Kredi Borcu Ödenmezse Ne Olur?
Özet, seçtiğiniz yapay zeka aracında yeni sekmede oluşturulur. Yapay zeka özetleri hatalı veya eksik olabilir; hukuki danışmanlık yerine geçmez.
Kredi borcu ödenmezse süreç kademeli işler. Banka önce hatırlatma yapar, sonra gecikme faizi uygulamaya başlar. Ödeme yapılmazsa 90 gün içinde borç yasal takibe düşer ve icra süreci başlar. Bu süreçte borçlunun maaşına, banka hesaplarına ve bazı mal varlıklarına haciz konulabilir. Kredi sicili olumsuz etkilenir ve yeni kredi almak zorlaşır.
Borçlunun bu süreçte hakları da vardır. İcra takibine 7 gün içinde itiraz edilebilir, banka ile yapılandırma görüşülebilir. Kefil varsa borçtan birlikte sorumlu olur. Doğrudan hapis cezası söz konusu değildir, ancak verilen bir ödeme taahhüdü yerine getirilmezse tazyik hapsi gündeme gelir. Bu yazıda sürecin her aşamasını, borçlunun haklarını ve kredi borcunun zamanla silinip silinmeyeceğini ele aldık.
Kredi Borcu Ödenmezse Ne Olur? Süreç Nasıl İşler?
Kredi borcu ödenmezse banka önce hatırlatma yapar, sonra gecikme faizi işletir ve 90 gün dolduğunda icra takibi başlatır. Bu süreç hem bankalar hem borçlular için hukuki ve mali sonuçlar doğurur. Süreç bankanın uyguladığı prosedüre göre küçük farklılıklar gösterebilir. Genel hatlarıyla şu aşamalardan oluşur:
- Gecikme Bildirimi ve Hatırlatma:
Borç ödeme günü geçtiğinde banka, borçluya kısa mesaj, e-posta veya telefon yoluyla borcun ödenmediğini hatırlatır. Gecikme genellikle birkaç günle sınırlıysa, banka yalnızca hatırlatma yapar. - Gecikme Faizinin İşlemeye Başlaması:
Borç ödenmediğinde anapara üzerinden yasal gecikme faizi işlemeye başlar. Bu faiz, sözleşmede belirtilen oranlara göre hesaplanır. - 90 Günlük Süreç:
Borçlunun 90 gün boyunca ödeme yapmaması durumunda banka, borcun tahsili için yasal işlem başlatma hakkına sahip olur. Bu süreçte borçluya ödeme yapması için ek süre tanınır. - İcra Takibi ve Hukuki Süreç:
90 günlük süre sonunda ödeme yapılmazsa banka, icra takibi başlatarak borcun yasal yollarla tahsili yoluna gider.
Kredi kartı borcu ödenmezse de yukarıdaki aşamalar benzer şekilde işler. Tek fark, gecikme faizinin kredi kartı sözleşmesindeki orana göre hesaplanmasıdır.

BANKA KREDİ BORCU
Kredi Borcu Ödenmediğinde Hukuki Süreç Ne Zaman Başlar?
Kredi borcunun ödenmemesi durumunda hukuki süreç genellikle 90 günlük gecikme süresinin sonunda başlar. Bu süreçte bankalar şu adımları takip eder:
- İhtarname Gönderimi:
Banka, borçluya yazılı bir ihtarname gönderir (mail veya SMS yoluyla da gönderilmekte). Bu ihtarda borcun ödenmemesi durumunda yasal işlem başlatılacağı belirtilir. - Banka Hukuk Departmanına Dosyanın Aktarılması:
Ödeme yapılmaması durumunda borç, bankanın hukuk departmanına veya anlaşmalı hukuk bürosuna devredilir. - İcra Takibi Başlatılması:
Hukuk bürosu, İcra Müdürlüğü’ne başvurarak borçlunun mallarına veya gelirine yönelik haciz işlemleri başlatabilir. - İtiraz Hakkı:
Borçlu, icra takibine 7 gün içinde itiraz edebilir. Bu durumda takip durur ve alacaklı borcun geçerliliğini ispatlamak zorunda kalır. [1]
Kredi Borcu Ne Zaman İcraya Verilir?
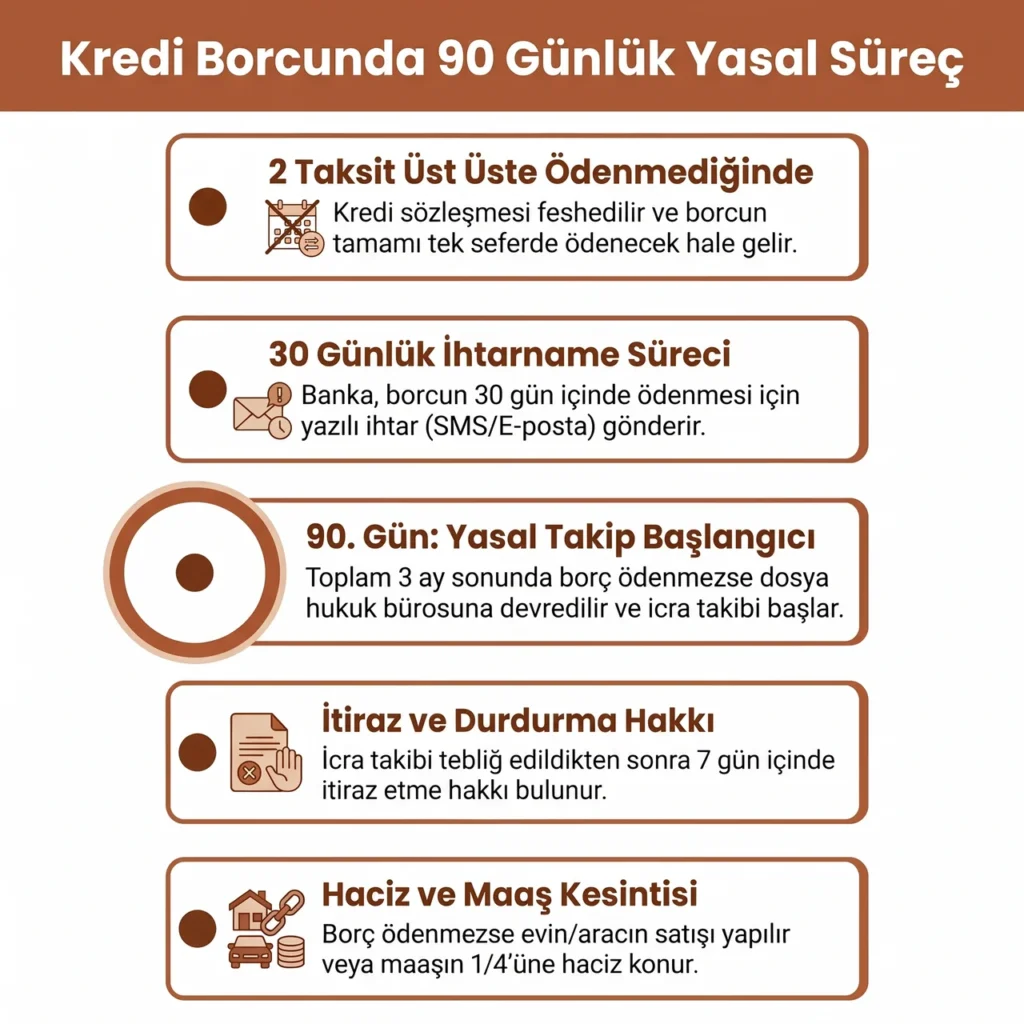
Tüketici Kredi Sözleşmeleri Yönetmeliği’nin 18. Maddesine göre, yapılan kredi sözleşmelerinde kredi borcu taksitinin iki defa üst üste ödenmemesi halinde banka tarafından verilen kredi iptal olur. Borcun tamamı muaccel hale gelir ve banka tarafından borçluya ihtarname çekilir. İhtarnamede, borcun 30 gün içerisinde ödenmesi gerektiği yer alır. Üst üste 2 taksitin ödenmemesi üzerine verilen 30 günlük süre de hesaba katıldığında, yasal takip süreci toplamda 90 gün (3 ay) sonra başlatılır. Bu yasal takip süreci şöyle işler:
Bu 3 aylık süreç sonunda borç hala ödenmemiş ise, banka, ipotek gösterilen evin satışa çıkarılması için ipoteğin paraya çevrilmesi yoluyla icra takibini başlatır. İcra hukukunun genel ilkesinden dolayı satış gerçekleşmeden önce borçlu, borcunun tamamını öderse satış gerçekleşmez. Satış gerçekleşmeden önce 3 aylık taksiti ödeyerek satışın ertelenme ihtimali ise genel olarak kabul edilmez. Çünkü sözleşmede 3 aylık taksitin ödenmemesi durumunda borcun tamamının muaccel olacağı maddesi vardır.
Kredi Borcu Yasal Süreç
Bu nedenle satış gerçekleşmeden önce icra dairesinin banka hesabına bütün borç depo edilmesi gerekir. Aksi halde satış gerçekleşecektir. Satıştan sonra banka borcun tamamını alır ve eğer üstüne artan miktar varsa borçluya iade edilir. Evin satışı sonrasında evin satış bedeli, borcun tamamını kapatmaya yetmezse, kalan miktar için borçluya icra takibi yapılmaya devam edilir. Eğer borçlunun başka bir taşınmazı ya da aracı varsa bunlara haciz koyulur. Veyahut borçlu, sigortalı bir çalışan ise maaşının dörtte birine haciz koyar. Bu süreç araba kredisinde de aynı şekilde işler.
Borç Ödenmezse Kefile Ne Olur?
Borçlunun borçlandığı işlemde kefil de bulunuyorsa kefil de aynı borçlu gibi borçtan sorumludur. Borçlunun borcunu ödememesi durumunda alacaklı kurum ya da kişiler borcu kefilden tahsil edebilir. Kefil, borcun tamamından borçlu ile birlikte müteselsilen sorumludur. [2] Kefilin mal varlığına haciz konulabilir ve banka puanı düşebilir.
Bankaya Ödeme Sözü Verip Tutulmazsa Ne Olur?
Borçlu, banka temsilcisine sözlü ya da telefonda ödeme sözü verebilir. Bu söz hukuken bağlayıcı bir taahhüt sayılmaz, çünkü yazılı ve resmi bir belge niteliği taşımaz. Banka, sözlü ödeme sözüne rağmen icra takibine devam edebilir. Ödeme sözünün hukuki sonuç doğurması için icra dairesinde veya alacaklının onayıyla yazılı taahhüt verilmesi gerekir.
Kredi Borcunun Ödenmemesi Halinde İcra Takibi
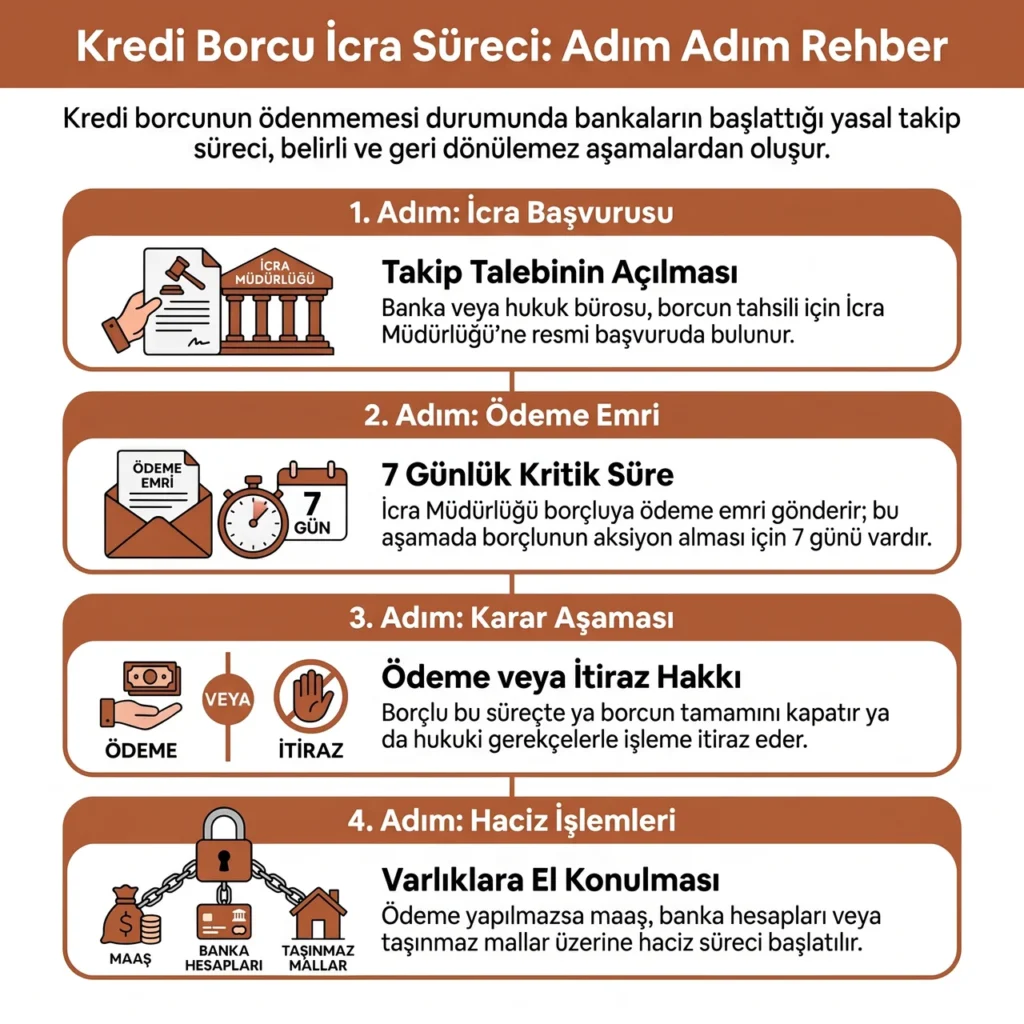
İcra takibi, borç tahsilatında kullanılan en yaygın yöntemdir. Bu süreç, borçlunun mal varlığına ve gelirine el konulmasını içerir. Süreç şu şekilde işler:
- İcra Müdürlüğü’ne Başvuru:
Banka veya hukuk bürosu, borcun tahsili için İcra Müdürlüğü’ne başvurur ve takip talebi açar. - Ödeme Emri Gönderilmesi:
İcra Müdürlüğü, borçluya ödeme emri gönderir. Borçluya 7 günlük ödeme süresi tanınır. - Ödeme veya İtiraz:
Borçlu, ödeme emrini aldıktan sonra ya borcunu öder ya da itiraz ederek hukuki süreç başlatır. - Haciz İşlemleri:
Ödeme yapılmaması ve itiraz edilmemesi durumunda haciz işlemleri başlar. Borçlunun maaşı, banka hesapları veya taşınmazları haczedilebilir.,,
Kredi Borcu İcra Süreci
Kredi Borcu Ödenmediğinde Haciz İşlemleri
Haciz işlemleri, borcun ödenmediği durumlarda alacaklının başvurabileceği en etkili yöntemlerden biridir. Haciz süreci şu aşamalardan oluşur:
- Haciz Talebi:
Alacaklı, İcra Müdürlüğü’ne başvurarak borçlunun mal varlığı üzerinde haciz işlemi yapılmasını talep eder. - Haczedilebilecek Malların Belirlenmesi:
İcra Müdürlüğü, borçlunun taşınır ve taşınmaz mallarını tespit eder. Haciz işlemi öncelikle borçlunun gelirine uygulanır. - Haczedilemeyecek Mallar:
Borçlunun temel yaşam ihtiyaçlarını karşılayan mallar ve belli bir kısmı aşmayan maaşı haczedilemez. - Satış Süreci:
Haczedilen mallar, İcra Müdürlüğü tarafından açık artırma yoluyla satılarak borcun tahsili sağlanır.
Kredi Borcunda Sorumlulukları
Kredi Borcu Ödenmediğinde Takibe Alınan Mallar
Borcun ödenmemesi durumunda, İcra Müdürlüğü aşağıdaki mal varlıklarını takibe alabilir:
- Maaş ve Gelir:
Borçlunun maaşının en fazla dörtte biri (%25) haczedilebilir. [3] Ödenmeyen kredi borçları bir süre sonra yasal takibe düşer. Yasal takipte banka veya borcu devralan varlık yönetim şirketi, borçludan tahsilat yapmaya çalışır. Bu süreçte borçluya çeşitli ödeme kolaylıkları sunulabilir. Ödeme yapılmazsa banka ve maaş hesapları bloke edilir. - Taşınmazlar:
Borçlunun adına kayıtlı ev, arsa veya işyeri haczedilebilir. - Araçlar:
Borçlunun adına kayıtlı motorlu taşıtlar haczedilerek satılabilir. - Banka Hesapları:
Borçlunun banka hesaplarında bulunan paralar bloke edilerek tahsil edilir. - Diğer Taşınır Mallar:
Elektronik cihazlar ve lüks tüketim ürünleri gibi değerli taşınır mallar haczedilebilir. Borçlunun barınması için zorunlu ev eşyaları, örneğin buzdolabı ve çamaşır makinesi haczedilmez. Borçlunun oturduğu ve haline uygun tek evi de haciz kapsamı dışındadır. [4] Bu koruma yalnızca borçlunun kendisi için geçerlidir, evdeki lüks eşyalar korumadan yararlanmaz.
Borçlu Hakları ve Yükümlülükleri Nelerdir?
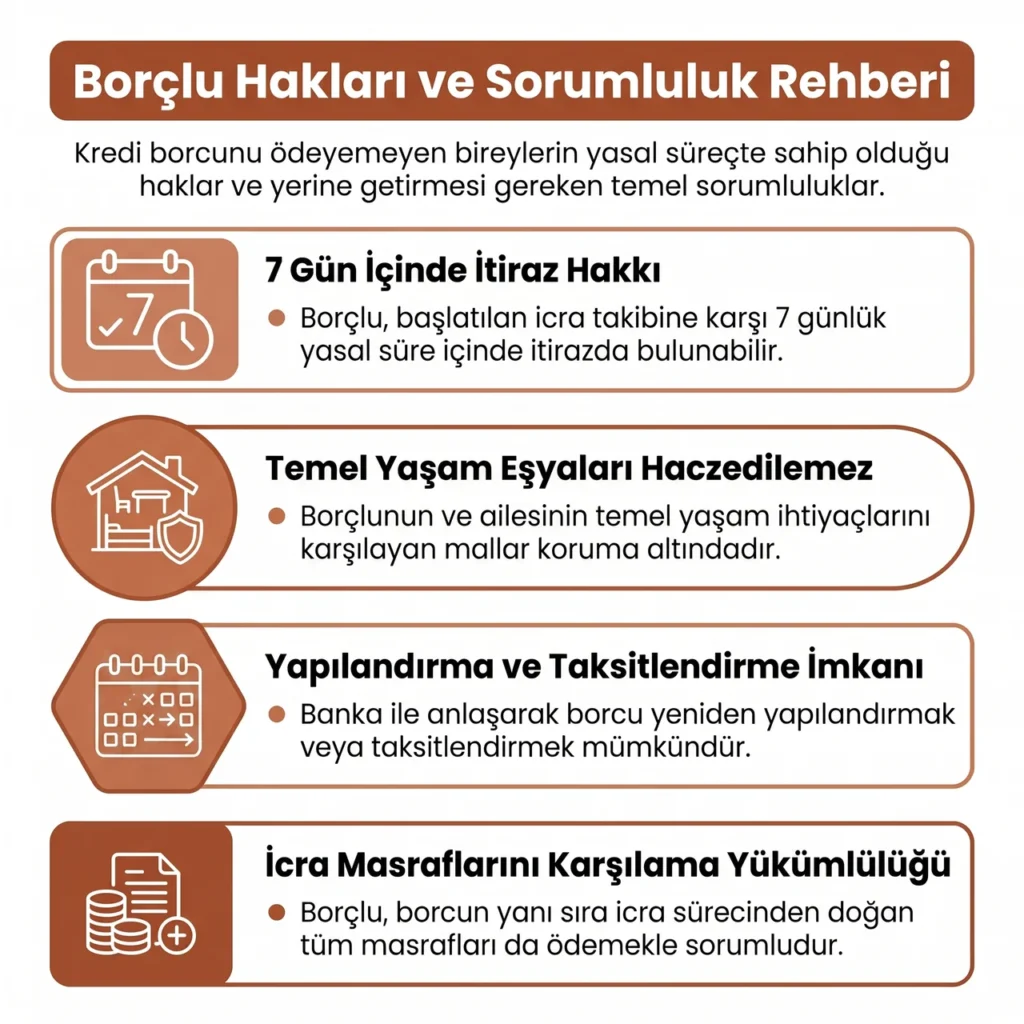
Kredi borcunu ödeyemeyen bireylerin belirli hakları ve yükümlülükleri vardır:
Borçlu Hakları:
- İtiraz Hakkı:
Borçlu, icra takibine 7 gün içinde itiraz edebilir. - Hacze Konu Mallar Üzerinde Koruma:
Borçlunun temel yaşam ihtiyaçlarını karşılayan mallar haczedilemez. - Yapılandırma Talebi:
Borçlu, banka ile anlaşarak borcunu yeniden yapılandırabilir. - Taksitlendirme İmkanı:
Bazı durumlarda, borçlu borcunu taksitler halinde ödeme talebinde bulunabilir.
Borçlu Yükümlülükleri:
- Borcunu Ödeme:
Borçlu, borcunu ödeme yükümlülüğüne sahiptir. - İcra Masraflarını Karşılama:
İcra sürecinden doğan masrafları ödemek zorundadır. - Mahkeme Kararlarına Uygun Davranma:
Borçlu, mahkeme kararlarına ve icra müdürlüklerinin taleplerine uymakla yükümlüdür.
Banka Kredi Borcu Ödenmezse Kara Listeye Alınır Mı?
Evet, banka kredi borcunun ödenmemesi durumunda borçlu kara listeye alınır. Bu şu anlama gelir:
- Kredi Notunun Düşmesi:
Borç ödenmediğinde kredi notu düşer ve borçlunun bankalardan kredi alma ihtimali azalır. - Kredi Sicil Kaydı:
Borçlunun kredi sicilinde ödeme yapmadığına dair olumsuz bir kayıt oluşur. - Yeni Kredi ve Kart Taleplerinin Reddedilmesi:
Kara listeye giren borçluların yeni kredi ve kredi kartı başvuruları büyük olasılıkla reddedilir. - Sicil Affı:
Zaman zaman çıkarılan sicil affı düzenlemeleriyle borçlular kara listeden çıkarılabilir.
Banka Kredi Borcu Ödenmediğinde Yasal Faiz Nasıl Hesaplanır?
Kredi borcunun ödenmemesi durumunda yasal faiz uygulanır. Bu faiz şu şekilde hesaplanır:
- Anapara Üzerinden Hesaplama:
Gecikme faizi, ödenmeyen anapara tutarı üzerinden hesaplanır. - Sözleşme Faizi:
Banka ile yapılan sözleşmede belirtilen faiz oranları uygulanır. Ancak bu oranlar yasal sınırları aşamaz. - Gecikme Süresi:
Borcun ödenmediği gün sayısına göre faiz tutarı artar. - Yasal Sınırlar:
Türkiye Cumhuriyet Merkez Bankası tarafından belirlenen faiz oranları geçerlidir.
Banka ile Yapılabilecek Anlaşmalar
Kredi borcunun ödenememesi durumunda borçlu ile banka arasında anlaşma yolları aranabilir. Bu süreçte şu çözümler sunulabilir:
- Borç Yapılandırma:
Banka, borçlunun ödeme gücüne göre borcu yeniden taksitlendirir. Anapara, gecikme faizi ve masraflar birleştirilerek yeni bir ödeme planı oluşturulur. - Ödeme Planında Değişiklik:
Borçlu, mevcut ödeme planında değişiklik talep edebilir. Taksit tutarları azaltılarak vade uzatılabilir. - Kısmi Ödeme:
Borçlu, mevcut borcun bir kısmını ödeyerek kalan borç için yeni bir ödeme planı oluşturabilir. - Faiz Oranında İndirim:
Banka, borçlunun ödeme yapması için faiz oranını düşürmeyi teklif edebilir. Özellikle uzun süreli borçlar için bu yöntem uygulanabilir. - Yasal Süreç Öncesi Anlaşma:
İcra takibi başlatılmadan önce borçlu ve banka arasında ödeme için ek süre verilmesi üzerine bir anlaşma yapılabilir.
Kredi Borcunun Yapılandırılması Nedir?
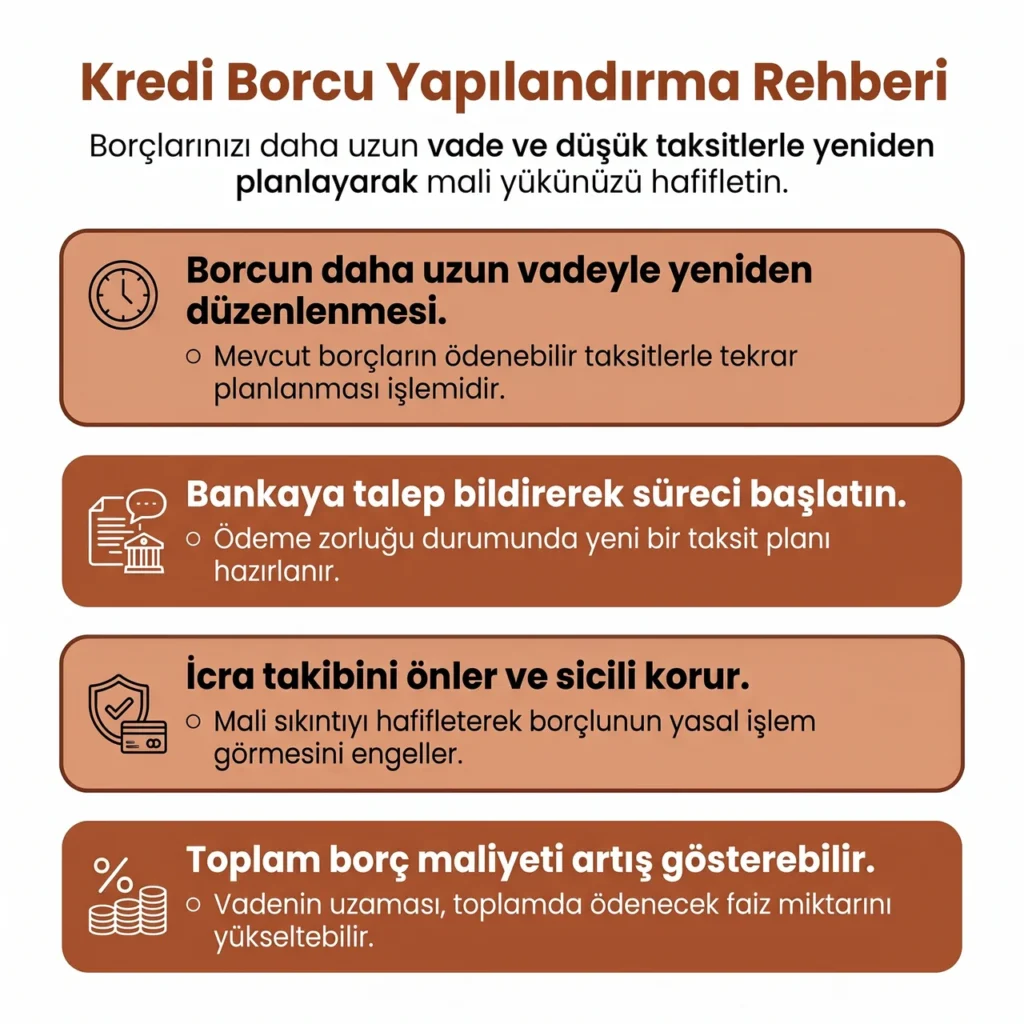
Kredi borcunun yapılandırılması, borçlunun ödeyemediği kredi borçlarını daha uzun bir vade ile tekrar düzenlemesidir. Bu işlem, borçlunun ödeme yükümlülüklerini yerine getirmesi için kolaylık sağlar. Yapılandırma süreci şu şekilde işler:
- Yapılandırma Talebi:
Borçlu, ödeme zorluğu çektiğini bankaya bildirerek yapılandırma talebinde bulunur. - Yeni Taksit Planı:
Borcun toplam tutarı (anapara + faiz) dikkate alınarak, yeni bir ödeme planı hazırlanır. Taksit tutarları genellikle daha düşük, vade daha uzundur. - Faiz Oranları ve Masraflar:
Yapılandırmada, bankalar genellikle gecikme faizlerini anaparaya ekler. Ancak bazı durumlarda faiz indirimi de yapılabilir. - Avantajları:
Yapılandırma, borçlunun mali sıkıntısını hafifletir ve icra takibini önler. Ayrıca borçlunun kredi sicilinde olumlu bir etkisi olabilir. - Dezavantajları:
Daha uzun vade, toplam borç maliyetini artırabilir.
Kredi Borcu Yapılandırması
Kredi Borcu Ödenmezse Aile Bireylerine Mali Etkisi Nedir?
Kredi borcunun ödenmemesi yalnızca borçlu değil, aile bireyleri üzerinde de mali sonuçlar doğurabilir. Bu etkiler şunlardır:
- Müşterek Borçlar:
Eğer kredi, eşlerden birinin kefaletiyle alınmışsa, borç ödenmediğinde kefil olan eşin de mal varlığı riske girer. - Haciz İşlemleri:
Borçlunun aile bireyleriyle birlikte yaşadığı evdeki ortak eşyalar haczedilebilir. Ancak temel ihtiyaç eşyaları haciz kapsamında değildir. - Eşin Mal Varlığı:
Eşlerin mal ayrılığı rejimi yoksa, borçlu eşin borcundan diğer eş de sorumlu olabilir. - Psikolojik ve Sosyal Etkiler:
Borcun ödenememesi, aile bireyleri arasında huzursuzluğa ve psikolojik baskıya neden olabilir.
Kredi Borcunun İcraya Düşmesi Ne Anlama Gelir?
Kredi borcunun icraya düşmesi, borcun tahsili için yasal işlem başlatıldığını ifade eder. Bu süreç şunları içerir:
- Ödeme Emri Gönderimi:
Banka veya hukuk bürosu, borçluya ödeme emri gönderir. Borçlunun 7 gün içinde ödeme yapması beklenir. - İtiraz Hakkı:
Borçlu, ödeme emrine itiraz ederek icra takibini durdurabilir. - Haciz İşlemleri:
Ödeme yapılmaması durumunda, borçlunun taşınır veya taşınmaz malları haczedilebilir. - Yasal Kayıtlar:
İcraya düşen borçlar, borçlunun kredi siciline işlenir ve bu durum kredi notunu olumsuz etkiler.
Ödenmeyen Kredi Borcu Zamanla Silinir Mi?
Kredi borcu kendiliğinden silinmez ama zamanaşımına uğrayabilir. Genel zamanaşımı süresi 10 yıldır. [5] Bu süre, borcun muaccel olduğu tarihten itibaren işlemeye başlar. Alacaklı bu süre içinde dava açmaz veya icra takibi başlatmazsa borç zamanaşımına uğrar. Zamanaşımına uğrayan borç ortadan kalkmaz, sadece dava edilebilirlik özelliğini kaybeder.
Kredi Borcu Ödenmezse Hapis Cezası Var Mı?
Türkiye’de kredi borcunun ödenmemesi durumunda doğrudan bir hapis cezası söz konusu değildir. Ancak şu durumlarda hapis cezası gündeme gelebilir:
Borçlu, icra dairesinde veya alacaklının onayıyla bir ödeme taahhüdü verebilir. Bu taahhüt zorunlu değildir, borçlunun kendi isteğiyle sunduğu bir belgedir. Taahhüt verilip yerine getirilmezse taahhüdü ihlal suçu oluşur. Bu suçun cezası tazyik hapsidir, toplamda en fazla 3 ay uygulanır. [6]
Kredi Borcunda İlk 90 Günde Neler Olur?
Kredi borcunun ödenmemesi durumunda, ilk 90 gün önemlidir. Bu süreç şu şekilde işler:
- 1-30 Gün:
İlk ayda banka, borçluyu bilgilendirmek için hatırlatma mesajları ve uyarılar gönderir. - 31-60 Gün:
İkinci ayda banka, gecikme faizlerini ekleyerek borcun ödenmesini talep eder. Borçluya yazılı ihtarname gönderilir. - 61-90 Gün:
Üçüncü ayda borç hâlâ ödenmezse, banka borcu hukuk departmanına aktarır ve yasal sürecin başlayacağı konusunda borçluya bilgilendirme yapar.
90 Gün Neden Bu Kadar Önemli?
90 gün, tüketici kredilerinde iki farklı düzenlemede önemli bir eşiktir. Tüketici Kredisi Sözleşmeleri Yönetmeliği, üst üste 2 taksitin ödenmemesi ve en az 30 günlük ihtar süresi sonunda borcun muaccel hale gelmesini öngörür. [7] BDDK düzenlemeleri ise 90 günü aşan gecikmeleri bankalar için ayrı bir muhasebe kategorisi olan donuk alacak sınıfına sokar. [8] Bu ikinci eşik, borçlunun hukuki durumunu değil, bankanın karşılık ayırma yükümlülüğünü ilgilendirir.
Kredi Borcunun Ödenmemesinin Kredi Puanına Etkisi
Kredi borcunun ödenmemesi, borçlunun kredi puanını doğrudan düşürür.
- Kredi Notunun Düşmesi ve Sicile İşlenmesi:
Ödenmeyen borç, borçlunun siciline işlenir ve kredi notu düşer. Not, borç ödendikten sonra da bir süre toparlanmaz. - Yeni Kredi Almanın Zorlaşması:
Düşük kredi notu nedeniyle yeni kredi ve kredi kartı başvuruları reddedilir.
Kredi Borcu Ödenmezse Ne Olur Hakkında Sıkça Sorulan Sorular
Kredi borcu ödenmezse ne olur ile ilgili sorularınızı bu başlık altında cevapladık.
Kaynaklar
- İcra ve İflas Kanunu m.62, m.66 ↩
- Türk Borçlar Kanunu m.585 ↩
- İcra ve İflas Kanunu m.83 ↩
- İcra ve İflas Kanunu m.82 ↩
- Türk Borçlar Kanunu m.146 ↩
- İcra ve İflas Kanunu m.340 ↩
- Tüketici Kredisi Sözleşmeleri Yönetmeliği m.18 ↩
- Kredilerin Sınıflandırılması ve Bunlar İçin Ayrılacak Karşılıklara İlişkin Yönetmelik ↩
- Tüketici Kredisi Sözleşmeleri Yönetmeliği m.18 ↩
- İcra ve İflas Kanunu m.340 ↩
- Türk Borçlar Kanunu m.154 ↩
icraya düşmüş ve yasal takip başlatılmış banka borçlusunun hesabı yani borcunun tamamımı hesaplanır yani temerrüt faizi ile birliktemi hesaplanıp yasal takibi başlatılır
yani 1.200.000 liralık bir ipotekli borç var bu 1.200.000 liranın içinde temerrüt faizide hesaplanmış olarakmı mahkemeye sunuluyor
bu durum ZIRAAT BANKASINA İPOTEKLİ bir borçlunun durumu için soruyorum teşekkür ederim
1.200.000 liranın içine geçmişten kalan bütün faizlerde eklenmişmidir acaba??
2019 TARİHİNDE zıraat bankasından borç almış bir arkadaşım için soruyorum
2026 YA kadar ödememiş şu anki icralı borcu 1.200.000 lira gözüküyor
teşekkür ederim