SGK 4/a Emekli Maaşı Hesaplama 2026: Aylık Bağlama Oranı
Özet, seçtiğiniz yapay zeka aracında yeni sekmede oluşturulur. Yapay zeka özetleri hatalı veya eksik olabilir; hukuki danışmanlık yerine geçmez.
Prim günlerinizi üç döneme göre ve ortalama brüt kazancınızı girin; aylık bağlama oranını ve tahmini emekli aylığını görün.
SGK 4/a emekli maaşı hesaplama, prim günlerini 2000 öncesi, 2000–Eylül 2008 ve Ekim 2008 sonrası olarak üçe ayırmak, her dönemin aylık bağlama oranını toplam prim günü üzerinden bulmak ve dönem kısmi aylıklarını toplamaktan ibarettir. Tamamı Ekim 2008 sonrasında geçen 7.200 günde oran %40 olur ve 30.000 TL ortalama kazançla aylık 12.000 TL çıkar, bu tutar 23.552 TL en düşük aylığa tamamlanır.
Yukarıdaki araç dönem günlerinizi ve kazancınızı alır, her dönemin oranını ve kısmi aylığını ayrı satırda gösterip tahmini ödenecek aylığı verir. Zam sonrası ödenen tutarlar güncel zamlı emekli maaşları yazısında yer alıyor.
4/a Emekli Aylığının Kısmi Aylık Yöntemiyle Hesaplanması
1 Ekim 2008’den önce sigortalı olanların aylığı tek formülle değil, her dönemin kendi kuralıyla hesaplanan kısmi aylıkların toplamı olarak bağlanır. Bu yöntem 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu‘nun geçici 2. maddesinden gelir.[1]
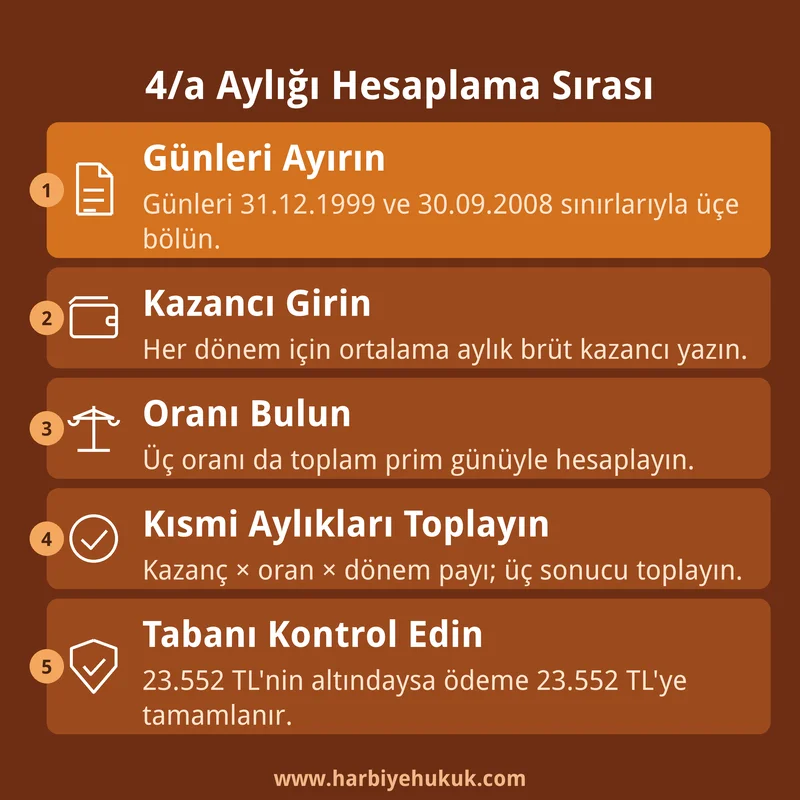
Araç her dönemin kısmi aylığını dönem kazancı × dönem ABO’su × (dönem günü ÷ toplam gün) çarpımıyla bulur. Üç dönemin sonucu toplanınca hesaplanan aylık bulunur.
Dönem sınırları sabittir. 01.01.2000 öncesi birinci dönem, 01.01.2000–30.09.2008 ikinci dönem, 01.10.2008 ve sonrası üçüncü dönemdir. İlk işe Ekim 2008’den sonra başlayan bir sigortalıda yalnız üçüncü dönem vardır ve kısmi aylık hesabı tek satıra iner.
Hesapta en sık gözden kaçan nokta, her dönemin oranının o dönemin kendi günüyle değil, aylık talep tarihindeki toplam prim günü üzerinden bulunmasıdır. Ardından bu oranla çıkan aylığın, dönem gününün toplam güne düştüğü payı alınır. 2008 öncesinde 2.000 günü olan bir sigortalının ikinci dönem oranı bu yüzden 2.000 günle değil, emekli olduğu gündeki toplam günle hesaplanır.
Üç Döneme Göre Aylık Bağlama Oranı Hesaplama
Aylık bağlama oranı (ABO), ortalama kazancın yüzde kaçının aylık olarak bağlanacağını gösteren orandır. Üç dönemde oranlar farklı kanun hükümlerine dayanır.
| Dönem | Dayanak | Oran kuralı | Üst sınır |
|---|---|---|---|
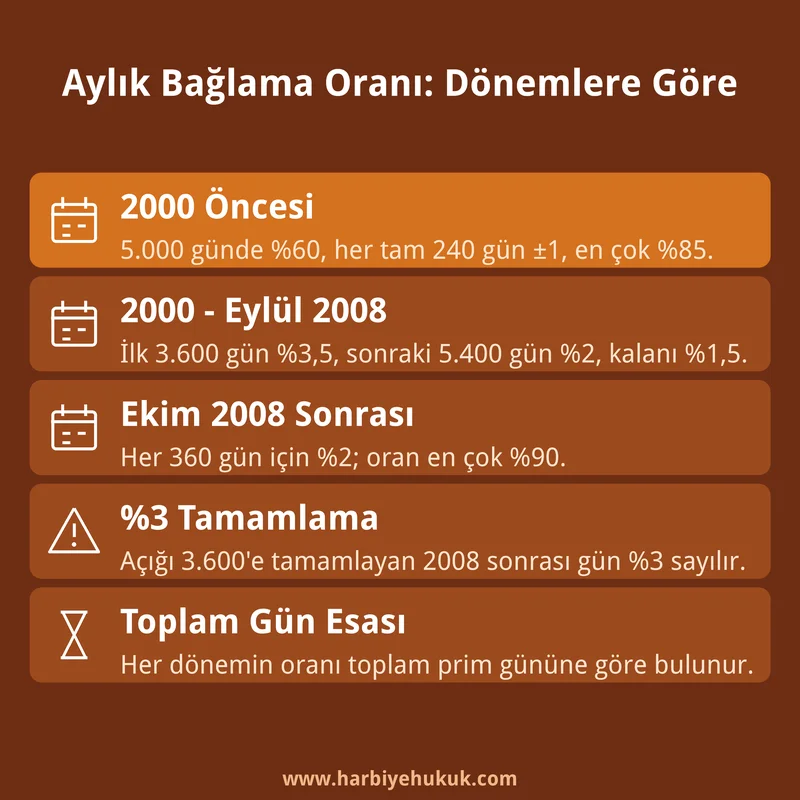
| 2000 öncesi | 506 s.K. mülga m.61/A | %60, 5.000 günden fazla her tam 240 gün +1, eksik her tam 240 gün −1 | %85 |
| 01.01.2000–30.09.2008 | 506 s.K. mülga m.61 (4447 s.K.) | Her 360 gün için ilk 3.600 günde %3,5, sonraki 5.400 günde %2, sonrasında %1,5 | Araç sınır uygulamaz |
| 01.10.2008 sonrası | 5510 s.K. m.29/3 | Her 360 gün %2, 360 günden eksik süre orantılı | %90 |
Aynı gün sayısı sonraki dönemlerde daha düşük oran üretir. 3.600 günün tamamı 2000–2008 kurallarıyla sayılsaydı oran %35 olurdu, Ekim 2008 sonrası kuralıyla ise %20‘de kalır.
Aylık Bağlama Oranı 1, 2 ve 3 Ne Demek?
Aylık bağlama oranı 1, 2 ve 3, prim günlerinin geçtiği üç döneme ayrı ayrı uygulanan oranlardır. Numaralar dönem sırasını izler. İlki 2000 öncesine, ikincisi 01.01.2000–30.09.2008 dönemine, üçüncüsü Ekim 2008 sonrasına aittir.
Bu oranlar toplanmaz, her biri yalnız kendi döneminin kısmi aylığında kullanılır. Oranları %80, %69,17 ve %55,56 olan bir sigortalının aylığı ortalama kazancın %204,73’ü değil, üç kısmi aylığın toplamıdır.
Birinci oranın %63 gibi %60’ın üstünde görünmesi, toplam günün 5.000’i aştığını ya da yaş artırımı uygulandığını gösterir. %60’ın altındaki bir birinci oran ise 5.000 günden eksik her tam 240 gün için yapılan indirimden gelir.
Ekim 2008 Sonrası Oran ve %3 Tamamlama Kuralı
Ekim 2008 sonrasının oranı, toplam prim gününün her 360 günü için %2‘dir ve %90‘ı geçemez.[2] Tamamı bu dönemde geçen 9.000 günde oran %50, 16.200 günde %90 olur. Bu noktadan sonra ödenen prim oranı artırmaz.
2008 öncesi sigortalılar için önemli bir istisna var. 2008 öncesi günleri toplamı 3.600’den az olan sigortalıda, 2008 sonrası günlerin bu açığı 3.600’e tamamlayan kısmı her 360 gün için %3 ile hesaplanır. 2008 öncesinde 2.000 günü olan biri için 1.600 gün %3’ten, kalan günler %2’den sayılır.
2000–Eylül 2008 Dönemi Oranı
Bu dönemde 506 sayılı Kanun’un 4447 sayılı Kanun’la değişik 61. maddesindeki kademeli oran uygulanır. Her 360 gün için ilk 3.600 günde %3,5, sonraki 5.400 günde %2, daha sonraki günlerde %1,5 sayılır.[3] Hükümde 360 günden eksik süre için düzenleme bulunmadığından araç kesirli günleri orantılı hesaplar.
Bir sınırlama daha var. 01.01.2000 ile 30.09.2008 arası 8 yıl 9 aydır ve bu dönemde en çok 3.150 prim günü olabilir, araç daha yüksek değer girildiğinde uyarı verir.
2000 Öncesi Dönem Oranı
2000 öncesinde 506 sayılı Kanun’un mülga 61/A maddesine göre oran %60‘tan başlar. 5.000 günü aşan her tam 240 gün için 1 puan eklenir, 5.000’den eksik her tam 240 gün için 1 puan düşülür ve oran %85‘i geçemez.[4] Toplam günü 10.000 olan sigortalıda 5.000 günlük fazlanın tam 240 gün sayısı 20’dir ve oran %80 olur.
Aylık Bağlama Oranını Yükselten Etkenler
Oranı yükselten kanuni unsur prim günüdür. Kazanç oranı değiştirmez, doğrudan aylığın tutarını etkiler. Her dönemin oranı toplam gün üzerinden bulunduğu için Ekim 2008 sonrasında ödenen her 360 gün, 2000 öncesi ve 2000–2008 oranlarını da yükseltir.
Artışın sınırı dönemlere göre değişir. Tamamı Ekim 2008 sonrasında geçen sigortalılıkta oran 16.200 günde %90 tavanına ulaşır ve sonraki primler yalnız kazanç ortalamasına girer, 2000 öncesi oran ise %85’i geçemez. 2008 öncesi günü 3.600’den az olan sigortalıda açığı kapatan günler %3’ten sayıldığından oran ilk yıllarda daha hızlı artar.
Ortalama Aylık Kazancın Bugünkü Değerle Girilmesi
Araç her dönem için bugünkü değerle ortalama aylık brüt kazanç ister. Tek bir değer girerseniz üç döneme aynı kazanç uygulanır, dönem kazançları farklıysa isteğe bağlı alanlar ayrı ayrı doldurulabilir.
SGK’nın gerçek hesabı her yılın prime esas kazancını aylık başlangıcına kadar taşır. 2008’e kadarki kazançlar TÜFE ve GSYH büyümesinin tamamıyla, sonrası ise TÜFE artışına büyümenin %30’unun eklendiği güncelleme katsayısıyla güncellenir. Bu seriyi yıl yıl bilmek mümkün olmadığından araç taşıma işini sizin girdiğiniz bugünkü değerli kazanca bırakır, kanuni oranları ise birebir uygular.
Brüt kazanç, bordrodaki prime esas kazançtır, net ele geçen ücret değil. Net ücretle hesap yapan biri aylığını olduğundan düşük görür.
En Düşük Emekli Aylığına Tamamlama
Kısmi aylıkların toplamı 23.552 TL‘nin altında kalırsa 5510 sayılı Kanun’un ek 19. maddesi gereği ödeme bu tutara tamamlanır, aradaki fark Hazineden karşılanır.[5] Araç hesaplanan aylığı ve ödenecek aylığı bu yüzden ayrı satırda gösterir.
Tamamlama, uluslararası sosyal güvenlik sözleşmesiyle bağlanan kısmi aylıklara uygulanmaz.
Taban tutarın aylık zamlarla nasıl değiştiği ve dosya türlerine göre ödenen aylıklar ayrı yazının konusu. Hangi yaş ve gün şartıyla aylığa hak kazanıldığı ise EYT başvuru şartları ve kademeli emeklilik teklifi ve şartları yazılarında anlatılıyor. Araç şartların dolup dolmadığını denetlemez.
4/a Emekli Maaşı Hesaplama Örnekleri
Aşağıdaki dört örnek, araçla aynı kurallarla elle hesaplanmıştır.
| Gün (2000 öncesi / 2000–2008 / 2008 sonrası) | Ortalama kazanç | ABO | Hesaplanan aylık | Ödenecek aylık |
|---|---|---|---|---|
| 0 / 0 / 7.200 | 30.000 TL | %40 | 12.000 TL | 23.552 TL |
| 0 / 2.000 / 5.000 | 50.000 TL | %53,89 / %43,33 | 23.174,60 TL | 23.552 TL |
| 3.000 / 2.500 / 4.500 | 60.000 TL | %80 / %69,17 / %55,56 | 39.775 TL | 39.775 TL |
| 0 / 0 / 16.500 | 40.000 TL | %90 (tavan) | 36.000 TL | 36.000 TL |
Üçüncü satırdaki sigortalının toplam günü 10.000‘dir. 2000 öncesi oranı %80, 2000–2008 oranı 3.600 gün için %35, 5.400 gün için %30 ve kalan 1.000 gün için %4,17 olmak üzere %69,17‘dir. 2008 öncesi günü 5.500 olduğundan %3 kuralı işlemez ve son dönem oranı 10.000 gün üzerinden %55,56 çıkar.
Kısmi aylıklar 60.000 × %80 × 3.000/10.000 = 14.400 TL, 60.000 × %69,17 × 2.500/10.000 = 10.375 TL ve 60.000 × %55,56 × 4.500/10.000 = 15.000 TL’dir. Toplam 39.775 TL tabanın üzerinde kaldığından ödenecek aylık da budur.
İkinci satırda 2008 öncesi gün 2.000 olduğundan 2008 sonrası 5.000 günün 1.600’ü %3’ten sayılır ve son dönem oranı %38,89 yerine %43,33 olur. Dördüncü satırda ham oran %91,67 çıkar, %90’a indirilir.
Aracın Hesaba Katmadığı Unsurlar
Araç sonucu tahminidir. Kesin tutarı SGK, tahsis talebinde hizmet dökümünüze göre hesaplar ve aşağıdaki noktalar araçta bilerek sadeleştirilmiştir.
2000 öncesi gösterge tablosu araçta kullanılmaz. SGK bu dönemde kazancı değil, son 5 yılın kazancından tabloyla bulunan göstergeyi esas alır. Araç girilen kazancı kullandığından 2000 öncesi payı büyüdükçe sapma artar.
2000 öncesi oranında kadında 50, erkekte 55 yaşından sonraki her tam yaş için 1 puanlık yaş artırımı öngörülmüştür. Araç bunu eklemez, gerçek oran daha yüksek çıkabilir.
Kısmi emeklilik gibi bazı yollarda 2000 öncesi orandan 5.000 gün altı indirimi yapılmaz. Araç indirimi her durumda uygular.
5454 sayılı Kanun’daki ek ödeme ile aylığın başladığı yılın Ocak ve Temmuz artışları sonuca eklenmez.
Askerlik borçlanması ile doğum borçlanmasının tarihe etkisi, fiili hizmet zammı, 4/a dışında statüde geçen süreler ve yurt dışı hizmetli kısmi aylıklar da ayrıca değerlendirilir.
Dönem günlerini doğru girmek sonucu en çok etkileyen adımdır. e-Devlet’ten alınan 4/a hizmet dökümünde günler yıl ve ay bazında görünür, 31.12.1999 ve 30.09.2008 tarihleri sınır alınarak toplanır. Bütün günleri tek alana yazmak, özellikle %3 kuralından yararlanacak sigortalıda oranı gerçekte olduğundan düşük gösterir.
SGK’nın e-Devlet’teki 4A emekli aylık bilgisi hesaplama hizmeti kazançları kendi kayıtlarından aldığı için araçtan farklı tutar verebilir. Dönem günleri ve aylık bağlama oranları ise iki hesapta aynı kanun hükümlerine dayanır, bu yüzden oranlar arasında fark çıkıyorsa önce dönem günlerinin dağılımı kontrol edilmelidir.
4/a Emekli Maaşı Hesaplama Hakkında Sık Sorulan Sorular
Hesap sırasında en çok takılınan noktalar aşağıda.
Hukuki haberleri bizden takip edin
Harbiye Hukuk'u Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Kaynaklar
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu, geçici madde 2/1-a, b, c (5754 sayılı Kanun ile değişik). ↩
- 5510 sayılı Kanun, madde 29/3 (5754 sayılı Kanun madde 17 ile değişik). ↩
- 506 sayılı Sosyal Sigortalar Kanunu, mülga madde 61 (4447 sayılı Kanun ile değişik hali). ↩
- 506 sayılı Kanun, mülga madde 61/A (2422 sayılı Kanun ile eklenen, 2564 sayılı Kanun ile değişik hali). ↩
- 5510 sayılı Kanun, ek madde 19/1-2. Tutar 7590 sayılı Kanun madde 16 ile 2026 Temmuz ödeme döneminden itibaren 23.552 TL (RG 31.07.2026, 33326). ↩