İş Kazası Tazminatı Nasıl Hesaplanır?
Özet, seçtiğiniz yapay zeka aracında yeni sekmede oluşturulur. Yapay zeka özetleri hatalı veya eksik olabilir; hukuki danışmanlık yerine geçmez.
İş kazası tazminatı, işçinin kaza olmasaydı elde edeceği gelir ile kaza sonrası yitirdiği çalışma kapasitesi karşılaştırılarak hesaplanır. Hesaba işçinin yaşı, net aylık ücreti, maluliyet oranı ve tarafların kusur dağılımı girer. Yargıtay hesabı aktif ve pasif dönem olarak ikiye böler, aktif dönem 60 yaşa kadar tam net ücret üzerinden, pasif dönem ise gelirin yüzde 70’i üzerinden yürütülür.
Bulunan tutardan SGK ödeneklerinin peşin değeri ve varsa diğer indirim kalemleri düşülerek net tazminata ulaşılır. Aşağıda PMF tablosunun nasıl kullanıldığı, sayılarla bir hesaplama örneği, manevi tazminatın ölçütleri ve destekten yoksun kalma tazminatının nasıl belirlendiği yer alıyor.
İş Kazası Tazminatı Hesaplamasında Kullanılan Unsurlar
İş kazası maddi tazminatı hesaplanırken dört temel unsur esas alınır:
- İşçinin yaşı,
- İşçinin maluliyet (iş göremezlik) oranı,
- İşçinin net aylık ücreti,
- Tarafların kusur dağılımı.
Bu unsurlar tespit edildikten sonra hesaplama iki ayrı döneme (aktif ve pasif dönem) bölünerek yapılır. Her iki dönemin toplamından SGK ödeneklerinin peşin değeri ve varsa diğer indirim kalemleri düşülerek net tazminata ulaşılır.
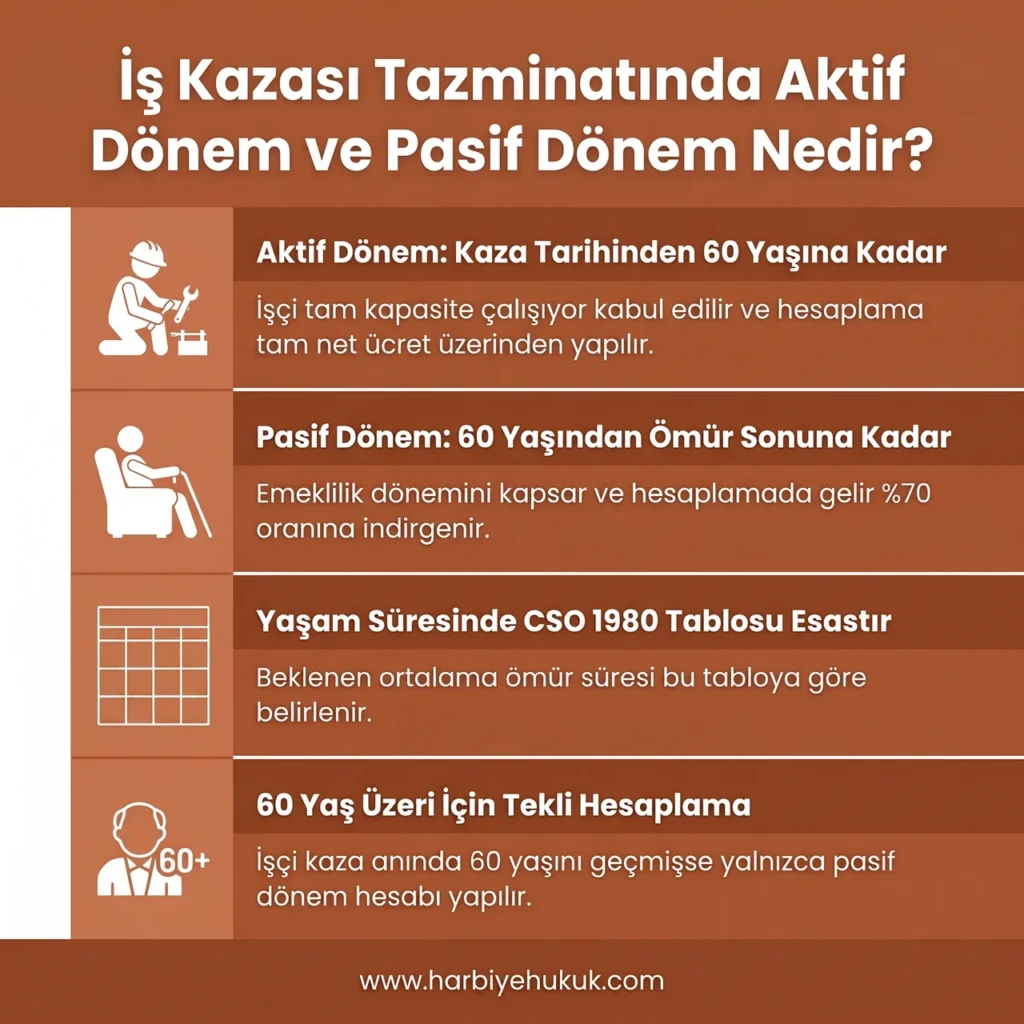
İş Kazası Tazminatında Aktif Dönem ve Pasif Dönem Nedir?
Yargıtay, iş kazası tazminatı hesaplanırken işçinin çalışma hayatını iki ayrı döneme böler. Bu ayrım tazminat miktarını doğrudan etkiler.
Aktif dönem: Kaza tarihinden Yargıtay‘ın kabul ettiği emeklilik yaşına (60) kadar olan süredir. Bu dönemde işçi tam çalışma kapasitesiyle çalışıyor kabul edilir. İş kazası tazminatı hesaplaması tam net ücret üzerinden yapılır.
Pasif dönem: 60 yaşından başlayarak beklenen ortalama ömür sonuna kadar olan dönemdir. Emeklilik dönemini kapsar. Bu dönemde gelir %70’e indirgenerek hesaplanır. Yargıtay, yaşam süresi tespitinde CSO 1980 mortalite tablosunu esas alır.
Bilgi: Yargıtay’a göre işçinin aktif çalışma dönemi 60 yaşında sona erer. İşçi hâlihazırda 60 yaşını geçmişse yalnızca pasif dönem hesabıyla iş kazası tazminatı hesaplaması yapılır.
İş Kazası Tazminatında Aktif Dönem ve Pasif Dönem Nedir?
PMF (Pürümuadele Faizi) Katsayısı Nedir?
PMF (Pürümuadele Faizi), gelecekteki gelirlerin bugünkü değerini hesaplamak için kullanılan matematiksel bir indirim katsayısıdır. Yargıtay, iş kazası tazminatı hesaplamalarında %10 teknik faiz oranını esas alır.[1]
PMF katsayısı şu formülle hesaplanır:
PMF (n yıl, %10) = [1 − (1,10)^(−n)] / 0,10
Çalışma dönemi uzadıkça PMF değeri büyür ancak artış giderek yavaşlar. Aşağıdaki tablo yaygın yıl değerleri için PMF katsayılarını göstermektedir:
| Dönem (Yıl) | PMF Katsayısı (%10) |
|---|---|
| 5 | 3,791 |
| 10 | 6,145 |
| 15 | 7,606 |
| 20 | 8,514 |
| 25 | 9,077 |
| 30 | 9,427 |
İş Kazası Tazminatı Hesaplama Formülü
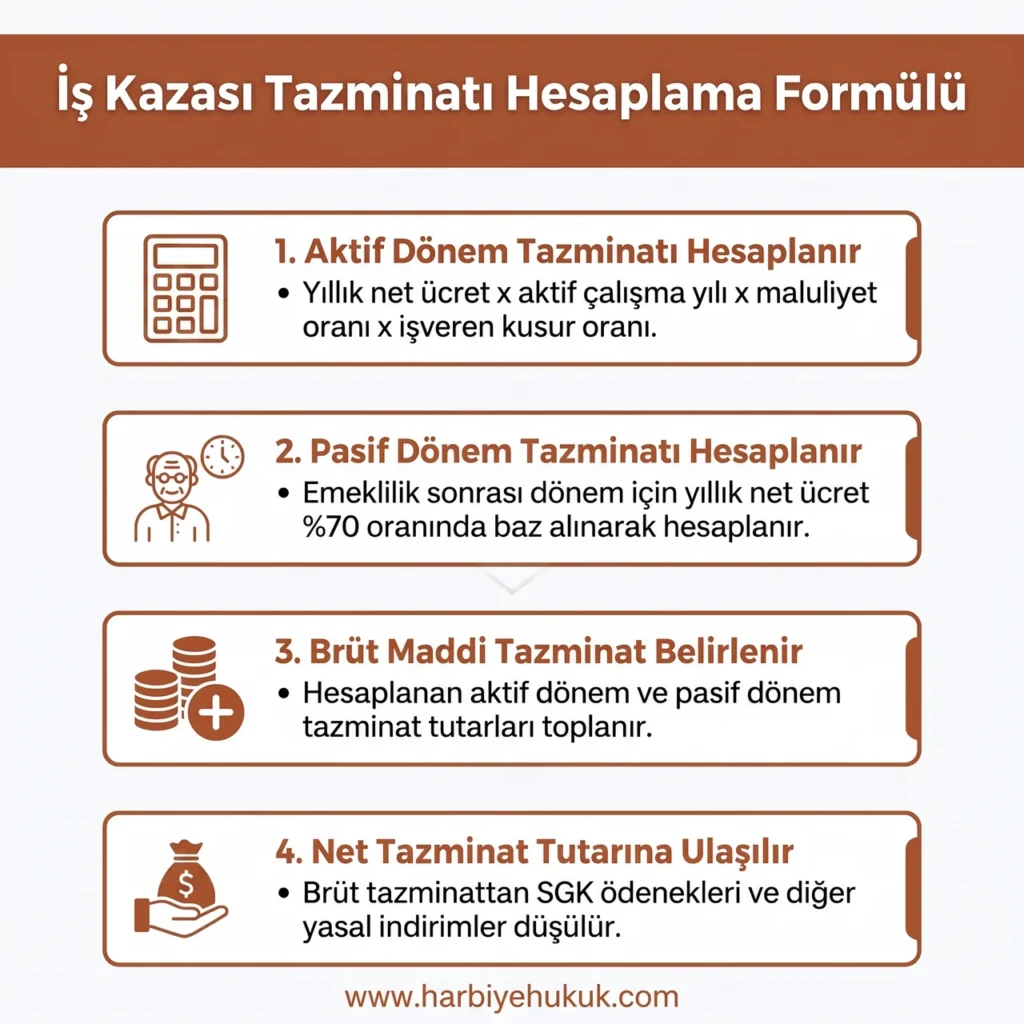
İş kazası tazminatı hesaplaması maddi tazminat, aktif ve pasif dönem hesaplarının toplanmasıyla bulunur:
Aktif dönem tazminatı = Yıllık net ücret × PMF (aktif dönem yıl sayısı) × Maluliyet oranı × İşveren kusur oranı
Pasif dönem tazminatı = Yıllık net ücret × 0,70 × PMF (pasif dönem yıl sayısı) × Maluliyet oranı × İşveren kusur oranı
Brüt maddi tazminat = Aktif dönem + Pasif dönem
Net tazminat = Brüt tazminat − SGK ödeneklerinin peşin sermaye değeri − Diğer indirimler
İş Kazası Tazminatı Hesaplama Formülü
İş Kazası Tazminat Hesaplama Örneği 2026
Aşağıdaki örnek hesaplama yöntemini somutlaştırmak amacıyla hazırlanmıştır. Gerçek davalarda bilirkişi raporu ve SGK peşin değer hesabı farklılık gösterebilir.
Varsayılan bilgiler:
- İşçi yaşı: 35
- Aylık net ücret: 30.000 TL → Yıllık: 360.000 TL
- Maluliyet oranı: %25
- İşveren kusur oranı: %80
- Aktif dönem: 60 − 35 = 25 yıl → PMF = 9,077
- Pasif dönem: 65 − 60 = 5 yıl → PMF = 3,791
Aktif dönem hesabı:
360.000 × 9,077 × 0,25 × 0,80 = 653.544 TL
Pasif dönem hesabı:
360.000 × 0,70 × 3,791 × 0,25 × 0,80 = 191.066 TL
Brüt maddi tazminat: 653.544 + 191.066 = 844.610 TL
SGK’nın işçiye bağlayacağı sürekli iş göremezlik gelirinin peşin sermaye değeri 150.000 TL olduğu varsayılırsa:
Net maddi tazminat: 844.610 − 150.000 = 694.610 TL
Not: Bu örnek açıklayıcı niteliktedir. Kesin sonuç; bilirkişi raporu, güncel ücret tespiti ve SGK peşin değer hesabına göre mahkemece belirlenir.
Yaralanma Türüne Göre Maluliyet Oranı Örnekleri
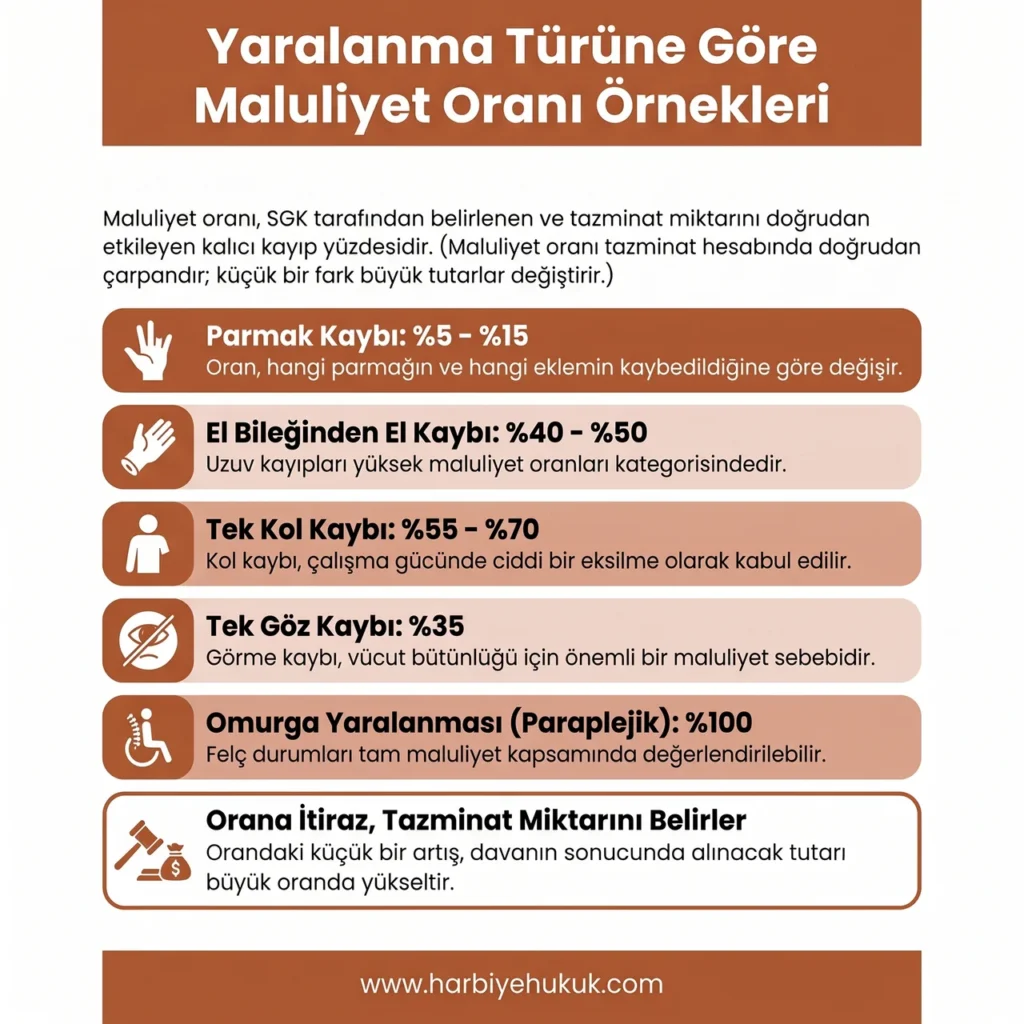
Maluliyet oranı, kazazedenin yaşadığı kalıcı kayba göre SGK Bölge Sağlık Kurulu tarafından belirlenir. Aynı yaralanma türünde bile olay koşulları ve kişisel faktörler oranı etkileyebilir. Genel kılavuz niteliğindeki bazı örnekler şöyledir:
- Bir parmak kaybı: yaklaşık %5–15 (parmağa ve eklem durumuna göre),
- El bilek bölgesinden el kaybı: yaklaşık %40–50,
- Tek kol kaybı: yaklaşık %55–70,
- Tek göz kaybı: yaklaşık %35,
- Omurga yaralanması (paraplejik): %100’e kadar.
Maluliyet oranı iş kazası tazminatı hesaplamasında doğrudan çarpan olarak kullanılır. Orandaki küçük bir fark büyük tutarlarda değişime yol açar. Bu nedenle orana yapılan itirazlar dava sürecinde belirleyici rol oynamaktadır.
Yaralanma Türüne Göre Maluliyet Oranı Örnekleri
İş Kazasında Kusur Oranı Nasıl Belirlenir?
Kusur oranı, işverenin ödeyeceği tazminat miktarını doğrudan etkiler. Bilirkişi; iş sağlığı ve güvenliği mevzuatına uyum, işçiye verilen eğitim, kişisel koruyucu donanım sağlanıp sağlanmadığı ve olayın oluş biçimini değerlendirerek tarafların kusur payını saptar.[2]
Yargıtay 21. Hukuk Dairesi’nin yerleşik içtihadına göre iş kazası tamamen kaçınılmazlıktan kaynaklanmışsa kaçınılmazlığın %60’ı işverene, %40’ı ise nesnel kaçınılmazlık faktörüne yüklenmektedir. Kusur oranlarına yapılan itiraz ayrı bir dava konusu haline gelebildiğinden yaralanmalı iş kazalarında süreç uzayabilir.
İş Kazası Maluliyet Oranı Nasıl Belirlenir?
Maluliyet; kaza, hastalık veya saldırı gibi nedenlerle vücudun bir bölümünün ya da tamamının işlevini yitirmesidir. İş kazasında maluliyet oranı, kişinin mesleki kazanma gücündeki kayıp yüzdesiyle ifade edilir.
Tespit sürecinde önce yetkili sağlık kuruluşundan rapor alınır. Dosya ardından SGK Bölge Sağlık Kurulu’na iletilir. Oran Bölge Sağlık Kurulu’nca kesinleştirilir. Taraflar orana itiraz ederse mahkeme yeniden bilirkişi incelemesi yaptırır.
5510 sayılı Kanun m.19 uyarınca meslekte kazanma gücünün en az %10 oranında azaldığı tespit edilen sigortalı, sürekli iş göremezlik gelirine hak kazanır.[3]
İş Kazası Tazminatında Yapılan İndirimler
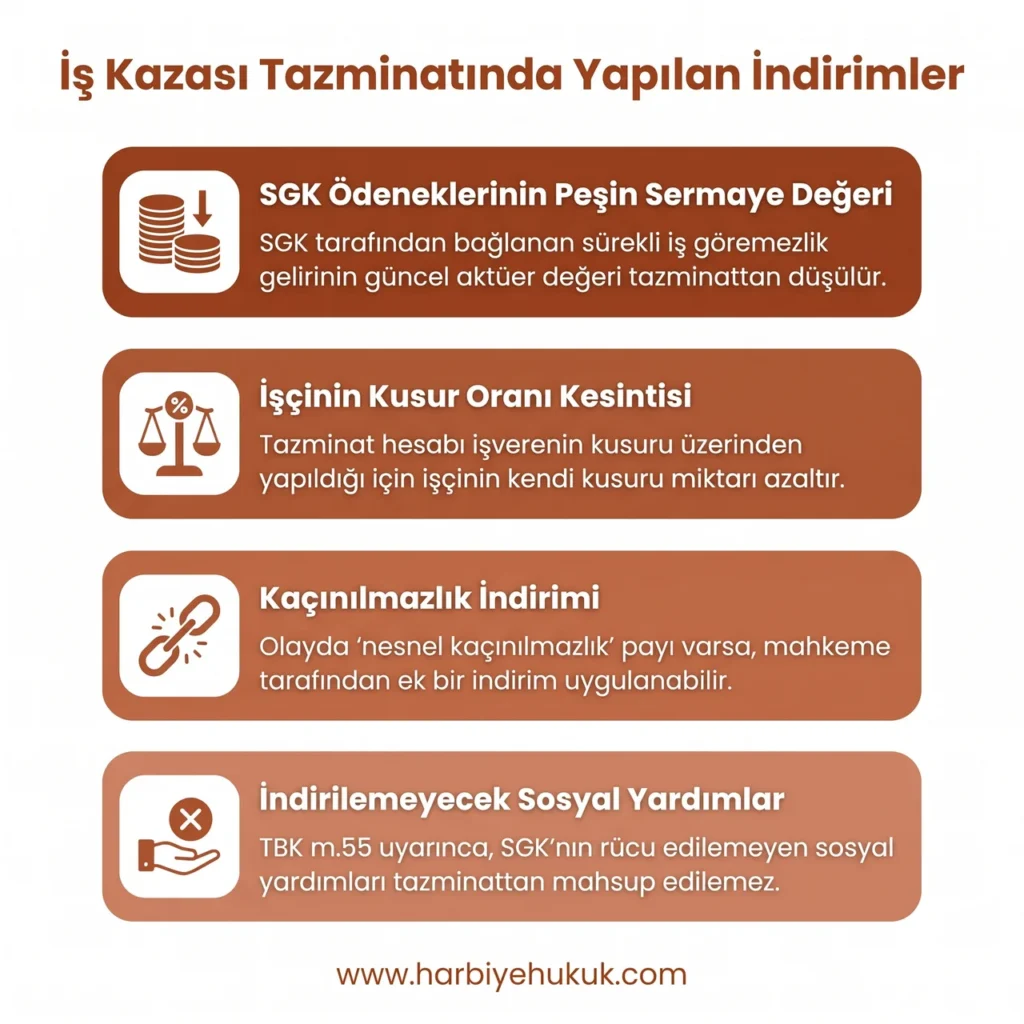
Brüt hesaplanan tazminat miktarından çeşitli kalemler düşülür:
- SGK ödeneklerinin peşin sermaye değeri: SGK’nın bağladığı sürekli iş göremezlik gelirinin aktüer hesaplamayla bulunan bugünkü değeri düşülür. Rücuya kabil ödemeler bu kapsamdadır.
- İşçinin kusur oranı: Hesaplama işveren kusur oranı üzerinden yapıldığından bu kesinti formüle dahildir.
- Kaçınılmazlık indirimi: Olayda nesnel kaçınılmazlık payı tespit edilmişse mahkeme ek indirim uygulayabilir.
Önemli: SGK’nın rücuya kabil olmayan ödemeleri (sosyal yardımlar gibi) TBK m.55 gereğince tazminattan indirilemez.[4] Bu ayrımın doğru yapılması net tazminat miktarını önemli ölçüde etkiler.
İş Kazası Tazminatında Yapılan İndirimler
Bilirkişi Raporu Sürecinde Dikkat Edilmesi Gerekenler
İş kazası tazminat davalarında bilirkişi raporu hesaplamanın merkezindedir. Raporda esas alınan ücret, maluliyet oranı ve PMF katsayısı doğrudan tazminat sonucunu belirler. İşveren genellikle maluliyet oranına itiraz ederek ayrı bir itiraz davası açabilir; bu durum yaralanmalı davalarda süreci uzatır.
Bilirkişi raporuna itiraz edilebilir. Rapordaki ücret tespiti, kullanılan PMF tablosu veya SGK peşin değer hesabında hata olduğu düşünülüyorsa mahkemeden ek rapor ya da heyetten rapor talep edilebilir. Bu sürecin doğru yönetilmesi için alanında deneyimli bir avukatla çalışmak belirleyici olur.
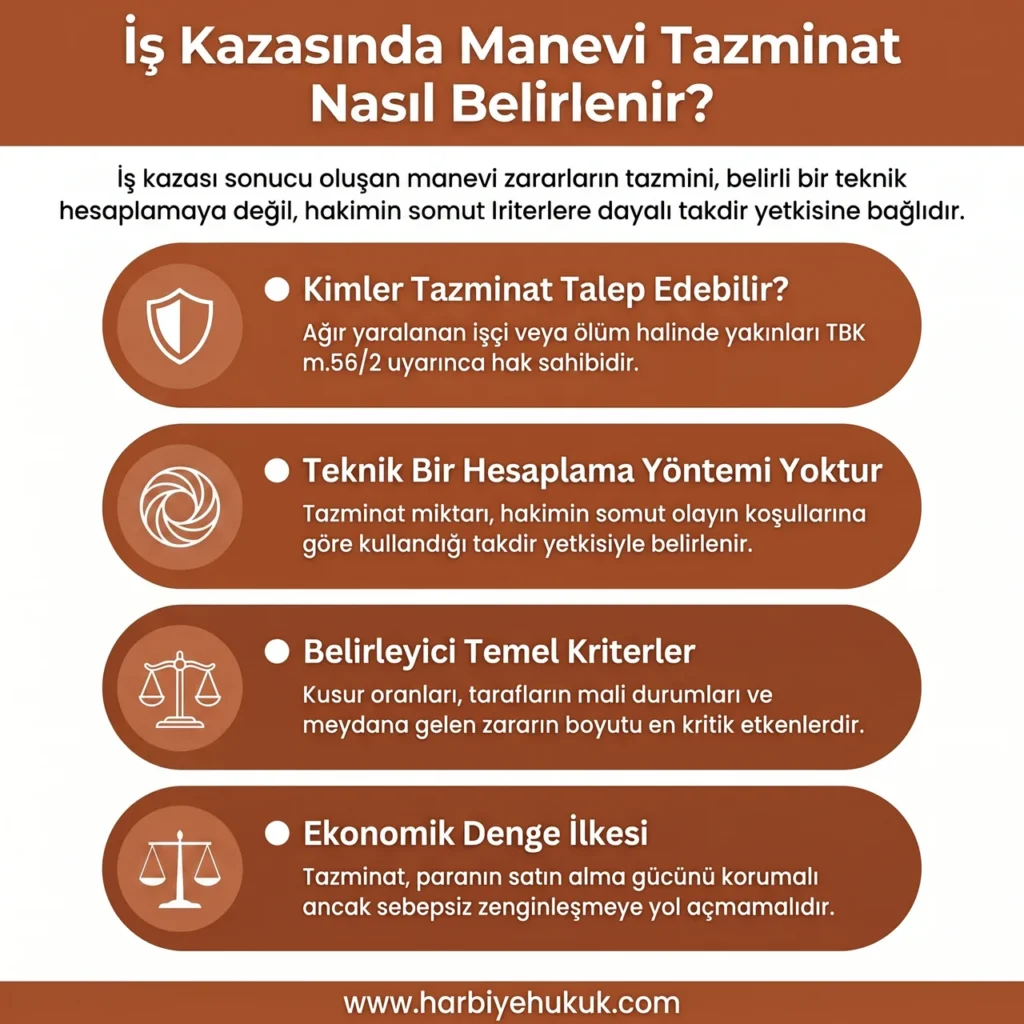
İş Kazasında Manevi Tazminat Nasıl Belirlenir?
Manevi tazminat talep edilebilmesinin dayanağı TBK m.56/2’dir. İşçinin bedenen ağır biçimde zarar görmesi halinde işçi, ölüm halinde ise yakınları manevi tazminat isteyebilir.[5]
Manevi tazminatın teknik bir hesaplama yöntemi yoktur. Hakim somut olayın koşullarına göre takdir yetkisini kullanır. Belirlenecek miktarda şu kriterler dikkate alınır:
- Somut olayın özellikleri,
- Tarafların mali durumları,
- Kusur oranlarının ağırlığı,
- Meydana gelen zararın boyutu (ölüm, kalıcı sakatlık veya yalnızca üzüntü),
- Olay tarihi itibariyle paranın satın alma gücü,
- Tazminatın ödeyeni aşırı fakirleştirmemesi, alıcıyı da aşırı zenginleştirmemesi ilkesi.
İş Kazasında Manevi Tazminat Nasıl Belirlenir?
Destekten Yoksun Kalma Tazminatı Hesaplama
Destekten yoksun kalma tazminatı yalnızca işçinin iş kazasında hayatını kaybetmesi halinde gündeme gelir. Ölen işçinin sağlığında fiilen destek verdiği kişiler bu tazminatı talep edebilir. Yalnızca resmi aile üyeleriyle sınırlı değildir; desteğin varlığı ispat edilmek koşuluyla herkes başvurabilir.
Hesaplama yöntemi maddi tazminatla aynı PMF esasına dayanır. Ölen işçinin beklenen aktif/pasif dönemi, destek verdiği kişi sayısı ve destek miktarı da hesaba katılır. Her hak sahibi için ayrı hesaplama yapılır.
İş Kazası Tazminatı Ne Kadar Alınır?
Tazminat miktarını belirleyen değişkenler kişiden kişiye önemli ölçüde farklılık gösterir. Aylık 30.000 TL net ücretle çalışan 35 yaşındaki ve %25 maluliyetli bir işçi için yukarıdaki örnekte net maddi tazminat yaklaşık 694.610 TL olarak hesaplanmıştır.
Ücret arttıkça, maluliyet oranı yükseldikçe ve işveren kusuru büyüdükçe tazminat tutarı önemli ölçüde artar. Buna karşın SGK ödeneklerinin peşin değeri ve bilirkişi hesabındaki farklılıklar sonucu aşağı çekebilir. Kesin rakama ulaşmak için bilirkişi hesabı zorunludur.
Hesaplama sürecini başlatmak için iş gücü kaybı tazminatı hesaplama aracımızdan tahmini bir sonuç alabilirsiniz. Araç; yaşınızı, ücretinizi, maluliyet oranınızı ve kusur dağılımını girerek hesaplama yapar.
Harbiye Hukuk Bürosu İş Kazası Avukatlığı
Bilirkişi raporlarının denetlenmesi, SGK peşin değer hesaplarının kontrolü ve maluliyet oranına itiraz sürecinin doğru yönetilmesi hukuki deneyim gerektirir. Harbiye Hukuk Bürosu iş kazası avukatı kadromuza başvurabilirsiniz.
İş Kazası Tazminat Hesaplama Hakkında Sıkça Sorulan Sorular
İş kazası tazminat hesaplama süreci ile ilgili en sık sorulan soruları bu bölümde yanıtladık.
Kaynaklar
