Fatura Alacağı İcra Takibi ve Tahsili
Özet, seçtiğiniz yapay zeka aracında yeni sekmede oluşturulur. Yapay zeka özetleri hatalı veya eksik olabilir; hukuki danışmanlık yerine geçmez.
Fatura alacağı icra takibi, alacaklıların hizmet veya ürün sağladıktan sonra ödeme alamadıkları durumlarda başvurdukları bir süreçtir. Bu süreç, alacaklının alacağını tahsil etmek için yasal yollara başvurmasını içerir.
Fatura alacağı icra takibi genellikle bir avukat veya icra dairesi aracılığıyla yürütülür. İlk adım, alacaklının icra dairesine takip talebinde bulunmasıdır. İcra dairesi bu talep üzerine borçluya ödeme emri gönderir. Borçlu ödeme emrine uymazsa, alacaklı haciz aşamasına geçebilir. Abonelik faturalarında takibe konu edilen kalemlerin başında cayma bedeli gelir; tutara itiraz etmek isteyen abone için cayma bedeli ne zaman ödenmez yazımız başlangıç noktasıdır.
Fatura Nedir?
Fatura, bir mal veya hizmetin alındığını veya satıldığını gösteren resmi bir belgedir. Fatura, genellikle işlemin tarihini, miktarını, fiyatını ve ilgili tarafların bilgilerini içerir. İş dünyasında mali kayıtların tutulması ve vergi işlemleri için önemli bir belge olarak kullanılır. Bu belgede kesilen tutar da fatura alacağı olarak kabul edilir.
Fatura Geçerlilik Şartları Nedir?
Fatura geçerlilik şartları, Vergi Usul Kanunu ve ilgili düzenlemelere dayanmaktadır. Temel geçerlilik şartları şunlardır:
- Tarih ve Sıra Numarası: Faturanın düzenlendiği tarih ve fatura numarası belirtilmelidir.
- Satıcı ve Alıcı Bilgileri: Satıcı ve alıcıya ait tam isim, adres ve vergi kimlik numaraları gibi bilgiler yer almalıdır.
- Mal veya Hizmet Bilgileri: Satılan mal veya sunulan hizmetin tanımı, miktarı, birim fiyatı ve toplam tutarı gibi detaylar içermelidir.
- KDV (Katma Değer Vergisi) Bilgisi: Vergi uygulamalarına bağlı olarak KDV oranları ve tutarları belirtilmelidir.
- Toplam Tutar: Fatura üzerindeki tüm kalemlerin toplamı, ödemenin yapılması gereken genel tutarı göstermelidir.
- Ödeme Bilgileri: Faturanın düzenlendiği tarihten itibaren ödeme süresi, ödeme şartları ve ödeme şekli belirtilmelidir.
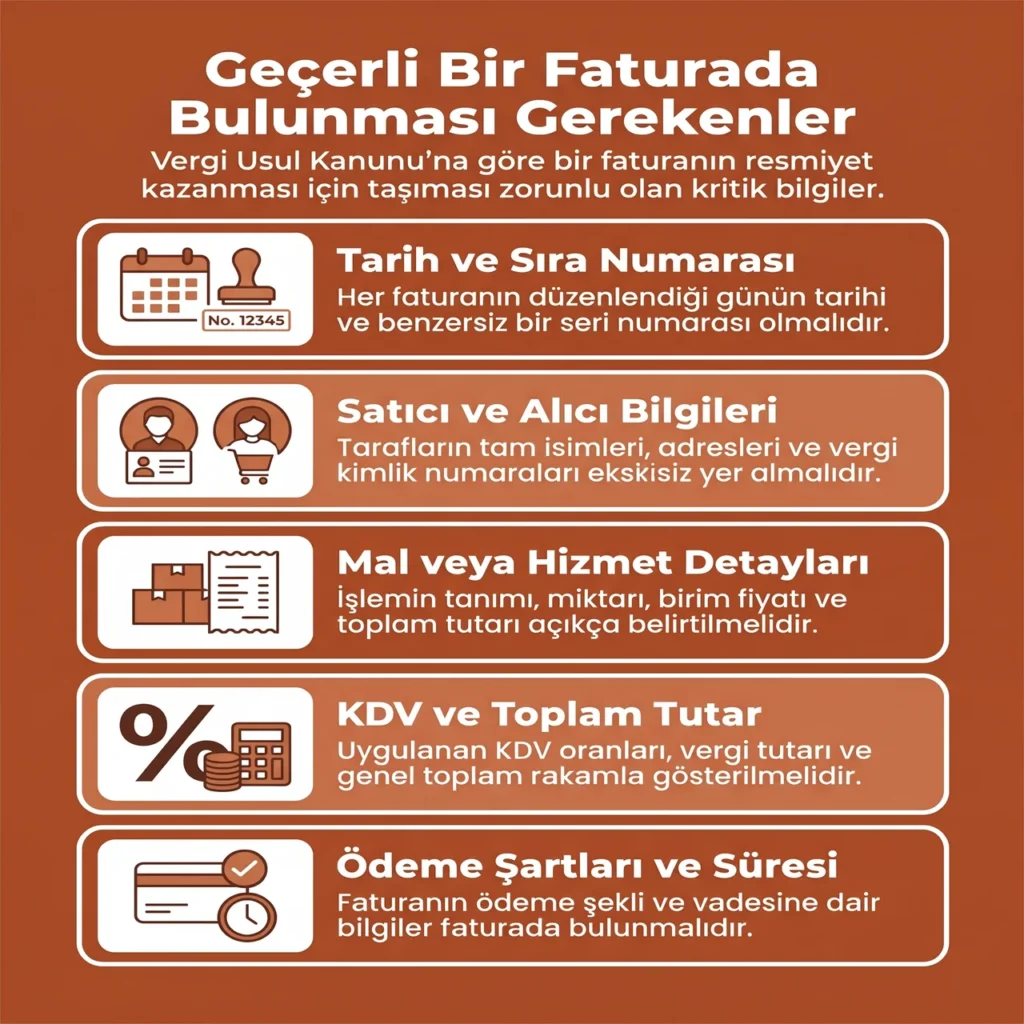
Geçerli Fatura İçin Gerekli Bilgiler
Faturaya İtiraz Süresi Ne Kadar?
Faturaya itiraz süresi, TTK m.21/2 gereği faturanın alındığı tarihten itibaren 8 gündür. [1] Bu süre takvim günü olarak hesaplanır, tebliğ günü süreye dahil edilmez. Süre içinde itiraz edilmezse fatura içeriği kabul edilmiş sayılır. Faturanın hiç düzenlenmediği veya taraflar arasında ticari ilişki bulunmadığı iddiası bu sürenin dışındadır.
Faturaya Dayalı Alacak Zamanaşımı
Fatura alacaklarının zamanaşımı süresi, Türk Borçlar Kanunu’nun 146. maddesi gereği kural olarak 10 yıldır. [2] Kira bedeli, otel ve lokanta bedeli, küçük çaplı perakende satış gibi TBK m.147‘de sayılan istisnai hallerde bu süre 5 yıla iner. [3] Sıradan bir mal veya hizmet satışına dayanan fatura alacağı, genel kural olan 10 yıllık sürenin kapsamındadır.
Önemli: Sıradan ticari fatura alacaklarında zamanaşımı süresi 10 yıldır, 5 yıl değildir. 5 yıllık süre yalnızca kira bedeli, konaklama/lokanta bedeli veya küçük çaplı perakende satış gibi belirli hallerde uygulanır.
Zamanaşımı süresi içinde alacaklının hakkını aramaması durumunda, borçlu zamanaşımı def’ini ileri sürebilir. Borçlu bu def’i ileri sürmezse mahkeme zamanaşımını kendiliğinden dikkate almaz.
Faturayı alan kişinin, faturayı aldığı tarihten itibaren 8 günlük itiraz süresi mevcuttur. Fatura alacağı hakkında sürelerin hesaplanmasında tebliğ günü hesaba katılmaz. Alıcı faturaya 8 gün içerisinde itirazda bulunmamış ise fatura içeriğini kabul etmiş sayılır.
Uyarı: İhtarname göndermek zamanaşımı süresini kesmez. İhtarname yalnızca borçluyu temerrüde düşürür ve faiz işletir. Zamanaşımını kesmek için dava açmak, icra takibi başlatmak veya iflas masasına başvurmak gerekir. [4]
Ödenmeyen Fatura Alacağı için Ne Yapılmalı?
Ödenmeyen bir fatura karşısında alacaklı, öncelikle borçluya ödeme için ihtarda bulunabilir. Bu ihtarın yazılı şekilde yapılması ve borçluya ulaştığının kanıtlanabilmesi önemlidir.
Fatura alacağı icra takibi başlatılarak hukuki süreç başlatılabilir. Faturada gösterilen borcun ödenmediği ve borca itiraz edilmediği takdirde haciz yoluyla alacak tahsil edilebilir. İhtara rağmen ödeme yapılmazsa, alacaklı icra takibi başlatabilir veya dava yoluna gidebilir.
Faturanın İspat Gücü
Fatura, ticari ilişkilerde kullanılan önemli bir belgedir. Fatura, ticari ilişkiler için kayıtların tespit edilmesi için kullanıldığı gibi taraflar arasındaki akdin veya vergi kayıtlarının da ispatı için kullanılır. Fatura, bir ticari işletme ile ilgili olarak tacirin, bir mal satması, bir mal üretmesi, bir iş görmesi, bir menfaat sağlaması durumunda karşı tarafa vermesi gereken ve bedeli ödenmiş ise karşı tarafın talebi üzerine bedelinin ödendiğini kayıt altına alan belge olarak karşımıza çıkmaktadır.
Fatura sözleşmenin yerine getirilmesi aşamasında kullanılan ticari bir belgedir. Fatura sözleşmenin şartlarını tespit eden değil, tespit edilmiş şartların bir kısmını göstererek, bu şartları belgeleyen bir ispat aracıdır. Yargıtay içtihatlarına göre, faturanın dayandığı ticari ilişkinin veya sözleşmenin ispatında tek başına yeterli sayılmamaktadır. Yazılı sözleşmeye aykırı şekilde düzenlenen faturaya itirazda bulunulmamış olsa dahi fatura içeriği kabul edilmiş sayılmayacaktır.
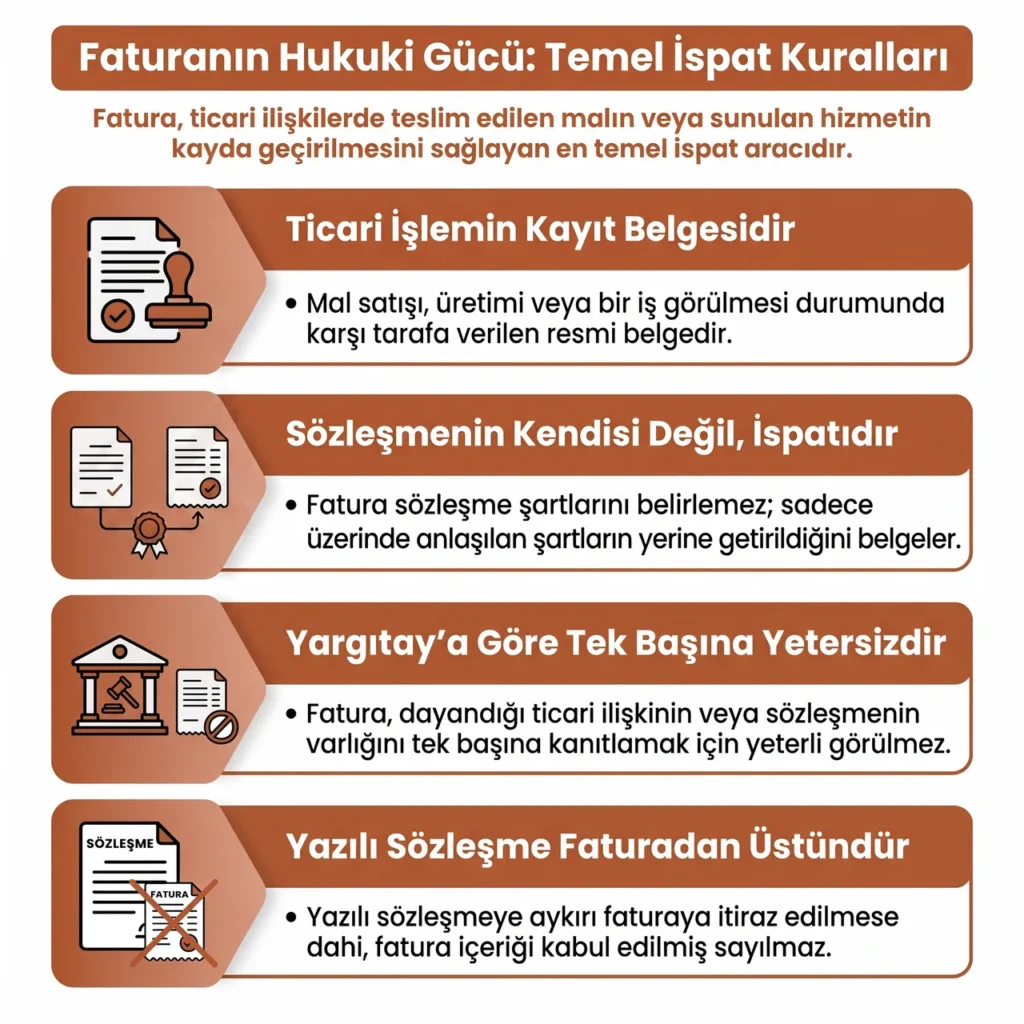
Fatura Alacağı İcra Takibi İspat Kuralları
Fatura Alacağına İşleyecek Faiz ve Başlangıcı
Fatura alacağına işleyecek faiz ve başlangıcı, genellikle faturanın düzenlendiği tarih ve ödeme koşullarına bağlıdır. Fatura üzerinde belirtilen ödeme süresi içerisinde borcun ödenmemesi durumunda, alacaklı borçluya ödeme için bir ihtarname gönderebilir. İhtarnamenin usulüne uygun olması ve muhatabına teslim edilmesi gerekir. İhtarname gönderildikten sonra borçlu hala ödeme yapmazsa, bu tarihten itibaren faiz işlemeye başlar.
Ticari işlerde faiz türü, tarafların sözleşmesine bağlıdır. Sözleşmede bir oran kararlaştırılmamışsa, 3095 sayılı Kanun m.2 gereği ticari işlerde temerrüt faizi olarak Türkiye Cumhuriyet Merkez Bankası’nın kısa vadeli avans işlemlerine uyguladığı faiz oranı istenebilir. [5] Bu oran, kanuni faiz oranından yüksekse uygulanır. Güncel oran her yıl değişebildiğinden, takip tarihindeki TCMB oranının ayrıca kontrol edilmesi gerekir.
Fatura alacağı miktarı belli bir alacaktır, bu nedenle dava ya da takipte alacağın tamamı için faiz istenebilir. Faiz başlangıcı, sözleşmede ödeme günü kararlaştırılmışsa o günün dolması, kararlaştırılmamışsa ihtarın borçluya ulaşmasıdır.
Açık-Kapalı Fatura Ayrımı
Açık ve kapalı fatura arasındaki temel ayrım, ödeme şeklidir.
- Açık Fatura: Ürün veya hizmet bedeli, faturanın kesildiği sırada değil, vadeli olarak ödenir. Açık faturalarda imza ve kaşe üst kısımda yer alır. Açık fatura, ödenmemiş bir borcu temsil eder. Müşterinin faturayı ödemek için belli bir ödeme dönemi vardır.
- Kapalı Fatura: Ödenmesi gereken bedel, faturanın kesildiği sırada yani peşin olarak tahsil edilir. Kapalı faturalarda imza ve kaşe faturanın alt kısmında yer alır. Kapalı fatura, ödenmiş bir borcu temsil eder. Kapalı faturada, faturanın ödeme süresi yoktur.
Bu ayrım genellikle piyasa koşullarında, özellikle de ödemenin tevsiki konusunda yargı yerlerinde delil olarak sunulmaktadır. Vergi Usul Kanunu ve Türk Ticaret Kanunu’nda düzenlemeler yer almakla birlikte, ticari hayatta sıkça rastladığımız açık-kapalı fatura ayrımına mevzuatta doğrudan yer verilmemiştir.
Faturaya Dayalı İcra Takibi
Fatura alacağı icra takibi, alacaklının borçludan alacağını tahsil etmek için başvurduğu bir süreçtir. Süreç genellikle, borçlunun ödeme yapmaması durumunda, alacaklının hukuki yollara başvurmasıyla başlar.
Fatura alacağı icra takibi süreci, alacaklının icra dairesine başvurmasıyla başlar. Alacaklı, borçlunun ödeme yapmadığına dair kanıt olarak faturayı sunar. İcra dairesi, borçlunun ödeme yapması için bir süre tanır. Borçlu bu süre içinde ödeme yapmazsa, icra dairesi borçlunun mal varlığı üzerinde hukuki işlem yapabilir.
Fatura alacağı icra takibinde yetkili icra dairesi, İİK’nın genel yetki kuralına tabidir. Takip, borçlunun yerleşim yerindeki icra dairesinde açılabilir. Taraflar arasında yetki sözleşmesi varsa, bu sözleşmede belirlenen icra dairesi de yetkilidir. Yetkisiz icra dairesinde açılan takibe borçlu yetki itirazında bulunabilir.
Alacaklı, takipten önce veya takiple birlikte fatura alacağına dayanarak ihtiyati haciz de talep edebilir. Bu yol, borçlunun mal kaçırma riski varsa tercih edilir.
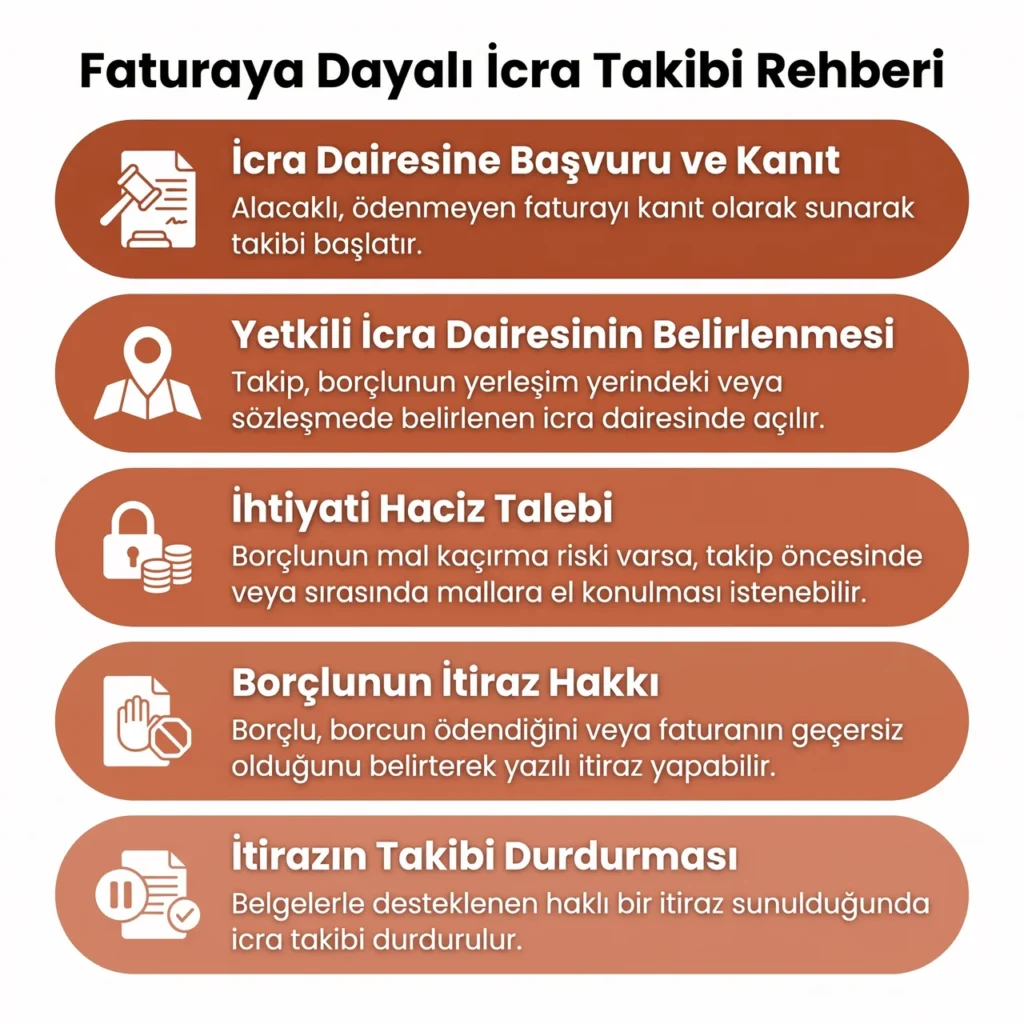
Fatura Alacağı İcra Takibi
Faturaya Dayalı İcra Takibine İtiraz
Fatura alacağı icra takibi sürecinde, borçlunun itiraz hakkı bulunmaktadır. Borçlu, fatura alacağı icra takibine itiraz ederek, alacaklının talebinin haksız olduğunu veya borcun ödendiğini iddia edebilir.
Borçlunun itirazı, icra dairesine yazılı olarak sunulmalıdır. İtiraz için sebep göstermek ya da belge sunmak gerekmez. Borçlu ödeme emrinin tebliğinden itibaren yedi gün içinde icra dairesine dilekçeyle veya sözlü olarak itirazını bildirdiğinde takip kendiliğinden durur. Yalnız borcun bir kısmına itiraz ediliyorsa itiraz edilen miktarın açıkça gösterilmesi gerekir, aksi halde itiraz edilmemiş sayılır.[6]
Fatura alacağı icra takibine itiraz, borçlunun haklarını koruma ve haksız bir talebe karşı savunma yapma hakkını sağlar. Ancak itirazın kabul edilmesi için borçlunun iddiasını kanıtlaması gerekir. Bu nedenle borçlunun itirazını destekleyecek belgeleri sunması önemlidir.
Faturaya Dayalı İcra Takibine İtirazın Kaldırılması/ İptali Davası
Fatura alacağı icra takibi sürecinde, borçlunun itiraz hakkı bulunmaktadır. İtirazın haksız veya geçersiz olduğu düşünülüyorsa, alacaklı itirazın kaldırılması veya iptali için dava açabilir.
Fatura, İİK m.68 anlamında borç ikrarını içeren kesin nitelikli bir belge sayılmaz. [7] Bu nedenle borçlu itiraz ettiğinde alacaklı, itirazın kesin kaldırılması yoluna değil, itirazın iptali davası yoluna başvurmalıdır. İtirazın iptali davası genel mahkemede açılır. Bir yıllık süre takip tarihinden değil, borçlunun itirazının alacaklıya tebliğ edildiği tarihten itibaren işler. Süre kaçırılırsa takip düşer ama alacaklının genel hükümlere göre alacak davası açma hakkı saklı kalır.[8]
Fatura alacağı icra takibine yapılan itirazın kaldırılması veya iptali davası, alacaklının borçlunun itirazını hukuki yollarla çürütme sürecidir. Alacaklının, borçlunun itirazının haksız olduğunu veya borcun hala ödenmediğini kanıtlaması gerekir.
Dava süreci, alacaklının mahkemeye başvurmasıyla başlar. Fatura alacaklarında yol itirazın iptali davasıdır ve bu dava genel mahkemede, yani ticari nitelikteki uyuşmazlıklarda asliye ticaret mahkemesinde görülür. İcra dairesinin itiraz hakkında karar verme yetkisi yoktur.
Mahkeme borçlunun itirazının haksız olduğuna karar verirse itiraz iptal edilir ve takip kaldığı yerden devam eder. Borçlunun itirazı haklı bulunursa dava reddedilir ve takip düşer. Borçlunun itirazının haksız çıkması hâlinde diğer tarafın talebiyle, reddedilen veya hükmolunan meblağın yüzde yirmisinden aşağı olmamak üzere icra inkar tazminatına da hükmedilebilir.[9]
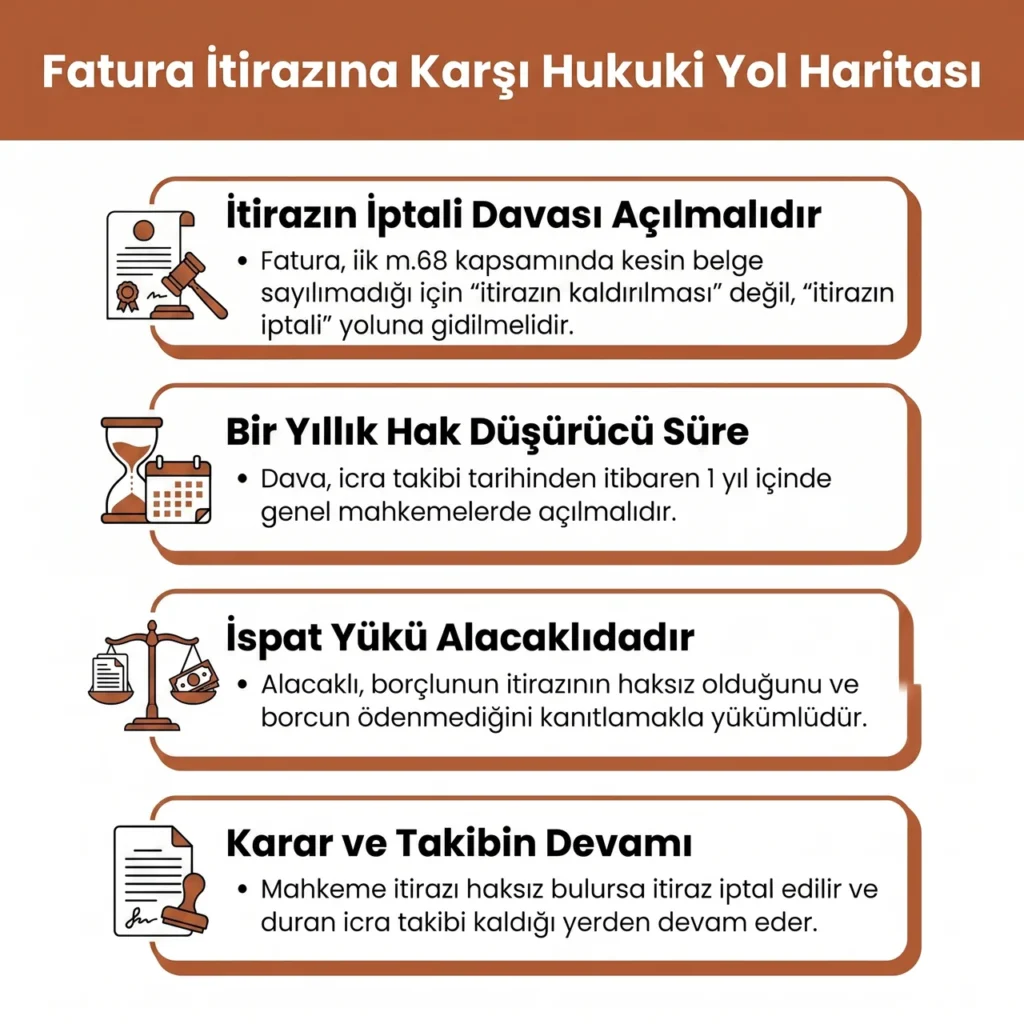
Fatura Alacağı İcra Takibi İtirazın Kaldırılması ve İptali Davası
Fatura Alacağına İlişkin Emsal Yargıtay Kararları
Fatura alacağına dayalı icra takibinde faturanın ispat gücü ve itiraz süreçleri hakkında Yargıtay’ın yerleşik içtihatları aşağıda özetlenmiştir.
FATURA İÇERİĞİNDEKİ MALLARIN ALICIYA TESLİM EDİLDİĞİNİN İSPATI (T.C. YARGITAY 19. HUKUK DAİRESİ E. 2017/4317 K. 2019/1085 T. 21.2.2019)
“…Mahkemece, yapılan yargılama ve benimsenen bilirkişi raporuna göre, davaya konu faturaların içeriği olan malların alıcıya teslim edildiğinin davalı tarafından yazılı delille ispat edilemediği, davalının kendi ticari defterlerinde dahi davacıdan alacağı bulunmadığının kayıtlı olduğu gerekçesiyle, davanın kabulüyle davacıların davalıya borçlu olmadığının tespitine ve davalının ticari defterlerine dava konusu faturayı ödenmiş olarak işlemesine rağmen takip başlatması nedeniyle kötü niyetli olduğu anlaşıldığından, asıl alacağın %20‘ si oranında kötü niyet tazminatının davalıdan alınarak davacılara verilmesine karar verilmiştir…”
TEK TARAFLI OLARAK DÜZENLENEN FATURANIN AKDİN VARLIĞINA İSPAT ETMEYE YETERLİ OLMADIĞI (T.C. YARGITAY 11. HUKUK DAİRESİ E: 2016/790 K: 2017/619 K.T. 07.02.2017)
“…Somut olayda, davalı alacaklı tarafça faturaya dayalı icra takibi başlatılmış ise de, tek taraflı olarak fatura düzenlenip, ticari defterlere kaydedilmesi akdi ilişkinin varlığını ispata yeterli değildir. Zira, dosya kapsamı itibariyle anılan faturanın davacıya tebliğ edildiğine dair bir belge bulunmadığı gibi, taraf ticari defterlerinin bilirkişi marifetiyle incelenmesi neticesinde takip konusu faturanın davacı ticari defterlerinde kayıtlı olmadığı da tespit edilmiştir. Ayrıca, ancak akdi ilişkinin ispatı halinde mal teslimi hususunda tanık dinlenebileceğinden, akdi ilişki, uyuşmazlık kapsamında ise, taraflar arasındaki taşıma sözleşmesinin varlığının tanık delili ile ispatı mümkün olmayıp, 6100 Sayılı HMK’nın 200. Maddesi uyarınca yazılı delille kanıtlanması gerekmektedir…”
TİCARİ TEAMÜLE GÖRE FATURANIN KAPALI DÜZENLENMİŞ OLMASININ FATURA BEDELİNİN ÖDENDİĞİNE KARİNE TEŞKİL ETTİĞİ (T.C. YARGITAY 19. HUKUK DAİRESİ E. 2018/367 K. 2018/3643 27.6.2018)
“…taraflar arasında 2013 yılından itibaren devam eden ticari ilişki olduğu, 07/05/2013 tarihinde mutabakat anlaşması 30/10/2013 tarihinde iş ortaklığı düzenlendiği, davalı…Ltd. Şti.’ Nin … A.Ş.’ ye fatura düzenleyerek tarım ürünlerini sattığı … A.Ş.’ ninde …Ltd. Şti.’ Ne fatura düzenleyerek nihai tüketicilere satış yapıldığı, bu ticari ilişkiye dayanılarak 87 adet fatura düzenlendiği, alınan üç bilirkişi raporuna göre de menfi tespite konu takip konusu alacağa dayanak olan kapalı faturalarda peşin ödeme kaydının bulunduğu, bu durumda asıl davada davacılar … A.Ş. ve … Ltd. Şti.’nin asıl davada davalı… Ltd. Şti.’ye borcu olmadığı, davacıların takibe itirazlarında da haklı olduğu gerekçesiyle, asıl dava olan menfi tespit davasının kabulüne icra takibinin haksız ve kötü niyetli olduğu ispatlanamadığından kötü niyet tazminatı talebinin reddine, birleşen itirazın iptali davasının reddine, kötüniyet tazminatı talebinin reddine dair karar verilmiştir…”
FATURANIN KAPALI OLMASININ PEŞİN ÖDEMEYE KARİNE TEŞKİL ETMESİ (T.C. YARGITAY 19. HUKUK DAİRESİ E. 2016/17077 K. 2018/1738 3.4.2018)
“…Mahkemece toplanan delillere ve benimsenen bilirkişi raporuna göre, davacının davalıdan satın aldığı buğday için düzenlenen 13/09/2013 tarihli faturada imza faturanın alt kısmında olmasına karşın kaşelenmediğinden kapalı fatura olarak nitelendirilemeyeceği, bu yönüyle davacı lehine ödeme konusunda bir karineden bahsedilemeyeceği, buna karşın söz konusu faturanın davacının defterinde peşin, davalının defterinde ise vadeli satış olarak kayıtlı bulunduğu ve birbirini doğrulamadığı, mülga 818 Sayılı BK.’nun 182 ve 6098 Sayılı TBK.’nun 207 madde gereğince satışın peşin olduğu asıl olup peşin satışa dair karine bulunduğu, aksini iddia eden davalı alacaklının satışın peşin olmadığını ve ödemenin yapılmadığını yazılı delillerle ya da ticari defterler ile ispatlaması gerektiği, bu hususların tarafların ticari defterleri kapsamında davalı tarafça ispatlanamadığı, takibe konu alacağın ise ödenmiş olduğu gerekçesiyle davanın kabulüne karar verilmiş, hüküm davalı vekili tarafından temyiz edilmiştir.
SONUÇ: Dosyadaki yazılara kararın dayandığı delillerle gerektirici sebeplere, delillerin takdirinde bir isabetsizlik bulunmamasına ve özellikle davaya konu faturanın kapalı olmasının peşin ödemeye karine teşkil etmiş olmasına göre, davalı vekilinin yerinde görülmeyen bütün temyiz itirazlarının reddiyle usul ve kanuna uygun bulunan hükmün ONANMASINA, aşağıda yazılı onama harcının temyiz eden davalıdan alınmasına, 03/04/2018 tarihinde oybirliğiyle karar verildi.”
FATURA BEDELİNİN ÖDENMESİ İÇİN VERİLEN KAMBİYO SENETLERİNİN TAKİP HUKUKU AÇISINDAN YORUMU (T.C. YARGITAY 19. HUKUK DAİRESİ E. 2016/14978 K. 2018/1132 T. 12.3.2018)
“…Dava, faturaya dayalı alacak istemine dair başlatılan takibe yapılan itirazın iptali istemine ilişkindir. İtirazın iptali davası icra takibi ile sıkı sıkıya bağlıdır. Borçlu icra takibinde ödeme savunmasında bulunmuş olup takip ve davaya konu edilen fatura tutarını ödediğini kanıtlamakla zorunludur. Diğer yandan 6098 Sayılı Kanun’un 133/2. Maddesi “Özellikle mevcut borç için kambiyo taahhüdünde bulunulması veya yeni bir alacak senedi ya da yeni bir kefalet senedi düzenlenmesi, tarafların açık yenileme iradeleri olmadıkça yenileme sayılmaz.” Hükmünü içermektedir. Bu durumda davalının kambiyo senedi vermiş olması taraflar arasında açıkça borcun yenilenmesine dair herhangi bir anlaşma bulunmadığı müddetçe borcun ödendiği anlamına gelmez.
Alacaklı tahsilde tekerrür olmamak kaydıyla hem temel ilişkide hem de kambiyo yoluyla alacağını talep edebilir. Bu durumda mahkemece davalının icra takip tarihinden önce yapmış olduğu ödemeler varsa alacağın takip tarihi itibariyle tespiti, takipten sonra dava tarihine kadar yapılan ödemeler yönünden dava açmakta hukuki yararı olmadığı, davadan sonra yapılan ödemelerin ise icra da infaz aşamasında dikkate alınacağı gözetilerek yeni bir bilirkişi ya da kurulundan rapor alınıp sonucuna göre karar verilmesi gerekirken eksik inceleme ile yasa uygulamasında hata yapılarak yazılı şekilde karar verilmesi doğru görülmemiştir.”
Harbiye Hukuk Bürosu İcra Avukatı Hizmetlerimiz
Harbiye Hukuk Bürosu olarak, icra hukuku alanında uzmanlaşmış avukatlarımızla hizmet veriyoruz. Fatura alacağı icra takibi, itirazın kaldırılması veya iptali gibi konularda müvekkillerimize profesyonel destek sağlıyoruz. Amacımız, hukuki süreçlerin karmaşıklığına rağmen müvekkillerimizin haklarını en iyi şekilde korumak ve onlara adil bir çözüm sunmaktır. Bizimle çalıştığınızda, sizin için en iyi sonucu elde etmek için çaba sarf edeceğimizi bilmenizi isteriz. Harbiye Hukuk Bürosu’nda, sizin yanınızdayız.
Fatura Alacağı İcra Takibi Hakkında Sıkça Sorulan Sorular
Fatura alacağı icra takibi ile ilgili sorularınızı bu başlık altında cevapladık.
Hukuki haberleri bizden takip edin
Harbiye Hukuk'u Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Kaynaklar
