Temerrüt Nedir? Şartları, Sonuçları ve Faiz Oranı
Özet, seçtiğiniz yapay zeka aracında yeni sekmede oluşturulur. Yapay zeka özetleri hatalı veya eksik olabilir; hukuki danışmanlık yerine geçmez.
Temerrüt, bir borç ilişkisinde borçlunun veya alacaklının üzerine düşen edimi zamanında ya da usulüne uygun biçimde yerine getirmemesi halini ifade eder ve Türk Borçlar Kanunu’nda hem borçlu hem de alacaklı açısından ayrı sonuçlara bağlanmıştır. Günlük hayatta en sık karşılaşılan biçimi bir para borcunun vadesinde ödenmemesidir. Ancak temerrüt yalnız para borçlarına özgü bir kurum değildir. Kanun, borcun türüne göre farklı koşullar ve farklı hukuki sonuçlar öngörür.
Temerrüt Kavramı ve Türk Borçlar Kanunu’ndaki Yeri
6098 sayılı Türk Borçlar Kanunu, temerrüdü tek bir madde ile değil iki ayrı bölümde düzenler. Borçlunun temerrüdü 117 ila 126. maddeler arasında yer alırken, alacaklının temerrüdü 106 ila 110. maddeler arasında ayrı bir başlık taşır.[1] Bu ayrım tesadüfi değildir. Karşılıklı borç yükleyen bir sözleşmede taraflardan her ikisi de aynı anda hem alacaklı hem borçlu sıfatı taşıyabilir.
Uygulamada “temerrüt” denildiğinde akla ilk gelen borçlu temerrüdüdür, çünkü icra takipleri, faiz talepleri ve tazminat davalarının büyük bölümü bu kurum üzerine kuruludur. Alacaklı temerrüdü ise daha az bilinir. Oysa özellikle satım ve eser sözleşmelerinde borçlunun korunması bakımından pratik önemi düşük değildir.
Borçlu Temerrüdünün Şartları
Bir borçlunun temerrüde düşmüş sayılması için kanunun aradığı koşullar tek tek gerçekleşmelidir. Bu koşullardan biri eksikse, alacaklı borcun varlığını ispatlasa bile temerrüde bağlı hakları -temerrüt faizi, gecikme tazminatı gibi- talep edemez.
Borcun Muaccel Hale Gelmesi
Temerrüdün ilk koşulu borcun muaccel olmasıdır. Yani alacaklının ifayı artık talep edebilir durumda bulunmasıdır. Vadesi henüz gelmemiş, şarta bağlı ya da def’i ile karşılanabilir bir borçta temerrüt söz konusu olmaz. Borcun muaccel hale gelmesiyle alacaklı borçludan ifayı isteme hakkını kazanır, ancak bu tek başına borçluyu temerrüde düşürmeye yetmez.
Alacaklının İhtarı ve İhtarsız Temerrüt Halleri
Türk Borçlar Kanunu’nun 117. maddesine göre muaccel bir borcun borçlusu, kural olarak alacaklının ihtarıyla temerrüde düşer.[2] İhtar, alacaklının borçluya “borcunu şimdi ifa et” iradesini bildirdiği, şekle bağlı olmayan tek taraflı bir irade açıklamasıdır. Noter kanalıyla, taahhütlü mektupla veya dava ya da icra takibi yoluyla da yapılabilir.
Kanun bu kurala üç istisna tanır. İfa gününün taraflarca birlikte belirlendiği veya sözleşmede saklı tutulan bir hakka dayanılarak usulüne uygun bildirimle belirlendiği hallerde, bu günün geçmesiyle borçlu kendiliğinden temerrüde düşer. Haksız fiilde fiilin işlendiği an, sebepsiz zenginleşmede ise zenginleşmenin gerçekleştiği tarih de ihtara gerek olmaksızın temerrüdün başladığı andır. Sebepsiz zenginleşen kişi iyiniyetliyse bu durumda dahi bildirim şartı aranır.[3]
Kesin vade içermeyen sözleşmelerde ihtarın tarihi büyük önem taşır, çünkü temerrüt faizi ancak bu tarihten itibaren işlemeye başlar. Yargıtay, alacaklının borçluyu dava tarihinden önce temerrüde düşürdüğünü belgeleyememesi halinde faizin ancak dava tarihinden itibaren yürütülebileceğini istikrarlı biçimde vurgular. İhtarnamenin nasıl hazırlanacağı ve tebliğ edileceğine dair ayrıntılar İhtarname Nedir? Nasıl Çekilir? yazımızda ele alınmıştır.
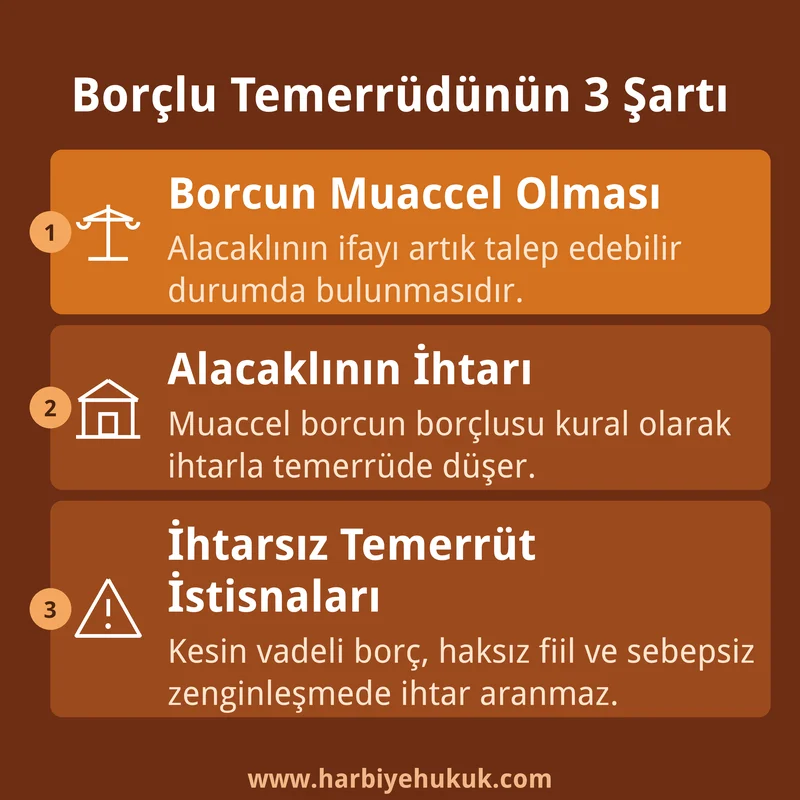
Borçlu Temerrüdünün 3 Şartı
Borçlu Temerrüdünün Hukuki Sonuçları
Borçlu temerrüde düştüğü andan itibaren kanun alacaklıya birden fazla hak tanır. Bu haklar, borcun para borcu ya da başka bir edim olmasına göre farklılaşır.
Gecikme Tazminatı ve Kusursuzluk İspatı
Temerrüde düşen borçlu, borcun geç ifasından dolayı alacaklının uğradığı zararı gidermekle yükümlüdür.[4] Bu sorumluluktan kurtulmanın tek yolu, borçlunun temerrüde düşmekte kendisine hiçbir kusur yüklenemeyeceğini ispat etmesidir. Kusur karinesi kanunen borçlu aleyhinedir. Gerçek bir mücbir sebebin varlığı bu ispatı kolaylaştırabilir. Konunun ayrıntısı Mücbir Sebep Hali Nedir? yazımızda anlatılmıştır.
Beklenmedik Halden Sorumluluk
Kanun, temerrüde düşen borçluyu normal şartlarda sorumlu tutulmayacağı bir beklenmedik halden de sorumlu tutar. Borçlu, borcunu zamanında ifa etmiş olsaydı bile aynı beklenmedik halin alacaklıyı etkileyeceğini ispat edemedikçe bu riskten kurtulamaz.[5] Bu düzenleme, gecikmenin bedelini temerrüde düşmüş tarafa yükleyerek zamanında ifanın önemini pekiştirir.
Temerrüt Faizi Ödenmesi
Para borçlarında temerrüdün en somut sonucu temerrüt faizidir. Sözleşmede ayrı bir oran kararlaştırılmamışsa, uygulanacak yıllık temerrüt faizi, faiz borcunun doğduğu tarihte yürürlükte olan mevzuata göre belirlenir.[6] Bu oran pratikte 3095 sayılı Kanun’un 1. maddesindeki yasal faiz oranıyla aynıdır ve düzenli aralıklarla güncellenir. Güncel oran ve örnek hesaplamalar için Yasal Faiz Oranı Nedir? yazımıza bakılabilir.
Taraflar sözleşmeyle bir temerrüt faizi oranı belirleyebilir, fakat bu oran yasal orandan yüzde yüz fazlasını aşamaz.[7] Akdi faiz kararlaştırılmış ama temerrüt faizi ayrıca belirlenmemişse ve akdi oran yasal orandan yüksekse, temerrüt faizi de akdi oran üzerinden yürütülür.[8] Bu son kural, borçlunun sözleşmedeki yüksek akdi faizden kaçıp düşük yasal orana sığınmasını engellemek içindir.
Faizi Aşan Zararın Tazmini
Temerrüt faizi, alacaklının uğradığı zararın asgari ve maktu karşılığıdır. Zarar bu tutarı aşıyorsa alacaklı fazlasını da isteyebilir. Alacaklının temerrüt faizini aşan bir zarara uğradığını ispatlaması halinde, borçlu kendi kusuru bulunmadığını kanıtlayamadıkça bu ek zararı da tazmin etmekle yükümlüdür.[9] Ticari alacaklarda kur farkı veya kredi maliyeti gibi kalemler bu yolla talep edilebilir.
Karşılıklı Sözleşmelerde Seçimlik Haklar ve Sözleşmeden Dönme
İki tarafa borç yükleyen sözleşmelerde alacaklı, borçluya uygun bir süre vererek ifayı bekleyebilir. Sürenin sonunda borç yine ifa edilmemişse ya da süre verilmesini gerektirmeyen bir durum varsa üç yoldan birini seçebilir.[10] Bu seçimlik haklar şunlardır:
- Aynen ifayı ve gecikme tazminatını birlikte istemek,
- İfadan ve gecikme tazminatından vazgeçtiğini bildirerek borcun hiç ifa edilmemesinden doğan zararın (müspet zarar) giderilmesini istemek,
- Sözleşmeden dönmek ve alınmış edimlerin karşılıklı iadesini talep etmek. Borçlu kusursuzluğunu ispat edemezse alacaklı sözleşmenin hükümsüz kalmasından doğan zararın (menfi zarar) da giderilmesini isteyebilir.
Alacaklı bu üç yoldan hangisini izleyeceğini gecikmeksizin karşı tarafa bildirmelidir. Aksi halde aynen ifa talebinde ısrar ettiği kabul edilir.[11] Sürekli edimli sözleşmelerde -kira, hizmet gibi- dönme hakkının yerini fesih hakkı alır ve bu fesih ancak ileriye etkili sonuç doğurur.[12]
Ticari İşlerde Temerrüt Faizinin Farkı
3095 sayılı Kanuni Faiz ve Temerrüt Faizine İlişkin Kanun’un 2. maddesi, ticari işler için ayrı bir ölçüt getirir. Bir miktar paranın ödenmesinde temerrüde düşen borçlu, sözleşmede aksi kararlaştırılmadıkça yasal orana göre temerrüt faizi öder. Ancak Türkiye Cumhuriyet Merkez Bankası’nın önceki yılın 31 Aralık günü kısa vadeli avanslar için uyguladığı faiz oranı bu miktardan yüksekse, ticari işlerde temerrüt faizi sözleşme olmasa dahi bu yüksek oran üzerinden istenebilir.[13]
Bu fark küçük görünse de tacirler arası yüksek tutarlı alacaklarda ciddi bir sonuç doğurur, çünkü avans faizi çoğu zaman yasal orandan yüksek seyreder. Tacirler arasında sözleşmeyle kararlaştırılacak faiz oranı bakımından Türk Ticaret Kanunu’nun özel hükmü nedeniyle Türk Borçlar Kanunu’nun 120. maddesindeki yüzde yüz üst sınırı da uygulanmaz. Oran serbestçe belirlenebilir. Temerrüt faizi hesaplanırken bileşik faiz (mürekkep faiz) yürütülemeyeceği de unutulmamalıdır.[14]
Kanuni faiz oranının hesaplanma yöntemi 2026 yılında değişikliğe uğramıştır. Oran artık sabit bir yüzde olarak değil, Merkez Bankası’nın reeskont oranına endeksli biçimde her yıl yeniden hesaplanmaktadır.[15] Bu nedenle güncel oranı tek seferlik ezberlemek yerine dönemsel güncellemeleri takip etmek daha güvenlidir.
Alacaklı Temerrüdü ve Sonuçları
Borç ilişkisinde yalnızca borçlu değil, alacaklı da temerrüde düşebilir. Alacaklı temerrüdü, borçlunun gereği gibi sunduğu ifayı alacaklının haklı bir sebep olmaksızın kabulden kaçınması ya da ifanın yapılabilmesi için kendisine düşen hazırlık işlemlerini yerine getirmemesi halinde ortaya çıkar.[16] Satıcının teslime hazır tuttuğu malı alıcının almaktan kaçınması buna örnek gösterilebilir.
Alacaklı Temerrüdünün Şartları
Alacaklının temerrüde düşmesi için kusurlu olması aranmaz. Kanun bu bakımdan borçlu temerrüdünden ayrılır. Aranan koşullar. Borcun gereği gibi teklif edilmiş olması, alacaklının bu teklifi kabulden veya ifaya katkı için gereken hazırlık fiillerinden kaçınması ve bu kaçınmanın haklı bir sebebe dayanmamasıdır. Alacaklı, müteselsil borçlulardan birine karşı temerrüde düşerse diğerlerine karşı da temerrüde düşmüş sayılır.[17]
Borçlunun Tevdi ve Satma Hakkı
Alacaklı temerrüde düştüğünde, konusu bir şeyin teslimi olan borçlarda borçlu bu şeyi tevdi ederek borcundan kurtulabilir. Hasar ve giderler bu andan itibaren alacaklıya aittir.[18] Tevdi yeri ifa yerindeki hakim tarafından belirlenir ve bu konudaki uyuşmazlıklar Tevdi Mahalli Tayini (Ödeme Yeri Belirlenmesi) Davası yoluyla çözülür.
Teslim edilecek şeyin niteliği tevdiye uygun değilse, bozulabilir bir maldan ibaretse ya da saklanması ciddi gider gerektiriyorsa, borçlu alacaklıya önceden ihtarda bulunmak ve hakimden izin almak koşuluyla malı açık artırmayla sattırıp bedelini tevdi edebilir. Borsada kayıtlı ya da piyasa değeri olan mallarda açık artırma şartı aranmaz.[19]
Alacaklı Temerrüdünde Sözleşmeden Dönme
Borcun konusu bir şeyin tesliminden ibaret değilse, örneğin bir yapma ediminden ibaretse, borçlu alacaklının temerrüdü halinde borçlu temerrüdüne ilişkin hükümlere göre sözleşmeden dönebilir.[20] Kanun, alacaklı temerrüdünün genel sonuçlarını ayrıca düzenlememiş, bu boşluğu doktrin ve Yargıtay kararları doldurmuştur. Sorumluluğun hafiflemesi, ödemezlik def’i ve hasarın alacaklıya geçmesi bu genel sonuçlar arasında sayılabilir.
Borçlu Temerrüdü ile Alacaklı Temerrüdü Arasındaki Fark
İki kurum sık karıştırılır çünkü ikisi de “temerrüt” adını taşır, oysa doğurdukları sonuçlar farklı yönlere işler. Aşağıdaki tabloda temel farklar gösterilmektedir.
| Ölçüt | Borçlu Temerrüdü | Alacaklı Temerrüdü |
|---|---|---|
| Düzenlendiği maddeler | TBK m.117-126 | TBK m.106-110 |
| Kusur aranır mı | Kusur karinesi borçlu aleyhinedir | Kusur şartı aranmaz |
| Temel sonuç | Gecikme tazminatı, temerrüt faizi | Tevdi hakkı, satma hakkı |
| Dönme hakkı | Alacaklı sözleşmeden dönebilir | Borçlu sözleşmeden dönebilir |
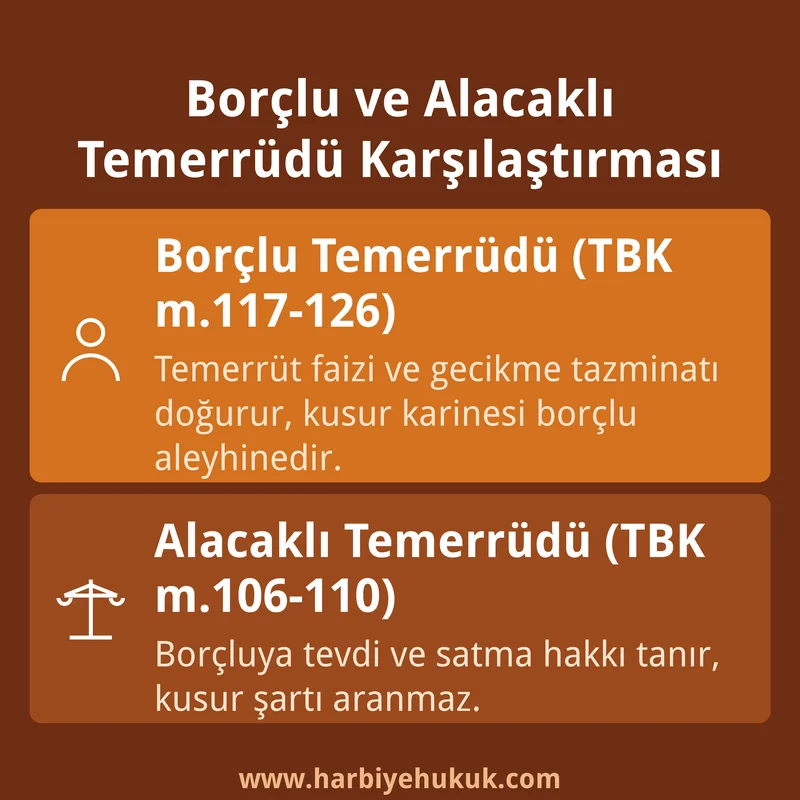
Borçlu ve Alacaklı Temerrüdü Karşılaştırması
Temerrüde Düşürme İhtarnamesinin Hazırlanması
İhtar için kanunda bir şekil şartı öngörülmemiştir, fakat ispat kolaylığı açısından yazılı ve tebliğ tarihi belli bir yöntem tercih edilmelidir. İhtarnamede borcun konusu, miktarı, dayanağı ve borçluya tanınan makul ödeme süresi açıkça yazılmalıdır. Aksi halde “hangi borç için temerrüde düşürüldüğü” tartışması gündeme gelebilir.
Tacirler arasındaki temerrüt ihtarları için kanun, noter aracılığıyla, taahhütlü mektupla veya telgrafla yapılma şartı getirmiştir.[21] Noter kanalıyla ihtar çekmenin adımları ve ücretleri Noterden İhtar Çekme Nasıl Yapılır? Ücret ve Örnekler yazımızda ayrıntılı olarak anlatılmıştır.
Uygulamada sık görülen bir hata, ihtarnamede süre verilmeden doğrudan dava veya icra yoluna başvurulmasıdır. Sözleşmede kesin bir vade yoksa ve olay ihtarsız temerrüt istisnalarından birine girmiyorsa, süre verilmeden açılan davada faiz talebinin bir kısmı reddedilebilir. Bu nedenle alacağın niteliği ihtar göndermeden önce netleştirilmelidir. Para dışı bir alacağın, örneğin ödünç verilen bir tutarın geri istenmesinde izlenecek yöntemler için Borç Verilen Paranın Geri Alınması yazısına da bakılabilir.
Sıkça Sorulan Sorular
Bu bölümde temerrüt konusunda en sık gelen soruları yanıtlıyoruz.
Hukuki haberleri bizden takip edin
Harbiye Hukuk'u Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Kaynaklar
- 6098 sayılı Türk Borçlar Kanunu, madde 106-110 ve 117-126 ↩
- 6098 sayılı Türk Borçlar Kanunu, madde 117/1 ↩
- 6098 sayılı Türk Borçlar Kanunu, madde 117/2 ↩
- 6098 sayılı Türk Borçlar Kanunu, madde 118 ↩
- 6098 sayılı Türk Borçlar Kanunu, madde 119 ↩
- 6098 sayılı Türk Borçlar Kanunu, madde 120/1 ↩
- 6098 sayılı Türk Borçlar Kanunu, madde 120/2 ↩
- 6098 sayılı Türk Borçlar Kanunu, madde 120/3 ↩
- 6098 sayılı Türk Borçlar Kanunu, madde 122 ↩
- 6098 sayılı Türk Borçlar Kanunu, madde 123-125 ↩
- 6098 sayılı Türk Borçlar Kanunu, madde 125 ↩
- 6098 sayılı Türk Borçlar Kanunu, madde 126 ↩
- 3095 sayılı Kanuni Faiz ve Temerrüt Faizine İlişkin Kanun, madde 2 ↩
- 3095 sayılı Kanuni Faiz ve Temerrüt Faizine İlişkin Kanun, madde 3 ↩
- 3095 sayılı Kanuni Faiz ve Temerrüt Faizine İlişkin Kanun, madde 1 (7589 sayılı Kanun’la değişik) ↩
- 6098 sayılı Türk Borçlar Kanunu, madde 106 ↩
- 6098 sayılı Türk Borçlar Kanunu, madde 106/2 ↩
- 6098 sayılı Türk Borçlar Kanunu, madde 107 ↩
- 6098 sayılı Türk Borçlar Kanunu, madde 108 ↩
- 6098 sayılı Türk Borçlar Kanunu, madde 110 ↩
- 6102 sayılı Türk Ticaret Kanunu, madde 18/3 ↩
