Yasal Faiz Oranı Nedir?
Özet, seçtiğiniz yapay zeka aracında yeni sekmede oluşturulur. Yapay zeka özetleri hatalı veya eksik olabilir; hukuki danışmanlık yerine geçmez.
Yasal faiz oranı, borç ve alacak ilişkilerinde tarafların karşılaşabileceği hukuki sonuçlardan biri olup, borcun gecikmesi durumunda devreye giren ve kanunlar çerçevesinde belirlenen bir faiz türüdür. Faizin dönem dönem işletilmesi hâlinde ortaya çıkan tutar için bileşik faiz hesaplama aracına bakabilirsiniz. Belirli bir alacağın iki tarih arasındaki yasal faizi, oran değişiklikleri de gözetilerek faiz hesaplama aracıyla bulunabilir.
3095 sayılı Kanuni Faiz ve Temerrüt Faizine İlişkin Kanun’un 1. maddesinde düzenlenen kanuni faiz oranı, 31 Temmuz 2026 tarihli ve 33326 sayılı Resmî Gazete’de yayımlanan 7589 sayılı Kanun’la (12. Yargı Paketi) değişmiş olup bugün itibarıyla yıllık %31 olarak uygulanmaktadır.
Bu oran, Türkiye Cumhuriyet Merkez Bankasının reeskont oranına endeksli olarak belirlenmekte ve her yıl güncellenmektedir. Yasal faiz oranı, taraflar arasında belirlenen özel faiz oranı yoksa devreye giren bir hukuki uygulamadır.
Yasal Faiz Oranı Nasıl Belirlenir?
Yasal faiz oranı, Borçlar Kanunu ve 3095 sayılı Kanun çerçevesinde belirlenir. 31 Temmuz 2026‘dan itibaren yürürlükte olan sisteme göre bu oran artık yıllık bir açıklamayla değil, otomatik bir formülle belirlenir: Türkiye Cumhuriyet Merkez Bankasının bir önceki yılın 31 Aralık günü uyguladığı kısa vadeli kredi reeskont oranının %80‘i esas alınır.
30 Haziran’daki oran, 31 Aralık’takinden 5 puan veya daha fazla farklıysa, yılın ikinci yarısında güncel oran geçerli olur. Taraflar aralarında daha yüksek veya düşük bir faiz oranı belirleyememişse, bu şekilde hesaplanan yasal faiz oranı uygulanır.
Yasal Faiz Oranının Uygulandığı Durumlar
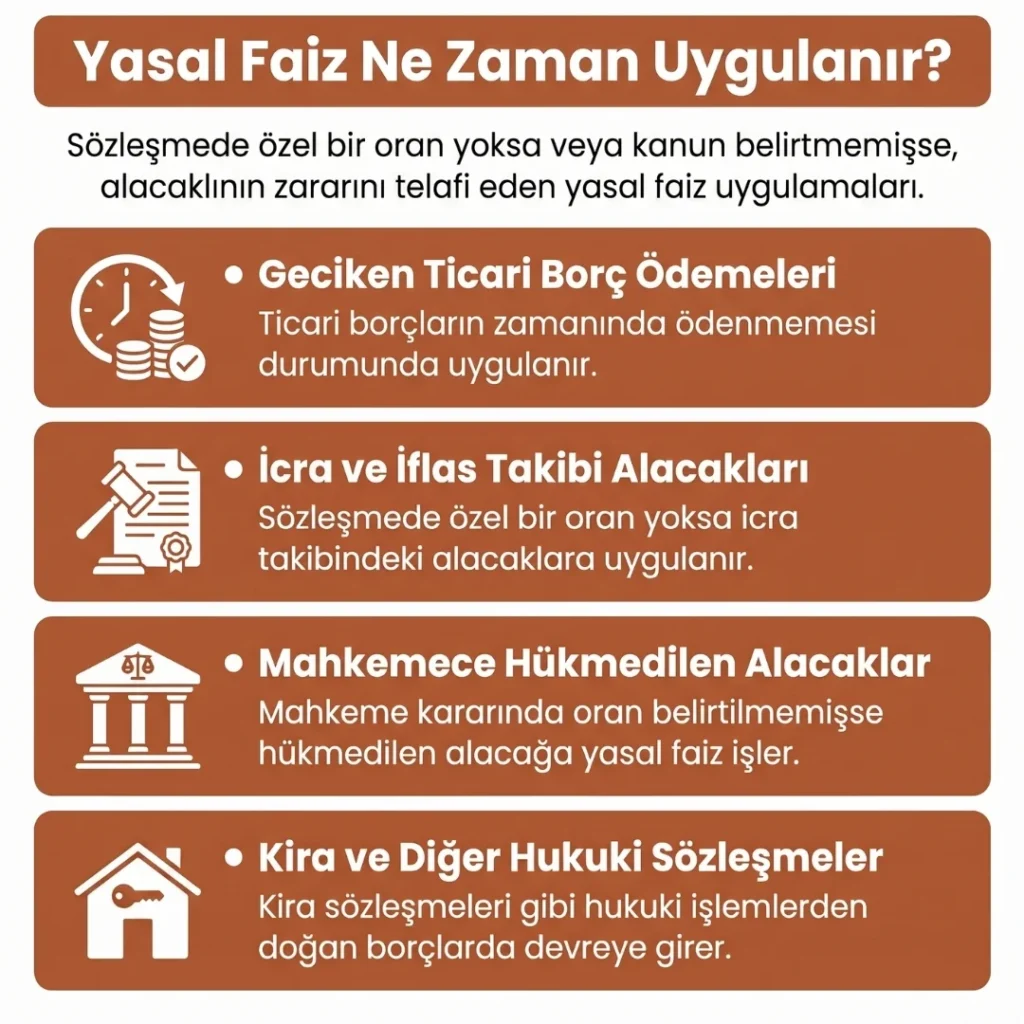
Yasal faiz oranı, çeşitli durumlarda devreye girer. En yaygın uygulamaları şunlardır:
- Ticari borçların geç ödenmesi
- İcra ve iflas işlemleri sırasında alacakların tahsil edilmesi — icra takibine konu alacaklara da, sözleşmede özel bir oran yoksa aynı yasal faiz oranı uygulanır
- Mahkeme kararları ile hükmedilen alacaklar — mahkeme kararında faiz oranı belirtilmemişse, hükmedilen alacağa yasal faiz oranı uygulanır
- Kira sözleşmeleri gibi hukuki işlemler
Bu gibi durumlarda, borcun ödenmemesi veya geç ödenmesi durumunda yasal faiz oranı uygulanarak, alacaklının zararını telafi etmeye çalışılır. Yasalarda faize ve türüne ilişkin özel bir hüküm yoksa veya faiz oranı sözleşme ile daha yüksek kararlaştırılmamışsa, yasal faiz uygulanır.
Yasal Faiz Oranı Ne Zaman Uygulanır?
Yasal Faiz Oranı ve Geç Ödeme Tazminatı
Geç ödeme durumunda yalnızca yasal faiz uygulanmaz. Aynı zamanda, belirli durumlarda geç ödeme tazminatı da devreye girebilir. Özellikle ticari sözleşmelerde, alacaklıların zararını azaltmak amacıyla gecikme tazminatı da talep edilebilir. Bu tazminat, borçluya ek bir yükümlülük getirir ve faiz oranının üzerine eklenebilir.
Yasal Faiz Oranı Güncellemeleri ve Takibi
Yasal faiz oranı, her yıl ekonomik durumlara göre güncellenir. Bu nedenle, borç ve alacak ilişkilerinde yasal faiz oranını yakından takip etmek büyük önem taşır. Alacaklılar ve borçlular, güncel faiz oranlarına göre haklarını ve yükümlülüklerini belirlemek zorundadırlar. Yıl içerisinde değişiklik olma ihtimali göz önüne alındığında, Resmî Gazete duyuruları takip edilmelidir.
Kanuni Faiz Oranı Tarihçesi ve Güncel Durum
3095 sayılı Kanun’un 1. maddesi uyarınca, Türk Borçlar Kanunu ve Türk Ticaret Kanunu’na göre faiz ödenmesi gereken hallerde, miktarı sözleşme ile tespit edilmemişse bu ödeme yıllık %12 oranı üzerinden yapılır. Cumhurbaşkanı, bu oranı aylık olarak belirlemeye, yüzde onuna kadar indirmeye veya bir katına kadar artırmaya yetkilidir. [1]
Bu yetkiye dayanılarak, Bakanlar Kurulu’nun 19 Aralık 2005 tarihli ve 2005/9831 sayılı kararı, 30 Aralık 2005 tarihli ve 26039 sayılı Resmî Gazete’de yayımlanmış, oran 1 Ocak 2006 tarihinden itibaren yıllık %9 olarak uygulanmaya başlamıştır.
Kanuni faiz oranı, 01.06.2024 tarihi itibarıyla %9’dan %24‘e çıkarılmıştır. Bu değişiklik, 21 Mayıs 2024 tarihli ve 32552 sayılı Resmî Gazete’de yayımlanan 8485 sayılı Cumhurbaşkanı Kararı ile yapılmış, oran 1 Haziran 2024 tarihinden itibaren geçerli olmak üzere yıllık %24‘e yükseltilmiştir. [2]
01.06.2024‘ten 31 Temmuz 2026‘ya kadar yasal faiz oranı sabit şekilde yıllık %24 olarak uygulandı. 12. Yargı Paketi ile birlikte 31 Temmuz 2026 tarihinden itibaren bu sabit oran sistemi sona erdi ve yasal faiz oranı yıllık %31‘e yükseldi, ayrıntı aşağıdaki bölümde yer alıyor. 3095 sayılı Kanun’daki bu oran uygulamada adi kanuni faiz veya kısaca kanuni faiz olarak da anılır.
Türk Borçlar Kanunu’nun 88. maddesi, faiz ödeme borcunda oran sözleşmeyle belirlenmemişse hangi oranın uygulanacağını 3095 sayılı Kanun’a bırakır. Aynı Kanun’un 120. maddesi, temerrüt faizi için de ayrı bir oran kararlaştırılmamışsa 88. maddedeki oranın geçerli olacağını belirtir. Sözleşmede aksi kararlaştırılmadığı sürece, hem adi faiz hem de temerrüt faizi aynı yasal orana tabidir. [3]
Kanuni Faizde Yeni Dönem: 12. Yargı Paketi
16 Temmuz 2026‘da TBMM Genel Kurulu’nda kabul edilen 12. Yargı Paketi, 31 Temmuz 2026 tarihli ve 33326 sayılı Resmî Gazete’de 7589 sayılı Kanun olarak yayımlandı ve kanuni faize ilişkin 10. madde aynı gün yürürlüğe girdi. Sabit yüzde yerine artık TCMB’nin bir önceki yılın 31 Aralık günü uyguladığı kısa vadeli kredi reeskont oranının yüzde sekseni esas alınıyor. 30 Haziran’daki oran, 31 Aralık’takinden 5 puan veya daha fazla farklıysa, yılın ikinci yarısında güncel oran geçerli olur.
31.12.2025 tarihinde TCMB’nin reeskont (iskonto) oranı %38,75 idi. 30.06.2026 itibarıyla bu oranda 5 puan veya üzerinde bir değişim gerçekleşmediği için yıl başındaki %38,75 esas alınır. Buna göre 31 Temmuz 2026 itibarıyla yasal faiz oranı, %38,75 x %80 = %31 olarak uygulanmaktadır. Paketin tüm maddeleri için 12. Yargı Paketi yazımıza bakabilirsiniz. [4]
Yasal Faiz Oranı ile Anlaşmalı Faiz Oranı Arasındaki Farklar
Yasal faiz oranı, borçlu ve alacaklı arasında özel bir anlaşma yapılmadığında uygulanır. Ancak taraflar, sözleşme ile daha yüksek ya da daha düşük bir faiz oranı belirleyebilirler. Anlaşmalı faiz oranı, serbest piyasa koşullarına göre belirlenir ve tarafların iradelerine bağlıdır. Anlaşma yapılmamışsa devreye yasal faiz oranı girer ve bu oran bağlayıcıdır.
Bu serbestinin bir sınırı var: ticari olmayan işlerde sözleşmeyle belirlenecek faiz oranı, yasal oranın yüzde elli fazlasını aşamaz. [5] Tacirler arasındaki işlemlerde ise bu sınır uygulanmaz, faiz oranı serbestçe kararlaştırılabilir. [6]
Yasal Faiz Oranı ve Hukuki Süreçler
Borçların geç ödenmesi durumunda devreye giren yasal faiz oranı, genellikle icra takipleri ve mahkeme süreçlerinde sıkça karşılaşılan bir kavramdır. Alacaklılar, borçlarını tahsil ederken hem ana parayı hem de bu ana para üzerinden hesaplanan yasal faizi talep edebilirler. Mahkemeler, borçların ödenmemesi durumunda faiz uygulanmasına karar vererek, yasal faiz oranına göre hesaplamalar yapar.
Gecikme Zammı
6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun‘un (“6183 sayılı Kanun“) 51. maddesi uyarınca kamu alacağının ödeme müddeti içinde ödenmeyen kısmına, vadenin bitim tarihinden itibaren her ay için ayrı ayrı %4 oranında gecikme zammı uygulanır.
Cumhurbaşkanı, gecikme zammı oranlarını aylar itibarıyla topluca veya her ay için ayrı ayrı, yüzde onuna kadar indirmeye, gecikme zammı oranı ile gecikme zammı asgari tutarını iki katına kadar artırmaya, ayrıca gecikme zammı oranını aylar itibarıyla farklı olarak belirlemeye ve gecikme zammını bileşik faiz usulüyle aylık, üç aylık, altı aylık veya yıllık olarak hesaplatmaya yetkilidir.
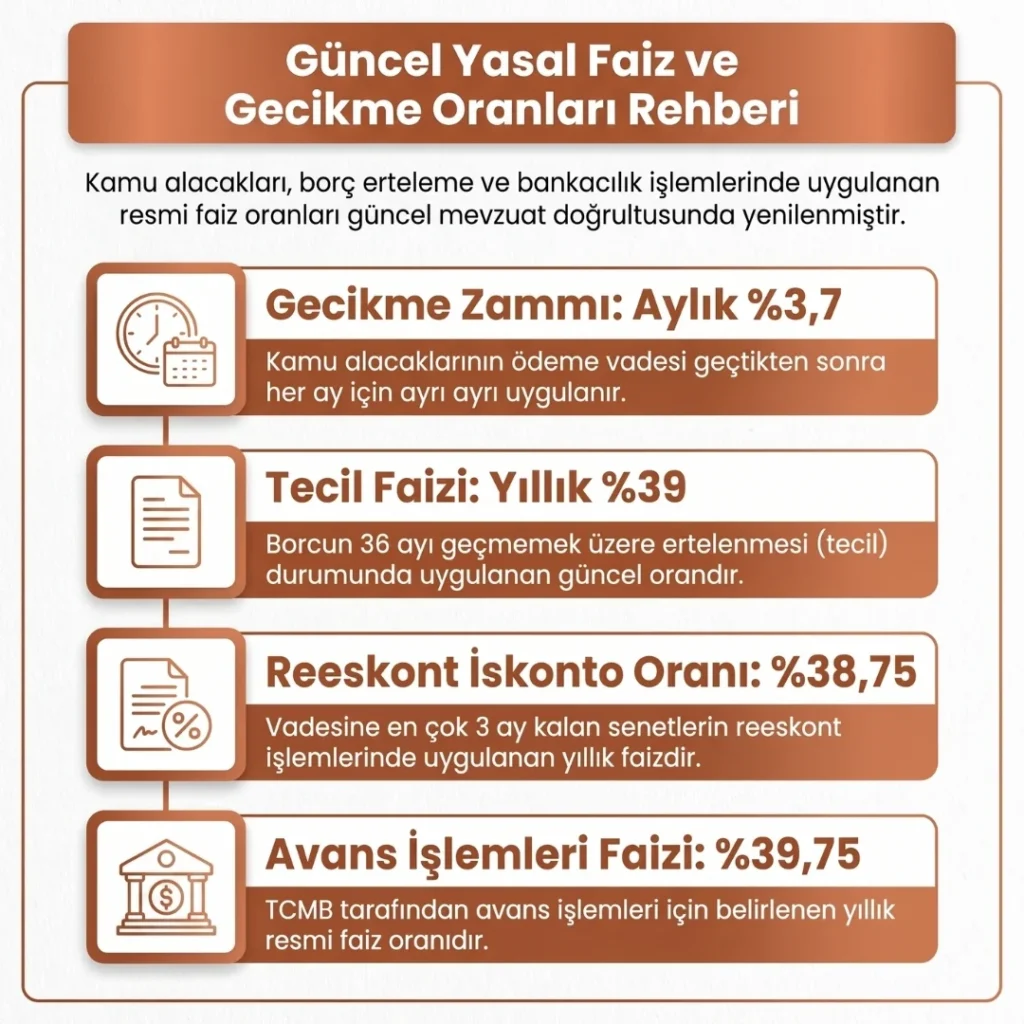
Gecikme zammı oranı, 13 Kasım 2025 tarihli ve 33076 sayılı Resmî Gazete’de yayımlanan 10556 sayılı Cumhurbaşkanı Kararı ile, 13.11.2025 tarihinden itibaren geçerli olmak üzere her ay için ayrı ayrı %3,7 olarak belirlenmiştir. [7]
Belirtmek gerekir ki, gecikme zammı, 213 sayılı Vergi Usul Kanunu’na göre uygulanan vergi ziyaı cezalarında bu madde uyarınca belirlenen oranda, mahkemeler tarafından verilen ve ceza mahiyetinde olan amme alacaklarında ise bu oranın yarısı ölçüsünde uygulanır. Bunların dışındaki ceza mahiyetinde olan amme alacaklarına gecikme zammı uygulanmaz.
Tecil Faizi Oranı
6183 sayılı Kanun’un 48. maddesi uyarınca, kamu borcunun vadesinde ödenmesi veya haczin tatbiki veyahut haczolunmuş malların paraya çevrilmesi amme borçlusunu çok zor duruma düşürecekse, borçlu tarafından yazı ile istenmiş ve teminat gösterilmiş olmak şartıyla, alacaklı amme idaresince veya yetkili kılacağı makamlarca, kamu alacağı 36 ayı geçmemek üzere ve faiz alınarak tecil olunabilir.
Tecil faizi oranı, 13 Kasım 2025 tarihli ve 33076 sayılı Resmî Gazete’de yayımlanan Tahsilat Genel Tebliği (Seri: C Sıra No: 9) ile, 13.11.2025 tarihinden itibaren geçerli olmak üzere yıllık %39 olarak güncellenmiştir. Önceki oran, 22.05.2024 tarihinden bu yana yıllık %48 idi (Seri: C Sıra No: 8). [8]
Tebliğin yayımı tarihinden, yani 13 Kasım 2025‘ten önce yapılan müracaatlara dayanılarak tecil edilecek olan kamu alacakları ile aynı tarihten önce tecil edilmiş ve tecil şartlarına uygun olarak ödenmekte olan kamu alacaklarına, tecil şartlarına uygun olarak ödendikleri sürece, müracaat tarihlerinden itibaren eski tecil faizi oranı uygulanmaya devam edecektir.
Güncel Yasal Faiz Oranları ve Gecikme Faizleri
Reeskont Faizi
“Reeskont (mükerrer ıskonto), bir banka tarafından ıskonto edilmiş bir ticari senedin, o bankaca bir başka bankaya ıskonto ettirilmesidir. Uygulamada görülen haliyle bankaların ıskonto yoluyla devraldıkları senetleri T.C. Merkez Bankasına tekrar ıskontoya verme işlemidir. Bu işlemde uygulanan faiz oranına ise ‘reeskont faiz oranı’ denmekte olup, bu oran T.C. Merkez Bankası’nca belirlenir.”
Reeskont faiz oranının Merkez Bankası tarafından belirlenmesi ile ilgili olarak, “önceleri ticari borçlarda alacağa reeskont faiz uygulanmakta iken, Merkez Bankasının reeskont faizini belirleme yetkisi kaldırılmış olmakla artık bu oranın bankadan sorulması gereksizdir.”
20 Aralık 2025 tarihli ve 33113 sayılı Resmî Gazete’de yayımlanan TCMB tebliği ile, vadesine en çok 3 ay kalan senetler için reeskont işlemlerinde uygulanacak iskonto faiz oranı yıllık %38,75, avans işlemlerinde uygulanacak faiz oranı ise yıllık %39,75 olarak belirlenmiştir.
12. Yargı Paketi ile 31 Temmuz 2026’dan itibaren yürürlüğe giren yeni kanuni faiz sistemi, bu tebliğdeki %38,75’lik reeskont (iskonto) oranını esas almaktadır; kanun metninde geçen “reeskont oranı” ifadesi, daha yüksek olan %39,75‘lik avans oranından farklı bir kalemdir.
Uyarı: Kanuni faiz hesaplamasında TCMB’nin reeskont (iskonto) oranı esas alınır; hesaplamada yanlışlıkla daha yüksek olan avans oranının kullanılması hatalı bir sonuç doğurur.
Yasal Faiz Nasıl Hesaplanır?
Hesaplama tek bir formüle dayanır. Anapara, yıllık faiz oranı ve gün sayısı çarpılır, 36.500’e bölünür.
Faiz = (Anapara × Oran × Gün) / 36.500
Örnek: 100.000 TL anaparaya, güncel %31 yıllık oran üzerinden 90 günlük yasal faiz şu şekilde hesaplanır: (100.000 × 31 × 90) / 36.500 = 7.643,84 TL.
Farklı gün sayıları için, 100.000 TL anapara ve %31 yıllık oran esas alınarak hesaplanan tutarlar aşağıdaki tabloda yer almaktadır:
| Gün Sayısı | Formül | Yasal Faiz Tutarı |
|---|---|---|
| 30 Gün | (100.000 × 31 × 30) / 36.500 | 2.547,95 TL |
| 60 Gün | (100.000 × 31 × 60) / 36.500 | 5.095,89 TL |
| 90 Gün | (100.000 × 31 × 90) / 36.500 | 7.643,84 TL |
| 180 Gün | (100.000 × 31 × 180) / 36.500 | 15.287,67 TL |
| 365 Gün (1 Yıl) | (100.000 × 31 × 365) / 36.500 | 31.000,00 TL |
01.06.2024–30.07.2026 döneminde işleyen faiz için ise %24’lük eski oran esas alınmaya devam eder; bu dönem için 100.000 TL anaparaya 90 günlük yasal faiz (100.000 × 24 × 90) / 36.500 = 5.917,81 TL’dir.
Yasal Faiz Oranı Hakkında Sıkça Sorulan Sorular
Yasal faiz oranı ile ilgili sorularınızı bu başlık altında cevapladık.
Hukuki haberleri bizden takip edin
Harbiye Hukuk'u Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Kaynaklar
- 3095 sayılı Kanuni Faiz ve Temerrüt Faizine İlişkin Kanun m.1 ↩
- 8485 sayılı Cumhurbaşkanı Kararı, RG: 21.05.2024/32552 ↩
- Türk Borçlar Kanunu m.88 ve m.120 ↩
- 7589 sayılı Kanun m.10, RG: 31.07.2026/33326 ↩
- Türk Borçlar Kanunu m.88/2 ↩
- Yargıtay Hukuk Genel Kurulu, E. 2013/6-2249, K. 2015/1362, T. 15.05.2015 ↩
- 6183 sayılı Kanun m.51, 10556 sayılı Cumhurbaşkanı Kararı, RG: 13.11.2025/33076 ↩
- 6183 sayılı Kanun m.48, Tahsilat Genel Tebliği Seri C Sıra No:9, RG: 13.11.2025/33076 ↩
