Emekli Çalışanın İşverene Maliyeti
Özet, seçtiğiniz yapay zeka aracında yeni sekmede oluşturulur. Yapay zeka özetleri hatalı veya eksik olabilir; hukuki danışmanlık yerine geçmez.
Emekli çalışanın işverene maliyeti 2026 yılında asgari ücretli çalışan için 41.204,93 TL’dir. Sosyal güvenlik destek primine (SGDP) tabi olmaları nedeniyle emekli çalışanlar işverene bazı ek yükümlülükler getirir. Emekli bir çalışanın işverene olan maliyeti, brüt ücret üzerinden hesaplanan SGDP oranı ve çalışanın brüt maaşı dikkate alınarak belirlenir. Bu durumda işveren, SGDP ödemesini yapar ve bu prim, işverenin maliyet kalemleri arasında yer alır.
Emekli çalışanın işverene maliyeti, yalnızca SGDP ile sınırlı değildir. İşverenler, emekli çalışanların gelir vergisi, damga vergisi ve diğer yasal yükümlülükleri gibi maliyetleri de göz önünde bulundurmalıdır. Emekli çalışanların iş gücüne katkıları, işverenler için hem fırsatlar hem de maliyetler yaratır. SGDP ödeme yükümlülüğü işverenlere ek bir maliyet getirse de, emekli çalışanların deneyimleri ve bilgi birikimleri işletmelere değerli katkılar sağlar.
Maliyetin tamamı tek bir orandan çıkmaz. Destek primi, kısa vadeli sigorta primi ve asgari ücret istisnasının dışında kalan vergiler hesaba ayrı ayrı girer. Aşağıda bu kalemler asgari ücret üzerinden sayısal olarak gösteriliyor, destek priminin kimlerden kesilmediği de ayrıca anlatılıyor.
Emekli Çalışan Tanımı
Emekli çalışanlar, emeklilik hakkını kazandıktan sonra emekli maaşı alarak iş hayatına devam eden bireylerdir. Sigortalı çalışanların emekli olabilmesi için belirli bir prim gün sayısını, yaşı ve süreyi doldurmaları gerekir. Tüm şartları sağlayan bireyler, emeklilik maaşına hak kazanır ve mevcut işlerinde ya da yeni bir iş yerinde çalışmaya devam edebilirler. Emekli maaşlarını almaya devam ederken, aynı zamanda çalıştıkları iş yerinden de maaş alırlar. Türkiye’de bu durum, “Sosyal Güvenlik Destek Primi (SGDP)” kapsamında düzenlenmiştir. Emekli çalışanların normal sigorta priminin tam olarak ödenmesine gerek yoktur, bunun yerine SGDP ödenir.
Emekli Çalışanın İşverene Maliyeti Nedir?
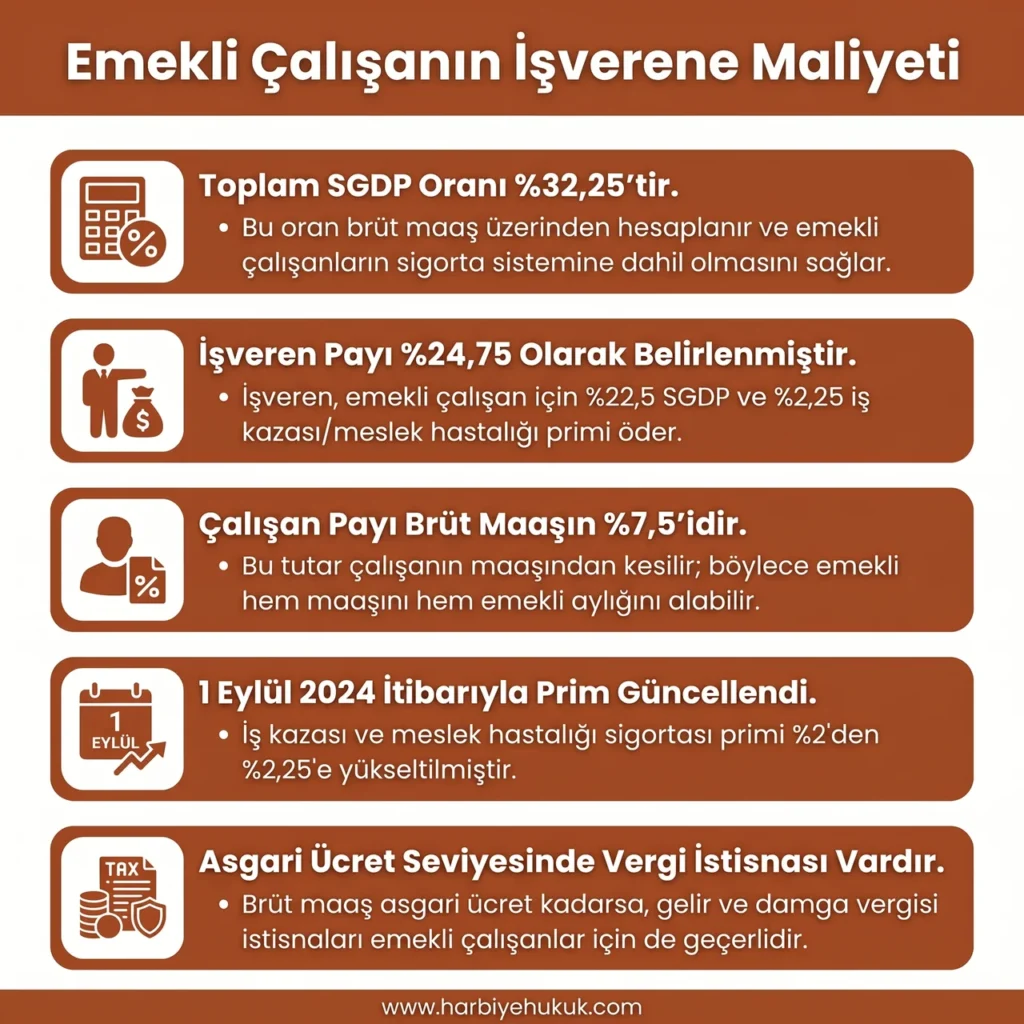
Emekli çalışanların işverene maliyetini doğru hesaplayabilmek için mevcut Sosyal Güvenlik Destek Primi (SGDP) oranlarını bilmek gerekir. Emekli olduktan sonra sigortalı olarak çalışmaya devam eden kişilerin ücretlerinden toplam %32,25 oranında kesinti yapılır. Bu kesintinin %24,75‘i işveren tarafından karşılanır. Kalan %7,5‘lik kısmı ise emekli çalışanın maaşından kesilen işçi payıdır. Böylece emekli çalışanlar hem emekli maaşlarını alırken hem de çalışmaya devam ettikleri iş yerlerinden maaş alabilirler.
SGDP oranının %30‘u Sosyal Güvenlik Destek Primi olarak adlandırılırken, kalan %2,25‘lik kısım iş kazası ve meslek hastalıkları primidir. Oranın kaynağı 5510 sayılı Kanun’un geçici 14. maddesidir: destek primi, kısa vadeli sigorta kolları prim oranına yüzde 30 eklenerek bulunur ve bu yüzde 30’un dörtte biri sigortalıya, dörtte üçü işverene aittir.[1] Yüzde 30’un dörtte biri %7,5, dörtte üçü %22,5 ettiği için işverenin payı kısa vadeli primle birlikte %24,75‘e ulaşır. Bu oran 1 Eylül 2024‘ten itibaren %2’den %2,25‘e yükseltildi. Emekli çalışanın işverene maliyeti, SGDP ödemeleri nedeniyle normal bir çalışana kıyasla biraz daha yüksek olabilir. Toplam sistem yükü (işçi ve işveren payı birlikte) normal sigortadan daha düşüktür, ancak bu fark esas olarak çalışanın kendi payında ortaya çıkar. Emekli çalışanların maaşları ve SGDP primleri, yıllık olarak belirlenen alt ve üst kazanç limitlerine göre değişiklik gösterir.
Örneğin, 2026 yılı için belirlenen güncel oranlara göre, aylık kazancı asgari ücret seviyesinde olan bir emekli çalışanın işvereni, 8.174,93 TL SGDP ve kısa vadeli sigorta primi ödemekle yükümlüdür.
Emekli Çalışanın İşverene Maliyeti
Emekli Çalışanın İşverene Maliyeti Nasıl Hesaplanır?
- Brüt Maaş: Emekli çalışanın sözleşmesinde belirtilen toplam maaşıdır.
- Sosyal Güvenlik Destek Primi (SGDP): SGDP oranı, brüt maaşın %32,25‘i kadardır. Bu oranın %24,75‘i işveren tarafından ödenir. Kalan %7,5‘lik kısım, emekli çalışanın brüt maaşından kesilerek ödenir.
- Kısa Vadeli Sigorta Primleri: İşverenler, emekli çalışanlar için %2,25 oranında kısa vadeli sigorta primi öder. Bu primler, iş kazaları ve meslek hastalıklarını kapsar.
- Yan Maliyetler: Yemek, ulaşım gibi ek ödemeler toplam maliyete dahil edilebilir. Emekli çalışanlar için gelir vergisi normal çalışanlarla aynı şekilde uygulanır. Brüt maaş asgari ücret seviyesinde kaldığı sürece gelir ve damga vergisi istisnası geçerlidir.
- Toplam Maliyet: Tüm bu kalemleri topladığınızda, emekli çalışanın işverene maliyetini elde edersiniz.
Sosyal Güvenlik Destek Primi (SGDP) Nedir?
Sosyal Güvenlik Destek Primi (SGDP), emekli olduktan sonra çalışmaya devam eden bireylerin ödemesi gereken özel bir prim türüdür. Normal sigorta primlerinden farklı olan SGDP, emekli maaşı almaya devam ederken aktif olarak çalışan kişilerin sosyal güvenlik sistemine katkıda bulunmalarını sağlar. Bu prim işveren ve çalışan arasında paylaştırılır. İşveren, emekli çalışanın SGDP yükümlülüğünün büyük kısmını üstlenir ve bu maliyet işverenin yükümlülükleri arasına eklenir. SGDP, emekli çalışanların hem emekli maaşlarını almasını hem de iş hayatına devam etmesini mümkün kılar. [2]
Destek primi herkes için geçerli değildir. 5510 sayılı Kanun 1 Ekim 2008’de yürürlüğe girmiştir ve destek primi, bu tarihten önce ilk kez sigortalı olanlara tanınmış bir geçiş hükmüdür.
Bu tarihten sonra ilk kez sigortalı olup emekli olan bir kişi yeniden hizmet akdiyle çalışmaya başlarsa yaşlılık aylığı, çalışmaya başladığı tarihi takip eden ödeme dönemi başında kesilir. Ücretinden destek primi değil, kısa ve uzun vadeli sigorta kolları ile genel sağlık sigortasına ait primlerin tamamı alınır. İşten ayrılıp yeniden aylık bağlanmasını istediğinde aylığı yeniden hesaplanır ve emeklilik sonrası çalışmaya ait kısmi aylık eskisine eklenir.
Kendi adına ve hesabına bağımsız çalışan 4/b sigortalısı emeklilerden ise 2016’dan bu yana destek primi kesilmez, bu kişiler işlerini sürdürürken aylıklarını tam alır.
Emekli Çalışan İçin İşverenin Ödemesi Gereken Vergiler
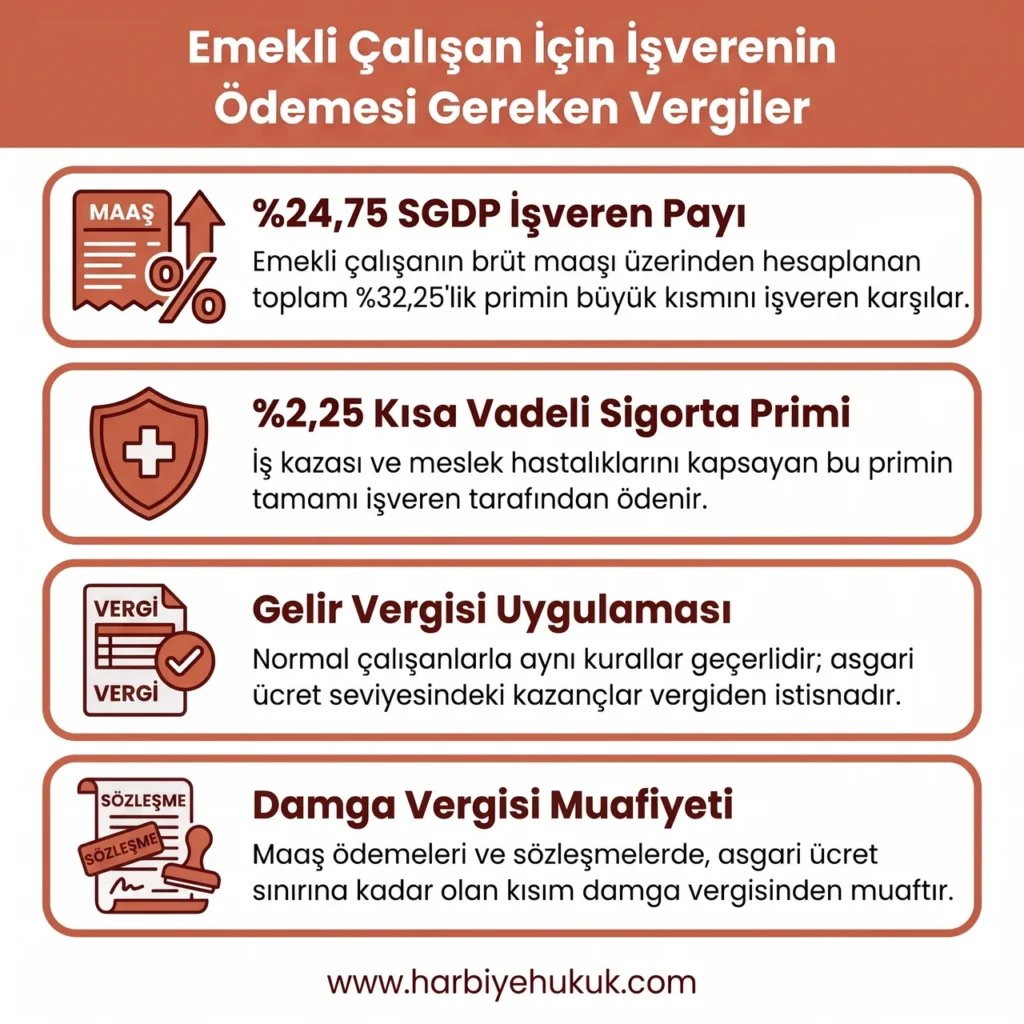
- Sosyal Güvenlik Destek Primi (SGDP): Emekli çalışanın brüt maaşının %32,25‘i Sosyal Güvenlik Destek Primi (SGDP) olarak ödenir. Bu oran içerisinden %24,75‘i işveren tarafından, %7,5‘i ise emekli çalışanın maaşından kesilerek karşılanır.
- Kısa Vadeli Sigorta Primleri: İş kazaları ve meslek hastalıkları gibi durumları kapsayan bu prim, brüt maaşın %2,25’i oranındadır. Bu prim işveren tarafından ödenir.
- Gelir Vergisi: Emekli çalışanların gelir vergisi, normal çalışanlarda olduğu gibi uygulanır. Brüt maaş asgari ücret seviyesinde kaldığı sürece istisna kapsamındadır.
- Damga Vergisi: İş sözleşmelerinde ve maaş ödemelerinde damga vergisi ödenir. Asgari ücret seviyesindeki maaşlar bu vergiden de muaftır.
Bu vergiler ve ödeme kalemleri de emekli çalışanın işverene maliyeti içerisinde yer alır.
Emekli Çalışanın Ücreti Üzerinde SGK Primleri
Emekli olduktan sonra sigortalı çalışanların ücretlerinden toplam %32,25 oranında kesinti yapılır. Bunun %24,75’i işveren payından oluşur. Ücretin %7,5’i ise emekli çalışanın maaşından kesilerek ödenecek işçi payıdır. Emekli çalışanın ücreti üzerindeki SGK primleri aşağıdaki tabloda gösterilmiştir.
| Brüt Asgari Ücret | 33.030,00 TL |
|---|---|
| SGDP İşçi Payı (33.030,00 TL x %7,5) | 2.477,25 TL |
| SGDP İşveren Payı (33.030,00 TL x %22,5) | 7.431,75 TL |
| Kısa Vadeli Sigorta Kolları Primi İşveren Payı (33.030,00 TL x %2,25) | 743,18 TL |
| İşveren Maliyeti | 41.204,93 TL |
| Net Maaş | 30.552,75 TL |
Karşılaştırma yapmak gerekirse, aynı brüt maaşla çalışan normal (emekli olmayan) bir işçi için işveren toplam yaklaşık %23,75 oranında SGK primi öder. Emekli çalışanda bu oran %24,75’e çıkar. Emekli çalışan için işsizlik sigortası primi ödenmez, ancak destek priminin işveren hissesi normal sigortanın işveren hissesinden yüksektir. İki etki birbirini tam karşılamadığı için işveren maliyeti emekli çalışanda yaklaşık bir puan daha yüksek çıkar. Asıl maliyet avantajı işveren tarafında değil, çalışanın kendi payındadır: emekli çalışanın maaşından yalnızca %7,5 kesilirken normal çalışandan %15 kesilir.
Primin karşılığı da dardır. Destek primi ödeyen emekli çalışan hakkında yalnızca iş kazası ve meslek hastalığı sigortası hükümleri uygulanır, hastalık ve analık sigortası ile işsizlik sigortası kapsamına girmez. İş kazası geçirmesi halinde geçici iş göremezlik ödeneği ve sürekli iş göremezlik geliri hakkı doğar, buna karşılık ödenen primler yeni bir emekli aylığı doğurmaz.
Önemli: SGDP’nin normal sigorta priminden daha ucuz olduğu yaygın bir kanıdır, ancak bu yalnızca çalışanın kendi payı için geçerlidir. İşverenin ödediği toplam tutar emekli çalışanda normal çalışana göre biraz daha yüksektir.
Emekli Çalışanların İşverene Sağladığı Avantajlar
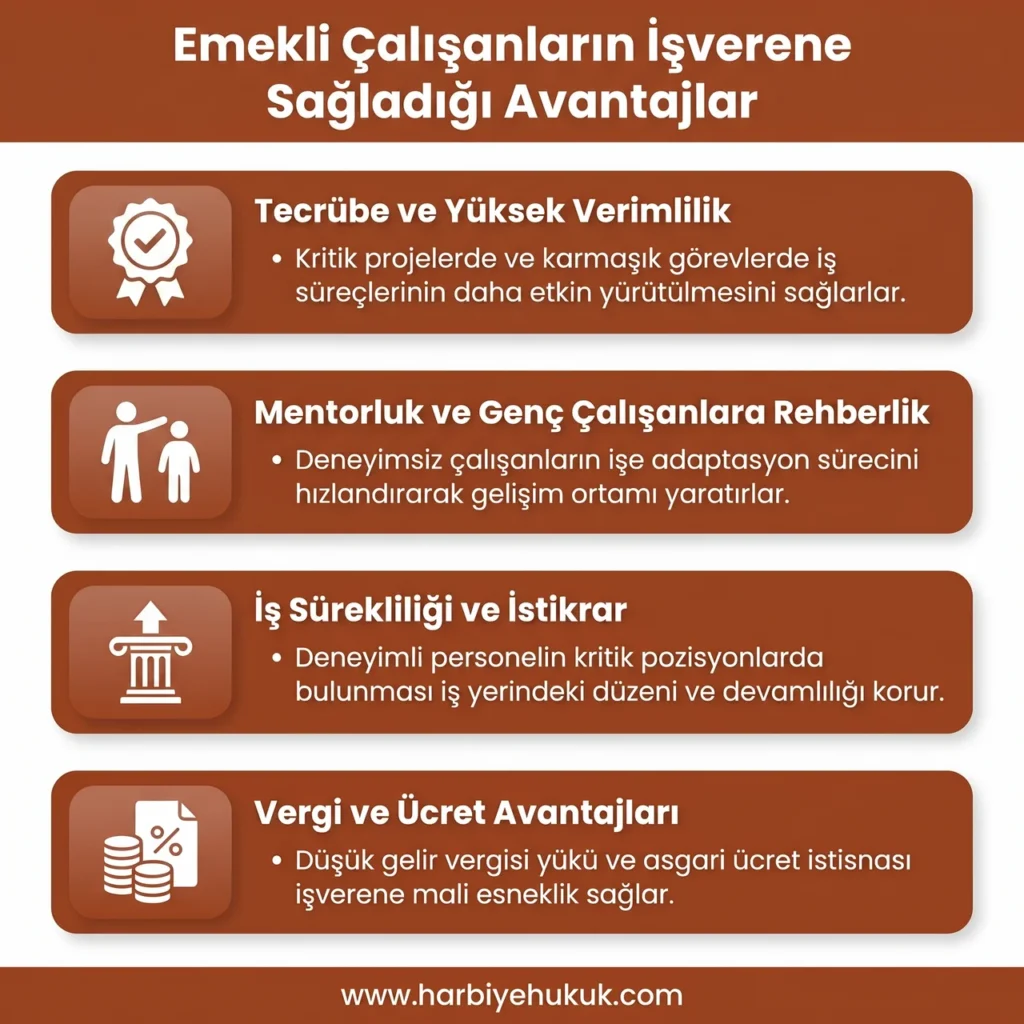
Emekli çalışanların yılların getirdiği deneyim ve bilgi birikimi, iş ortamına büyük bir değer katar. Bu tecrübeler, iş süreçlerinin daha verimli ve etkili yürütülmesine yardımcı olur. Özellikle kritik projelerde ve karmaşık görevlerde, emekli çalışanların deneyimi büyük bir fark yaratabilir. Emekli çalışanlar ayrıca genç ve deneyimsiz çalışanlara rehberlik ederek onların daha hızlı adapte olmasına ve iş süreçlerini öğrenmelerine katkı sağlar. Bu da iş yerinde sürekli bir gelişim ve öğrenme ortamı yaratır.
Emekli çalışanların iş gücüne katılımı, iş sürekliliğini ve dengesini korur. Özellikle deneyimli personelin kritik pozisyonlarda bulunması, iş yerindeki istikrarı artırır ve iş süreçlerinin kesintisiz devam etmesini sağlar. Bu durum olası iş gücü kayıplarını önler. Mali tarafta ise emekli çalışanın işverene ayrı bir vergi avantajı sağladığı doğru değildir. Gelir Vergisi Kanunu’nun 23. maddesinin 18. bendindeki asgari ücret istisnası bütün hizmet erbabı için geçerlidir, emekli olana özgü bir indirim değildir.[3] Prim tarafında da avantaj değil ek maliyet vardır, işveren hissesine uygulanan iki puanlık Hazine desteği sosyal güvenlik destek primine tabi çalışanlar hakkında uygulanmaz.[4]
Emekli Çalışanların İşverene Sağladığı Avantajlar
Emekli Çalışanın Tazminat Hakları
Kıdem tazminatının yasal dayanağı 4857 sayılı İş Kanunu değil, halen yürürlükte olan 1475 sayılı İş Kanunu’nun 14. maddesidir. [5] Emekli çalışanlar da bu maddedeki şartları sağladığında tazminat hakkı kazanır:
- Kıdem Tazminatı: Emekli çalışanların, 1475 sayılı İş Kanunu m.14‘te belirtildiği şekilde kıdem tazminatına hak kazanmış olmaları halinde kıdem tazminatı almaya hakları vardır. Her bir çalışma yılı için işçiye 30 günlük brüt ücreti tutarında kıdem tazminatı ödenir. Kıdem tazminatı, çalışanın son brüt ücreti üzerinden hesaplanır. Kıdem tazminatı tavanı hakkında daha fazla bilgi edinmek için linkteki yazımıza göz atabilirsiniz. Emeklilik nedeniyle ayrılıp kıdem tazminatını alan ve aynı işyerinde çalışmayı sürdüren işçide, emeklilikten önceki süre yeniden hesaba katılmaz. Yargıtay bu durumda hizmet süresinin başlangıcının ikinci kez çalışmaya başlanan tarih olduğunu belirtmiştir.[6]
- İhbar Tazminatı: İşverenin, emekli çalışanı işten çıkarması durumunda, belirli bir süre önceden bildirimde bulunması veya ihbar tazminatı ödemesi gerekir. İhbar süresi, çalışanın iş yerinde çalıştığı süreye bağlı olarak değişir (2 haftadan 8 haftaya kadar).
- Yıllık İzin Ücretleri: Emekli çalışanlar, yıllık izin haklarına sahiptir ve kullanılmayan izin günleri karşılığında ücret talep edebilirler. Yıllık izin süreleri, çalışanın hizmet süresine göre belirlenir.
- Fazla Mesai Ücretleri: Emekli çalışanlar fazla mesai yapmaları durumunda, normal saat ücretlerinin %50 fazlasıyla ödeme alırlar. İşverenin bu ücreti ödemesi kanuni bir zorunluluktur.
- Diğer Tazminatlar: İş kazası veya meslek hastalığı gibi durumlarda, emekli çalışanlar da diğer çalışanlar gibi tazminat haklarına sahiptir. Bu haklar, iş kazaları ve meslek hastalıkları kanunlarına göre düzenlenir.
Bu yükümlülükler, emekli çalışanın işverene maliyetini artıran unsurlar arasında yer almaktadır.
Emeklilik sebebiyle iş sözleşmesini fesheden işçi, kısa süre sonra başka bir işyerinde çalışmaya başlasa bile kıdem tazminatını kaybetmez. Yargıtay, emekliye sosyal güvenlik destek primi ödeyerek çalışma imkanı tanındığını, bu nedenle kanun koyucunun amacının çalışma yaşamını fiilen sonlandırmak olmadığını belirtmiştir.[7]
Emekli Çalışanın İşverene Maliyeti Hakkında Sıkça Sorulan Sorular
Emekli çalışanın işverene maliyeti ile ilgili sorularınızı bu başlık altında cevapladık.
Hukuki haberleri bizden takip edin
Harbiye Hukuk'u Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Kaynaklar
