Limited Şirket Ortağının Şahsi Sorumluluğu Ne Zaman Doğar?
Özet, seçtiğiniz yapay zeka aracında yeni sekmede oluşturulur. Yapay zeka özetleri hatalı veya eksik olabilir; hukuki danışmanlık yerine geçmez.
Limited şirkette ortağın şirket borcundan dolayı şahsi sorumluluğu kural olarak yoktur, sorumluluk şirketin sermayesiyle ve ortağın taahhüt ettiği esas sermaye payıyla sınırlıdır. Bu koruma mutlak değildir. Ödenmeyen vergi ve SGK borçlarında ortak sermaye payı oranında, şirketi temsile yetkili müdür ise bazı hallerde borcun tamamından şahsi malvarlığıyla sorumlu tutulabilir.
Limited şirketin kuruluşu ve temel unsurları hakkında bilgi için Limited Şirket Nedir? Nasıl Kurulur? yazımıza bakabilirsiniz.
Limited Şirkette Sınırlı Sorumluluk İlkesi
Türk Ticaret Kanunu’na göre limited şirket, esas sermayesi belirli olan ve bu sermaye esas sermaye paylarının toplamından oluşan bir sermaye şirketidir. Ortaklar şirket borçlarından sorumlu tutulmaz; yalnızca taahhüt ettikleri esas sermaye paylarını ödemekle ve şirket sözleşmesinde öngörülmüşse ek ödeme ile yan edim yükümlülüklerini yerine getirmekle yükümlüdürler.[1]
Şirket, doğan borç ve yükümlülüklerinden yalnızca kendi malvarlığıyla sorumludur. Alacaklı bir tedarikçi, kiraya veren ya da banka, şirketin borcunu ödeyemediği gerekçesiyle doğrudan ortağın kişisel banka hesabına veya evine yönelemez.[2] Anonim şirketten farkı burada değil, pay devri ve yönetim yapısındaki esneklikte ortaya çıkar. Sorumluluk rejimi iki sermaye şirketi türünde de benzer mantıkla kurulmuştur.
Sık karışan bir nokta, ortağın şirkete koyduğu sermaye payının zaten şirketin malvarlığına girmiş olması ve bu tutarın borç ödemesinde tükenebilmesidir. Ortağın ayrıca cebinden ödeme yapma zorunluluğu, ancak aşağıda sayılan istisnai hallerde doğar.
Ortağın Şirket Borcundan Şahsen Sorumlu Tutulacağı Haller
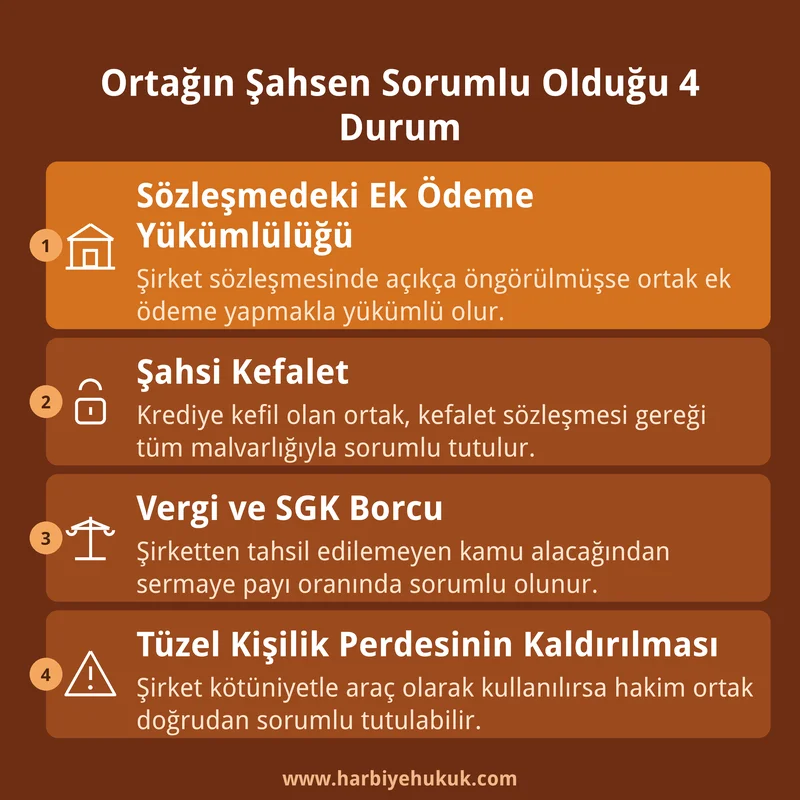
Sınırlı sorumluluk ilkesi dört ayrı başlıkta kırılır: şirket sözleşmesinde öngörülen ek yükümlülükler, ortağın kendi imzasıyla üstlendiği kişisel taahhütler, kamu alacakları ve tüzel kişilik perdesinin kaldırılmasını gerektiren istisnai durumlar.
Ek Ödeme ve Yan Edim Yükümlülüğü
Şirket sözleşmesine hüküm konularak ortaklara, kayıp durumunda esas sermaye payının üzerinde ek ödeme yapma veya ayni-nakdi yan edimlerde bulunma yükümlülüğü getirilebilir. Bu yükümlülük sözleşmede açıkça düzenlenmediği sürece hiçbir ortağa dayatılamaz. Şirket kuruluşunda veya sonraki bir tadille sözleşmeye böyle bir madde konmamışsa ortaktan bu gerekçeyle şahsen talep edilemez.
Şahsi Kefalet ve Teminat Verilen Borçlar
Bankalar limited şirkete kredi açarken çoğunlukla ortaktan veya müdürden şahsi kefalet, müşterek borçlu ve müteselsil kefil sıfatıyla imza ya da ipotek talep eder. Bu durumda sorumluluğun kaynağı Türk Ticaret Kanunu değil, ortağın bizzat imzaladığı kefalet sözleşmesidir. Kefil olan ortak, şirketin kredi borcunu ödeyememesi halinde kefalet sözleşmesinin şartları çerçevesinde tüm malvarlığıyla takip edilebilir.
Bu noktada sınırlı sorumluluk ilkesi devre dışı kalmaz. Ortak burada kendi iradesiyle ayrı bir borç ilişkisine taraf olmuştur.
Ortağın Şahsen Sorumlu Olduğu 4 Durum
Vergi ve SGK Borçlarında Ortağın Sermaye Payı Oranında Sorumluluğu
6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun’un 35. maddesi, limited şirket ortaklarının kamu borçlarındaki konumunu düzenler. Buna göre limited şirket ortakları, şirketten tamamen veya kısmen tahsil edilemeyen ya da tahsil edilemeyeceği anlaşılan amme alacağından sermaye hisseleri oranında doğrudan doğruya sorumlu olur ve bu kanun hükümlerine göre takibe tabi tutulur.[3]
Bu sorumluluk ikincildir. Vergi dairesi veya SGK, alacağını önce şirketin malvarlığından tahsil etmeye çalışmak, gerekirse haciz ve diğer cebri icra yollarını tüketmek zorundadır. Şirketten tahsilin imkansız olduğu ya da kısmen mümkün olduğu tespit edildikten sonra bakiye alacak için ortağa, sahip olduğu hisse oranında başvurulur.
Sermaye Payını Devreden Ortağın Durumu
Ortak payını devrettiğinde sorumluluğu otomatik olarak sona ermez. Kanun, payı devreden ile devralan kişileri devir tarihinden önceki döneme ait amme alacaklarının ödenmesinden müteselsilen sorumlu tutar.[4] Aynı şekilde borcun doğduğu ve ödenmesi gereken tarihlerde pay sahipleri farklı kişilerse, bu kişiler de birinci fıkra hükmüne göre müteselsil sorumlu sayılır.[5] Hisse devrinin noter huzurunda ve ticaret siciline tescil ettirilerek yapılması, geçmiş döneme ait vergi ve SGK borçlarındaki sorumluluğu ortadan kaldırmaz.
Kanuni Temsilcinin (Şirket Müdürünün) Kamu Borçlarından Sorumluluğu
Ortaktan ayrı bir sorumluluk hattı, şirketi temsile yetkili müdürü ilgilendirir. 6183 sayılı Kanun’un mükerrer 35. maddesi uyarınca tüzel kişilerin malvarlığından tamamen veya kısmen tahsil edilemeyen ya da tahsil edilemeyeceği anlaşılan amme alacakları, kanuni temsilcilerin şahsi malvarlığından bu kanun hükümlerine göre tahsil edilir.[6]
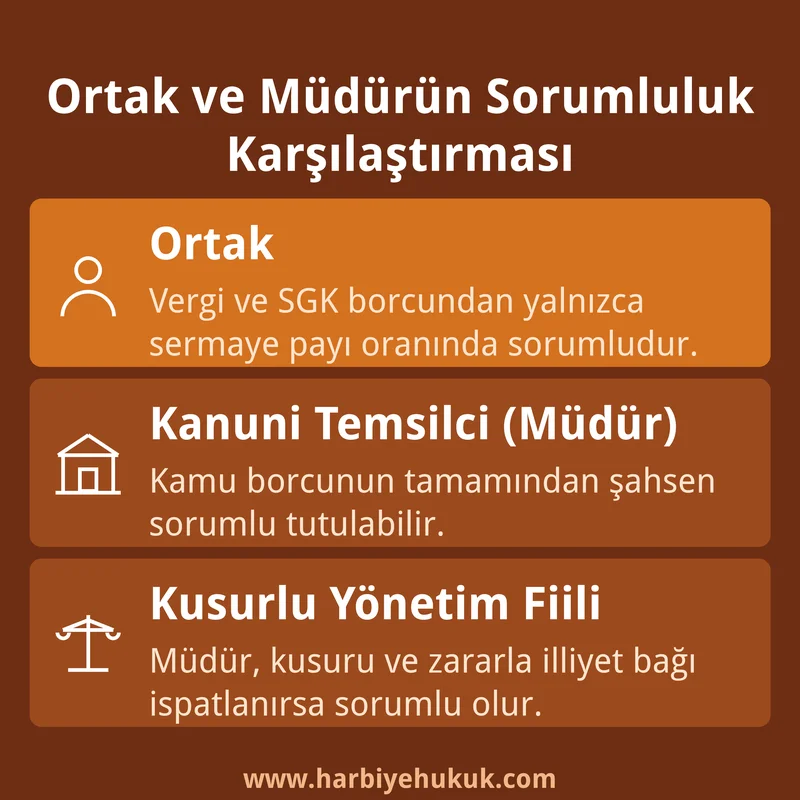
Buradaki fark önemlidir. Ortak, borcun yalnızca sermaye payı oranındaki kısmından sorumluyken kanuni temsilci sıfatıyla müdür, tahsil edilemeyen kamu alacağının tamamından sorumlu tutulabilir. Ortak aynı zamanda müdür sıfatını taşıyorsa iki ayrı sorumluluk rejimi kendisi için birlikte işleyebilir. Şirketin tasfiye edilmiş veya tasfiye haline girmiş olması da müdürün tasfiyeden önceki döneme ilişkin sorumluluğunu ortadan kaldırmaz.[7]
Kanun, bu şekilde kamuya ödeme yapan müdüre, ödediği tutar için asıl borçlu şirkete rücu hakkı tanır.[8]
Vergi daireleri, önce ortağa mı yoksa müdüre mi başvuracağı konusunda bağlı bir sıra gözetmez, her iki takip türünü ayrı ayrı yürütebilir. Şirket müdürlüğünden istifa eden ama ticaret siciline tescil ettirmeyen kişi, fiilen görevden ayrılmış olsa da kanuni temsilci sıfatı sicildeki kayıt terkin edilene kadar devam eder ve bu süre boyunca doğan borçlardan sorumluluğu sürer.
Müdürün Özel Hukuk Borçlarından Kusura Dayalı Sorumluluğu
Kamu alacakları dışındaki adi ticari borçlarda müdürün şahsi sorumluluğu otomatik değildir, kusura bağlıdır. Türk Ticaret Kanunu, limited şirket müdürlerinin hukuki sorumluluğu konusunda anonim şirketlere ilişkin hükümlere atıf yapar. Kurucuların, yönetim kurulu üyelerinin, yöneticilerin ve tasfiye memurlarının kanundan ve şirket sözleşmesinden doğan yükümlülükleri kusurlarıyla ihlal etmeleri halinde hem şirkete hem pay sahiplerine hem de şirket alacaklılarına karşı sorumlu olacakları düzenlenmiştir.[9]
Bu sorumluluk, örneğin müdürün şirket kaynaklarını kişisel amaçla kullanması, mali tabloları gerçeğe aykırı düzenlemesi veya borca batıklık bildirimini kasten geciktirmesi gibi somut bir kusurun varlığını gerektirir. Sadece şirketin zarar etmesi veya borcunu ödeyememesi, müdürün otomatik olarak şahsi sorumluluğuna yol açmaz. Alacaklının bu yolla tazminat talep edebilmesi için müdürün kusurunu ve zararla arasındaki illiyet bağını ispatlaması gerekir.
Genel kurulun devredemeyeceği yetkiler arasında müdürlerin atanması ve görevden alınması sayılırken, müdürlerin kendi aralarında da devredemeyecekleri temel yönetim görevleri bulunur. Bu görevlerin ihmal edilmesi kusur değerlendirmesinde sık karşılaşılan bir dayanak oluşturur.
Tüzel Kişilik Perdesinin Kaldırılması
Doktrinde ve Yargıtay kararlarında yerleşik olan tüzel kişilik perdesinin kaldırılması ilkesi, kanunda ayrı bir madde olarak düzenlenmemiştir ancak dürüstlük kuralına dayanan istisnai bir mekanizma olarak uygulanır. Bu ilke, hakim ortağın şirket tüzel kişiliğini kendi çıkarları için bir araç gibi kullanması ve bu yolla alacaklıları zarara uğratması halinde, şirketin ayrı kişiliği göz ardı edilerek arkasındaki ortağın doğrudan sorumlu tutulmasını sağlar.
Perdenin kaldırılması genellikle üç durumda gündeme gelir: şirketin amacına uygun olmayacak derecede yetersiz sermayeyle kurulup alacaklıların bilerek zarara uğratılması, hakim ortağın şirket üzerindeki hakimiyetini kötüye kullanması ve şirket malvarlığıyla ortağın ya da kardeş şirketin malvarlığının birbirine karıştırılarak hangi işlemin kime ait olduğunun ayırt edilemez hale gelmesi. Mahkemeler bu yola son derece ölçülü yaklaşır. Sınırlı sorumluluk kural, perdenin kaldırılması istisna olduğundan kötüniyet ve alacaklıya kasıtlı zarar verme unsurunun somut delillerle ortaya konması beklenir.
Şirketin Tasfiyesi Sürecinde Ortak ve Müdürün Sorumluluğu
Şirket tasfiye edilip ticaret sicilinden silindikten sonra dahi geçmişe dönük sorumluluk tamamen bitmez. Tasfiye öncesi döneme ait olup sonradan tespit edilen vergi ve SGK borçlarından ortaklar yine sermaye payları oranında, kanuni temsilciler ise mükerrer 35. madde çerçevesinde sorumlu tutulmaya devam eder.
Tasfiye memurunun kanuna aykırı davranması ise ayrı bir sorumluluk kaynağıdır. Alacaklılara ödeme yapılmadan şirket malvarlığının ortaklara dağıtılması, borçların gizlenmesi veya tasfiye bilançosunun gerçeği yansıtmaması hallerinde, zarar gören alacaklı tasfiye memuruna ve bilgisi dahilinde hareket eden ortağa karşı tazminat talebiyle başvurabilir. Bu nedenle tasfiye kararı alınmadan önce şirketin tüm kamu ve özel borçlarının tespit edilmesi, uygulamada ileride açılacak sorumluluk davalarının önüne geçen en etkili adımdır.
Ortağın şirketteki payının kendi şahsi borcu nedeniyle haczedilmesi ise burada anlatılanın tam tersi bir durumdur ve Şirket Hissesinin Haczedilmesi başlıklı yazıda ayrıca ele alınmıştır.
Ortak ve Müdürün Sorumluluk Karşılaştırması
Ortak ve Müdür Sorumluluğunun Karşılaştırması
Ortağın ve müdürün sorumluluk kapsamı sık karıştırıldığından aşağıdaki tabloda iki sıfatın farkları gösterilmektedir.
| Sorumluluk Türü | Sorumlu Kişi | Kapsam | Yasal Dayanak |
|---|---|---|---|
| Adi ticari borç (kural) | Yalnızca şirket | Şirket malvarlığı ile sınırlı | TTK m.573, m.602 |
| Vergi/SGK borcu | Ortak | Sermaye payı oranında | 6183 sayılı Kanun m.35 |
| Vergi/SGK borcu | Kanuni temsilci (müdür) | Borcun tamamından | 6183 sayılı Kanun mükerrer m.35 |
| Kusurlu yönetim fiili | Müdür | Kusur ve zarar oranında | TTK m.644/1-a, m.553 |
| Kötüniyetli hakimiyet | Hakim ortak | Somut olaya göre değişken | Doktrin ve Yargıtay içtihadı |
İcra dosyalarının önemli bir kısmında alacaklı önce şirket aleyhine takip başlatır, şirketten tahsil mümkün olmayınca aynı anda hem ortağa hem müdüre ayrı haciz yolu açabildiğini gözden kaçırır. Bu ihtimalin baştan hesaba katılması, hem ortak hem de müdür sıfatını taşıyan kişiler için özellikle önemlidir.
Şirket borcu nedeniyle şahsınıza yönelen bir icra takibiyle karşılaşırsanız, sorumluluğun hangi sıfatla ve hangi kanun maddesiyle size yüklendiğinin tespiti dava stratejisini doğrudan belirler. Bu konuda hukuki destek almak isterseniz Harbiye Hukuk Bürosu ile iletişime geçebilirsiniz.
Sıkça Sorulan Sorular
Limited şirket ortağının ve müdürünün sorumluluğuna ilişkin en sık gelen sorular aşağıda yanıtlanmıştır.
Hukuki haberleri bizden takip edin
Harbiye Hukuk'u Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Kaynaklar
- 6102 sayılı Türk Ticaret Kanunu, m.573 ↩
- 6102 sayılı Türk Ticaret Kanunu, m.602 ↩
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun, m.35/1 ↩
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun, m.35/2 ↩
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun, m.35/3 ↩
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun, mükerrer m.35/1 ↩
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun, mükerrer m.35/3 ↩
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun, mükerrer m.35/4 ↩
- 6102 sayılı Türk Ticaret Kanunu, m.644/1-a atfıyla m.553 ↩
