Fon Mağdurları Dava Açabilir mi? Nasıl Dava Açılır?
Özet, seçtiğiniz yapay zeka aracında yeni sekmede oluşturulur. Yapay zeka özetleri hatalı veya eksik olabilir; hukuki danışmanlık yerine geçmez.
Tera ve Pusula fon mağdurları, SPK’nın 17 Eylül 2026 tarihinde bazı portföy yönetim şirketlerine ait 131 yatırım fonunu alım satıma kapatıp tasfiyesine karar vermesiyle paralarına erişemez hale gelen yatırımcılardır. Fon malvarlığı, kanun gereği yatırımcıya aittir ve portföy şirketinin borçları için kullanılamaz, bu yüzden “param yandı” ile “paramın tamamını alacağım” düşünceleri tam olarak gerçeği yansıtmamaktadır. Yatırımcının alacağı tutar fonun içindeki varlıkların nakde çevrilme değerine bağlıdır ve para piyasası fonlarında bu değer yüksek, sığ hisselerle dolu serbest fonlarda ise düşüktür.
Tasfiye süreci SPK’nın 20 Eylül 2026 tarihli kararıyla altı aya çıkarıldı, SPK ayrıca 38 kişi hakkında piyasa dolandırıcılığı şüphesiyle suç duyurusunda bulundu. Aşağıdaki bilgiler SPK bültenlerine, KAP açıklamalarına ve Yargıtay ile Danıştay’ın tam metnini incelediğimiz kararlarına dayanır.
Bu yazıda, fon mağduriyeti olaylarının nasıl geliştiğini, tasfiyenin nasıl işleyeceğini ve fon mağdurlarının elindeki hukuki yolları ele aldık.
Tera ve Pusula Fon Krizi Nedir?
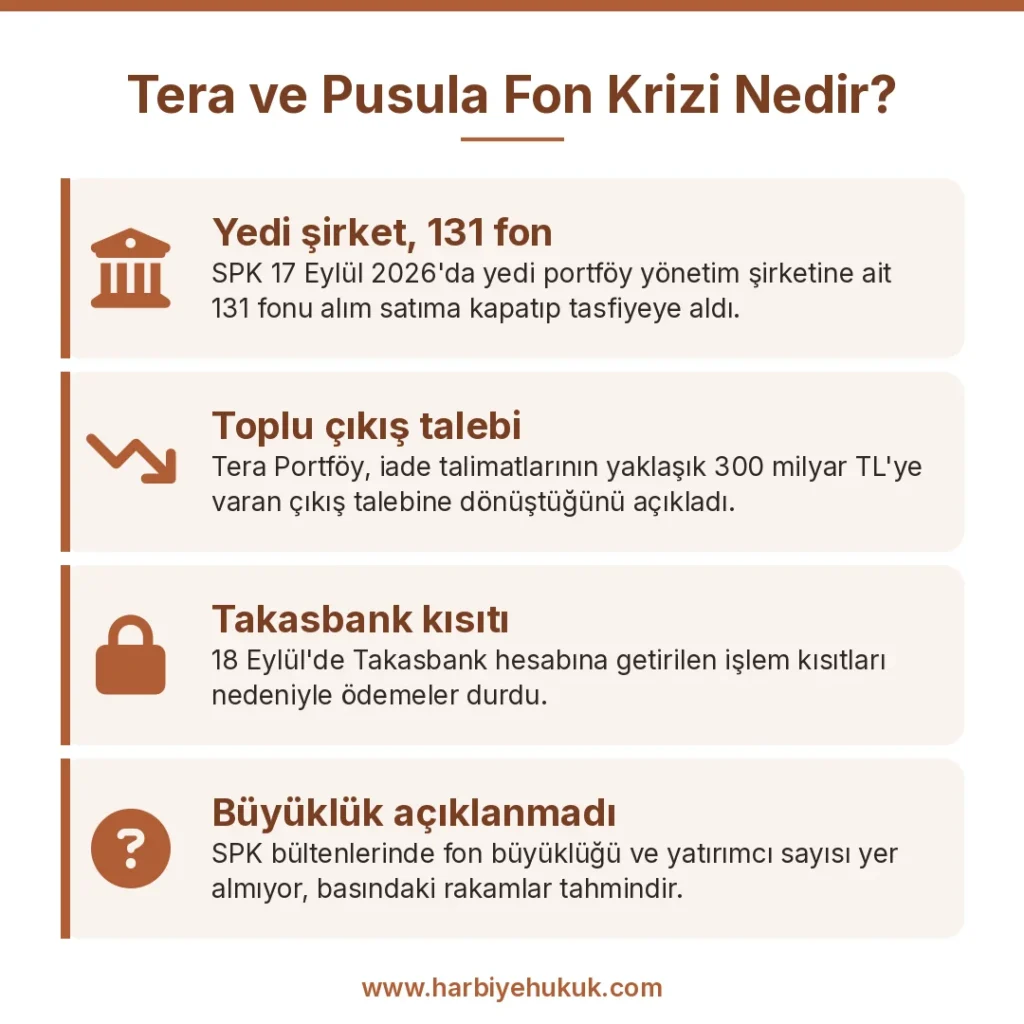
Tera ve Pusula fon krizi, iki portföy yönetim şirketinin fonlarında Eylül 2026’da başlayan iade taleplerinin karşılanamaması ve bunun beş şirkete daha yayılarak SPK’nın toplu tasfiye kararıyla sonuçlanmasıdır. Tera Portföy, KAP‘a yaptığı açıklamada iade talimatlarının kısa sürede “yaklaşık 300 milyar TL‘ye varan” toplu çıkış talebine dönüştüğünü ve 18 Eylül’de Takasbank nezdindeki hesabına getirilen işlem kısıtları nedeniyle ödemelere devam edilemediğini bildirdi. [1] SPK, kamuoyunda dolaşan çelişkili rakamlar üzerine 23 Eylül 2026’da tasfiye kapsamındaki 131 fonda Merkezi Kayıt Kuruluşu kayıtlarına göre 455.758 tekil yatırımcı bulunduğunu açıkladı[2]. Fonların toplam büyüklüğü ise bültenlerde yer almıyor, basında dolaşan tutarlar fon bazlı tahminlerdir. Kurul aynı açıklamada yatırımcıların yalnızca resmi kaynaklardan yapılan duyuruları dikkate almasını istedi.
Olayların kronolojik sırası aşağıdaki tabloda yer alıyor.
| Tarih | Gelişme | Kaynak |
|---|---|---|
| 2 Aralık 2025 | Finansal İstikrar Komitesi, fiili dolaşımı düşük paylardaki olağan dışı fiyat hareketleri üzerine SPK’ya düzenleme tavsiyesinde bulundu | SPK basın duyurusu, 18.09.2026 |
| 18 Aralık 2025 | Nitelikli yatırımcı eşiği 1 milyon TL’den 10 milyon TL’ye çıkarıldı | SPK basın duyurusu, 18.09.2026 |
| 20 Temmuz 2026 | 17 Haziran 2026’da SPK’ca onaylanan TEFAS Uygulama Esasları Takasbank tarafından uygulamaya alındı, takas yapısı değişti | SPK basın duyurusu, 18.09.2026 |
| 31 Temmuz 2026 | Borsa’da işlem gören GYF ve GSYF katılma paylarının fon portföyünde borsa fiyatı yerine net aktif değerle değerlenmesine geçildi | SPK kararı, 23.07.2026 |
| 28 Ağustos 2026 | Yatırım Fonlarına İlişkin Rehber değiştirildi, serbest fonlara fiili dolaşım oranına göre pay sınırı getirildi | SPK Bülten 2026/54, karar 52/1589 |
| 16 Eylül 2026 | KTLEV, GUNDG ve DSTKF paylarındaki işlemler nedeniyle 38 kişi hakkında suç duyurusu, Pusula Portföy dahil iki yıl işlem yasağı | SPK Bülten 2026/59 |
| 17 Eylül 2026 | Yedi şirketin TEFAS fonları işleme kapatıldı, 130 fon için tasfiye kararı, kredili işlem özkaynak oranı geçici olarak yüzde 20’ye indirildi | SPK Bülten 2026/60, kararlar 57/1706-1707 |
| 17 Eylül 2026 | Tasfiye usul ve esasları, saklayıcı bankalar, liste 131 fona güncellendi | SPK Bülten 2026/61, karar 57/1708 |
| 18 Eylül 2026 | Tera Portföy’ün Takasbank hesabına işlem kısıtı ve bloke getirildi, ödemeler durdu | Tera Portföy KAP açıklaması, 20.09.2026 |
| 20 Eylül 2026 | Tasfiye süresi üç aydan altı aya çıkarıldı | SPK Bülten 2026/62, karar 59/1710 |
| 23 Eylül 2026 | Tasfiye kapsamındaki 131 fonda 455.758 tekil yatırımcı bulunduğu açıklandı | SPK basın duyurusu, 23.09.2026 |
| 30 Eylül 2026 | Nihai tasfiye beklenmeden, mutabakatı tamamlanan yatırımcılara en fazla 1 milyon TL ara ödeme yapılmasına karar verildi | SPK Kurul kararı, 30.09.2026 tarih, 64/1775 sayılı |
| 8 Ekim 2026 | Bakan Şimşek, A1 Capital, Bulls ve Pardus’a ait olduğu bildirilen 17 fonun tasfiyesinin yapıldığını ve yaklaşık 43 bin fon katılımcısının paralarının ilgili bankalara aktarıldığını açıkladı | Hazine ve Maliye Bakanı Şimşek’in açıklaması, 08.10.2026 |
| 9 Ekim 2026 | AK Parti, 131 fonun tasfiyesine ilişkin dokuz maddelik kanun teklifini TBMM Başkanlığına sundu | Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Teklifi, 09.10.2026 |
| 22 Ekim 2026 | Kanun teklifi TBMM Genel Kurulu’nda kabul edildi | 7596 sayılı Kanun, kabul tarihi 22.10.2026 |
| 27 Ekim 2026 | 7596 sayılı Kanun Resmî Gazete’de yayımlandı ve 17 Eylül 2026’dan geçerli olmak üzere yürürlüğe girdi | Resmî Gazete, 27.10.2026, sayı 33413 |
| 27 Ekim 2026 | SPK tasfiye ve ödemelere ilişkin usul ve esasları belirledi, ara ödemeler önce para piyasası fonlarından başlayacak | SPK Kurul kararı, 27.10.2026 tarih, 76/1903 sayılı |
| 30 Ekim 2026 | Para piyasası fonlarında ilk ara ödemeler yapıldı, Atlas, Pusula ve Tera’nın 7 fonunda yaklaşık 235 bin yatırımcıya 29,3 milyar TL aktarıldı | Haberler, 30.10.2026 |
Tasfiyeye giren 131 fonun şirketlere dağılımı şöyledir: Pardus 42, Hedef 31, Atlas 16, Bulls 15, Pusula 12, A1 Capital 9 ve Tera 6 fon (Kaynak: SPK Bülten 2026/61, C bendi). Tera fonlarının tasfiyesini İş Bankası, diğer altı şirketin fonlarını Ziraat Bankası yürütüyor.
Tera Mağdurları İçin Son Durum
Tera mağdurları bakımından 30 Ekim 2026 itibarıyla tablo şudur: SPK’nın 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen fonlarda süreç 7596 sayılı Kanun ve SPK’nın bu Kanuna dayanan 27 Ekim 2026 tarihli, 76/1903 sayılı usul ve esaslar kararıyla yürütülüyor[3]. Kanun 27 Ekim 2026 tarihli Resmî Gazete’de yayımlanarak 17 Eylül 2026’dan geçerli olmak üzere yürürlüğe girdi[4]. Tera fonlarının tasfiyesini İş Bankası, Pusula ve Atlas fonlarının tasfiyesini Ziraat Bankası yürütüyor.
30 Ekim 2026 güncellemesi: ara ödemeler başladı. Haberlere göre ilk ara ödemeler 30 Ekim 2026’da, unvanında “para piyasası” geçen fonlardan yapıldı. Atlas, Pusula ve Tera Portföy’ün 7 fonunda yaklaşık 235 bin yatırımcıya toplam 29,3 milyar TL aktarıldı. Para piyasası fonları dışındaki fonlar için ara ödeme takvimi henüz açıklanmadı. Ara ödemede yatırımcı başına üst sınır 1 milyon TL‘dir, ayrıntısı aşağıdaki ara ödeme bölümündedir.
Fon Koordinasyon Kurulu’nun 28 Ekim 2026 tarihli 8. toplantısında tasfiye sürecindeki fon sayısının 131’den 38’e düştüğü, tasfiyesi tamamlanan fonlarda 71.899 hesaba toplam yaklaşık 68 milyar TL ödeme yapıldığı açıklandı. Paranın hesabınıza geçip geçmediğini saklayıcı bankadan ve MKK e-Yatırımcı kaydınızdan kontrol edebilirsiniz.
Fon tasfiyesi ile şirket iflası aynı şey değildir. SPK bültenlerinde Tera veya Pusula şirketleri hakkında verilmiş bir iflas ya da tedrici tasfiye kararı bulunmamakta, karar fonların malvarlığına ilişkin kalmaktadır. Şirketin mali yapısı ayrıca bozulursa bu ikinci süreç için Kurul’un ayrı karar vermesi gerekir.
Tera mağdurlarının gelişmeleri birinci elden izleyebileceği üç kaynak vardır.
- SPK’nın haftalık bülteni.
- Kurucunun KAP açıklamaları.
- Saklayıcı bankanın duyuruları.
Sosyal medyada dolaşan tutar ve tarih iddiaları bu kaynaklarda yer almadığı sürece hukuki bir dayanak taşımaz.
Fon Krizi Neden Yaşandı?
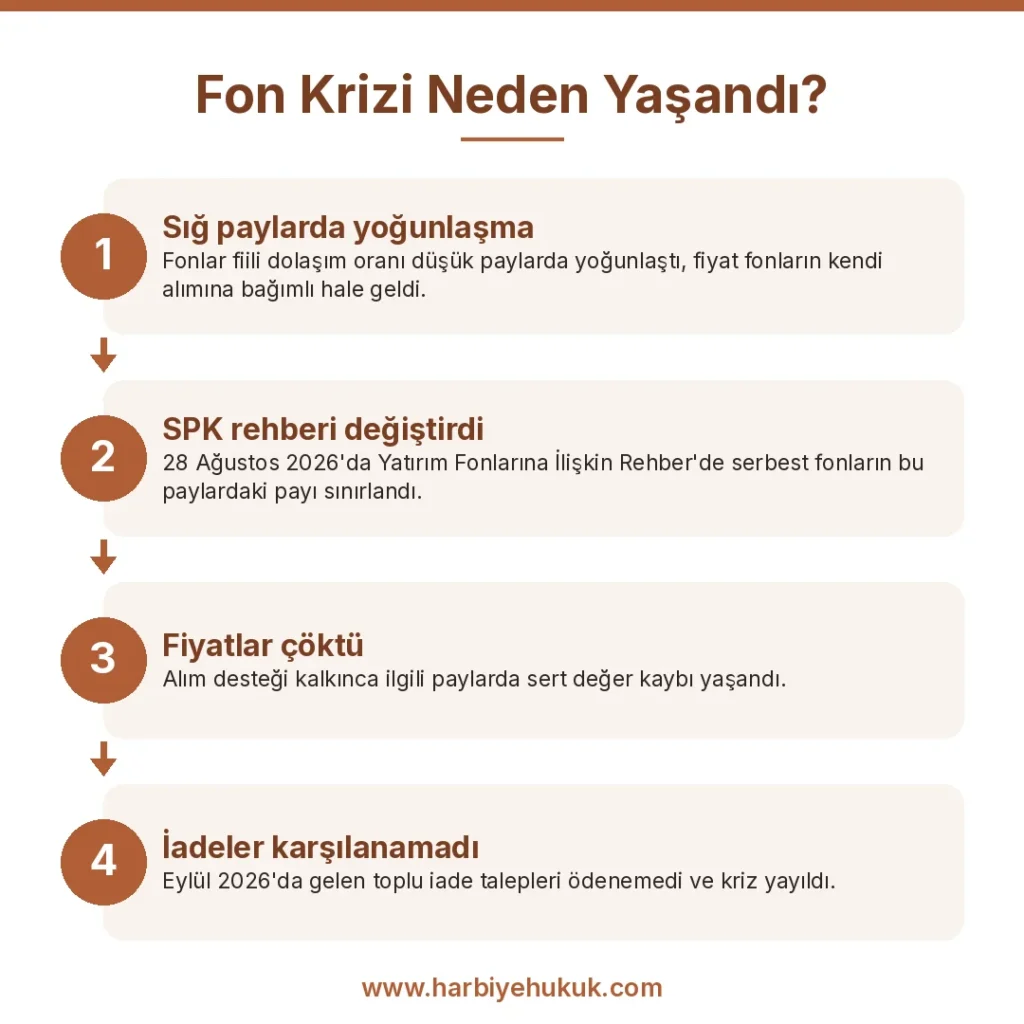
Fon krizinin nedeni, belirli portföy yönetim şirketlerine ait fonların fiili dolaşımı düşük paylarda yoğunlaşması ve SPK’nın bu yoğunlaşmayı sınırlayan düzenlemesinin ardından fiyatların çökmesidir. SPK, 2025 yılının son çeyreğinde bu fonların “fiili dolaşım oranı düşük olan paylarda” olağan dışı fiyat hareketlerine neden olduğunu tespit ettiğini, düzenlemenin amacının para piyasası fonları ile hisse senedi serbest fonlarının “ilişkili taraflar arasında teminatsız borçlanma ve Borsa’da olağandışı fiyat hareketleri yoluyla” oluşturduğu sistemik riski önlemek olduğunu açıkladı. [5] Fiili dolaşımın büyük bölümü tek elde toplanınca fiyat, fonların kendi alımlarına bağımlı hale gelir.
SPK 28 Ağustos 2026’da Yatırım Fonlarına İlişkin Rehber’i değiştirerek bir serbest fonun, fiili dolaşımdaki pay oranı %25’in altındaki ihraççılarda fiili dolaşımın en fazla %8‘ine, oran yükseldikçe %6, 4 ve 2’sine yatırım yapabileceğini ve aynı yöneticinin tüm fonları için bu sınırların iki katının geçerli olduğunu düzenledi[6]. Fonlar pozisyon küçültmek zorunda kalınca sığ hisseler tabandan kapandı, fon fiyatları düştü, düşen fiyat yatırımcı çıkışını hızlandırdı.
Rehber değişikliği tek başına gelmedi. SPK’nın 17 Haziran 2026’da onayladığı TEFAS Uygulama Esasları 20 Temmuz’da Takasbank tarafından uygulamaya alınarak takas yapısını değiştirdi, 31 Temmuz’dan sonra da borsada işlem gören GYF ve GSYF katılma payları fon portföyünde borsa fiyatı yerine net aktif değerle değerlenmeye başlandı. Yani kriz 17 Eylül kararlarıyla başlamadı, yazı boyunca anlatılan tablo üç aya yayılan bir düzenleme dizisinin sonucudur.
Krizin en can alıcı halkası para piyasası fonlarının iade ödemelerini karşılayamamasıdır. Bu fonlar tanım gereği kısa vadeli ve likit varlıklardan oluşmalıdır, oysa SPK’nın açıklaması para piyasası fonlarının da ilişkili taraflar arasında teminatsız borçlanma ilişkisine konu edildiğini ortaya koyar. “En güvenli fon” diye satılan ürünün likit olmayan ve ilişkili taraf kağıtlarıyla doldurulup doldurulmadığı, soruşturmanın ve fon mağdurlarının açacağı davaların ana eksenidir.
SPK Fon Tasfiyesi Kararı Ne Anlama Geliyor?
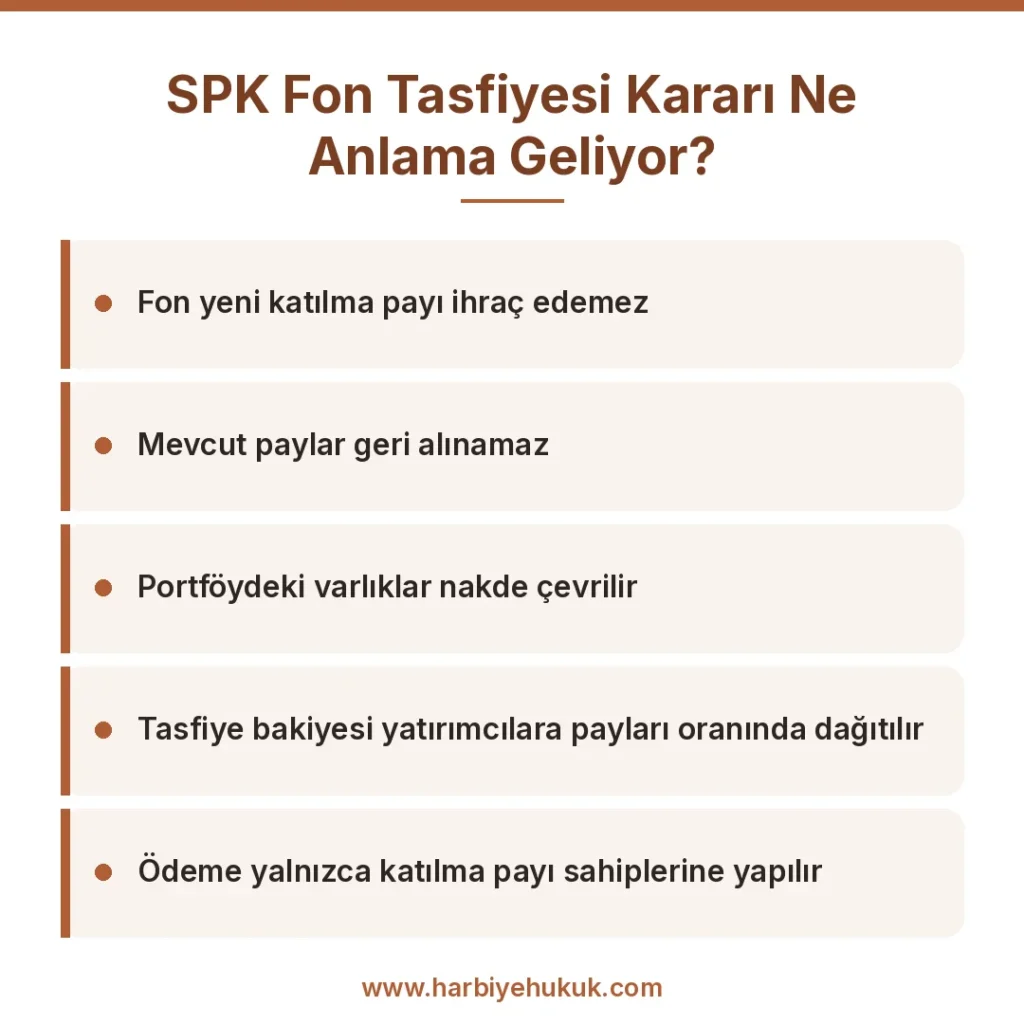
SPK fon tasfiyesi kararı, fonun yeni pay ihraç etmesini ve mevcut payları geri almasını durdurup portföydeki varlıkların nakde çevrilerek yatırımcılara payları oranında dağıtılmasını ifade eder. Kurul bu yetkiyi mevzuata aykırılık halinde her türlü tedbiri alabilmesini sağlayan hükme dayanarak kullanmıştır[7]. Tasfiyenin nasıl yürüyeceği ise fon tebliğinde düzenlenir:
“Fon mal varlığı, içtüzük ve izahnamede yer alan ilkelere göre tasfye edilir ve tasfiye bakiyesi katılma payı sahiplerine payları oranında dağıtılır. Tasfiye durumunda yalnızca katılma payı sahiplerine ödeme yapılabilir. Fesih ihbarından sonra yeni katılma payı ihraç edilemez. Tasfiye anından itibaren hiçbir katılma payı ihraç edilemez ve geri alınamaz.” [8]
İşleme Kapatma ile Tasfiye Farkı
İşleme kapatma ve tasfiye aynı şey değildir. SPK 17 Eylül’de yedi şirketin TEFAS’taki bütün fonlarını alım satıma kapattı, ancak yalnızca listelenen fonlar için tasfiye kararı verdi (17 Eylül’de 130 fon, aynı gün güncellenen listeyle 131 fon).
Tasfiye dışında kalan fonlar (Tera’nın kendi açıklamasında saydığı TRJ, FSU, TMM ve TRU kodlu fonlar gibi) TEFAS’ta işleme kapalı durumdadır ve TEFAS dışı dağıtım kanallarından da alım veya iade yapılamaz, bu fonlarda yatırımcı SPK’nın yeni kararına kadar ne alım ne satım yapabilir[9]. Fonunuzun hangi grupta olduğunu SPK bülteninden ve KAP’tan kontrol etmeniz gerekir.
Fon Tasfiyesi ile Tedrici Tasfiye Farkı
Fon tasfiyesi ile sermaye piyasası kurumunun tedrici tasfiyesi farklı hukuki kurumlardır ve pek çok insan bu ikisini karıştırır. Şu an yaşanan, fonların yani yatırımcıya ait malvarlığının tasfiyesidir. Tedrici tasfiye ise mali yapısı bozulan aracı kurumun kendi malvarlığının Yatırımcı Tazmin Merkezi eliyle tasfiyesidir ve Kurul’un ayrı bir kararını gerektirir[10].
Bugün itibarıyla Tera Yatırım veya Pusula Yatırım hakkında tedrici tasfiye kararı yoktur, böyle bir karar verilirse yatırımcı için ikinci bir süreç açılır.
Tasfiye Edilen Fonlarda Para Ne Zaman Ödenecek?
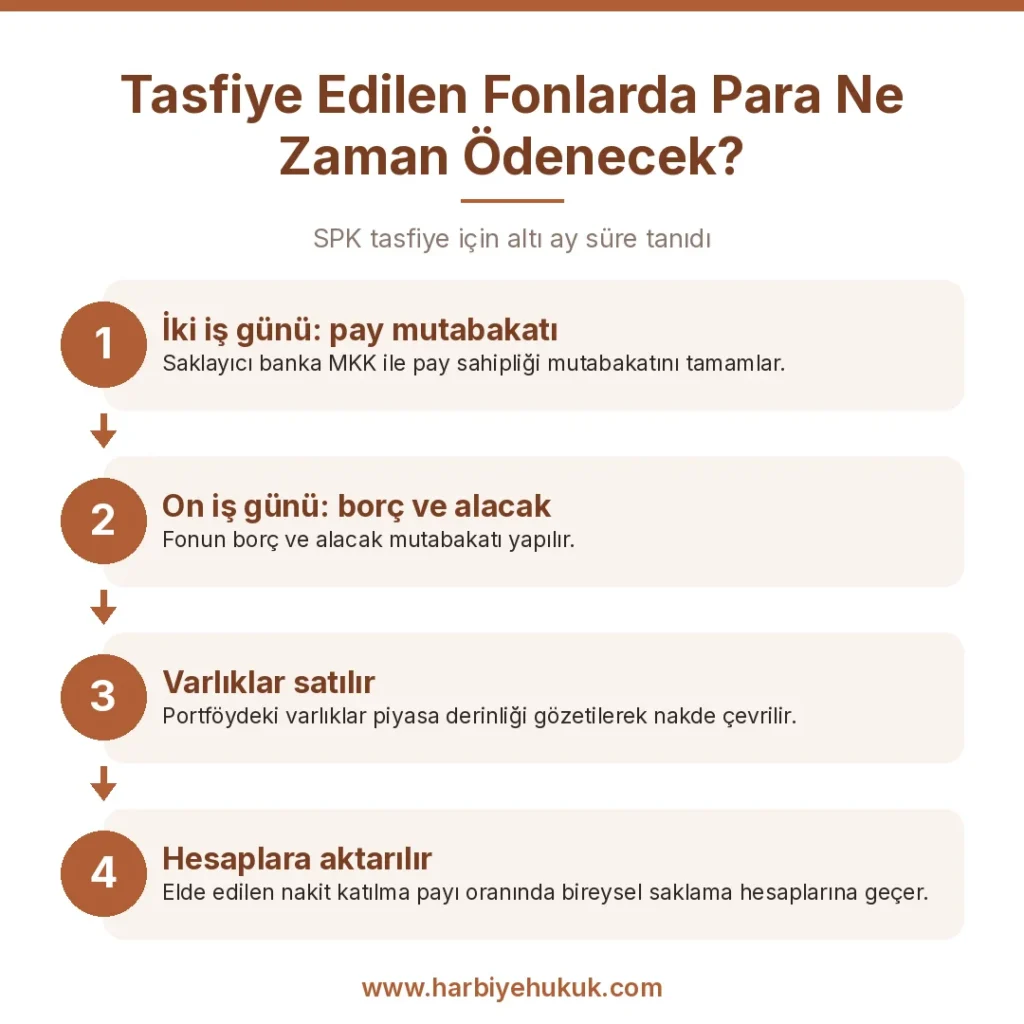
Tasfiye edilen fonlarda ödeme, saklayıcı bankanın varlıkları nakde çevirmesiyle kademeli olarak yapılır ve süreç için SPK altı ay süre tanımıştır. SPK’nın 17 Eylül tarihli usul kararına göre banka, iki iş günü içinde MKK ile pay sahipliği mutabakatını, on iş günü içinde borç ve alacak mutabakatını tamamlar, ardından portföydeki varlıkları piyasa derinliğini gözeterek satar ve elde edilen nakdi katılma payı oranında yatırımcıların bireysel saklama hesaplarına aktarır [11]. SPK, altı aylık sürenin tasfiyenin mutlaka altı ay süreceği anlamına gelmediğini, koşullara göre daha erken tamamlanabileceğini ayrıca duyurmuştur (Kaynak: SPK, 21.09.2026 tarihli basın duyurusu).
Altı ay tek seferde ödeme anlamına gelmez, likit varlıklar önce, sığ hisseler sonra nakde döner.
Fon türü ödemenin hızını ve oranını belirler. Portföyü mevduat, repo ve Hazine kağıdından oluşan fonlarda nakde dönüş hızlı ve kayıp sınırlıdır.
Fiili dolaşımı düşük hisselerden oluşan serbest fonlarda ise satışın kendisi fiyatı daha da düşürür ve ödeme aylara yayılır. Fon mağdurlarının bu süreçte yapabileceği şey saklayıcı bankadan yazılı bilgi istemek ve her ödemeyi kayıt altına almaktır.
Süreç fiilen başladı. Tasfiyesi tamamlanan fonlarda ödemeler 8 Ekim 2026’dan itibaren yapılıyor, 30 Ekim 2026’dan itibaren de para piyasası fonlarında ara ödeme başladı. Diğer fonlarda ödemenin hesaplara ne zaman geçeceği henüz açıklanmadı, bu yüzden kendi fonunuzun durumunu saklayıcı bankadan ve MKK e-Yatırımcı kaydınızdan kontrol etmeniz gerekir.
Ara Ödeme Kimlere ve Ne Kadar Yapılır?
SPK, altı aylık tasfiye süresinin tamamlanmasını beklemeden yatırımcılara ara ödeme yapılmasına karar verdi. Bu düzen 30 Eylül 2026 tarihli ve 64/1775 sayılı Kurul kararıyla başladı[12] ve 7596 sayılı Kanunun 4. maddesiyle kanun metnine girdi.
Ara ödemenin tutarı, MKK’nın hesapladığı net yatırım tutarına göre belirlenir. Bu tutar fonun bugünkü pay değerine değil, yatırımcının fona fiilen yatırdığı ve çektiği nakde dayanır. Her giriş ve çıkış, TÜİK’in tüketici fiyat endeksi ile yurt içi üretici fiyat endeksindeki değişim oranlarının aritmetik ortalamasıyla kıstelyevm usulüyle endekslenir, çıkışlar ilk giren ilk çıkar esasıyla girişlerden düşülür[13]. Net yatırım tutarı 1 milyon TL’nin altındaysa tamamı, 1 milyon TL veya üzerindeyse en fazla 1 milyon TL ödenir. Ödeme, endeksleme uygulanmadan bulunan net yatırım tutarını da geçemez[14].
Ara ödeme tutarı ayrıca, para piyasası nitelikli fonlar hariç, katılma paylarının değerini aşamaz. Değeri çok düşmüş bir fonda ödeme bu yüzden net yatırım tutarından az çıkabilir. SPK’nın 27 Ekim 2026 tarihli kararı bu sınırı para piyasası fonlarına da uyguladı ve tarihi tasfiye kararı tarihi olan 17.09.2026’dan önceki gün sonuna sabitledi. Yani ödeme, net yatırım tutarı, katılma paylarının değeri ve 1 milyon TL tavanından hangisi düşükse odur.
Ara ödemeden yararlanmanın ön koşulu, yatırımcının saklayıcı banka ile mutabakatını tamamlamış olmasıdır. Uygulama ilk olarak para piyasası fonlarından başlamıştır, çünkü bu fonların portföyü daha hızlı nakde dönüşür. Dağıtılabilir nakit yetmezse Kurul, mümkün olan en fazla sayıda pay sahibinin tam yararlanması için net yatırım tutarı en düşük olandan başlanarak ödeme yapılmasına karar verebilir[15].
Ara ödeme, nihai tasfiye bakiyesinden mahsup edilerek yapılır, yatırımcının katılma payı bu ödeme karşılığında geri alınmaz. Payın iadesi ve kalan hakların kesin hesabı nihai tasfiyede yapılır. Bu nedenle ara ödeme almış olmak, nihai tasfiyeden doğan haklardan feragat anlamına gelmez. Fonun bütün malvarlığı nakde çevrilip nakit, katılma paylarının tasfiye kararından önceki gün sonundaki birim pay fiyatıyla hesaplanan toplam tutarını karşılamaya yeterli olursa ara ödeme yapılmaz, doğrudan nihai ödeme yapılır.
Hangi Talimatlar Geçerli Sayıldı? 16 Eylül Sınırı
Tasfiyede yatırımcıları ikiye ayıran tarih 17 Eylül değil, 16 Eylül 2026‘dır. SPK, 28 Eylül 2026 tarihli basın duyurusuyla bu noktayı netleştirdi: TEFAS’a yalnızca 16 Eylül 2026 tarihinde ve öncesinde iletilen alım ve satım talimatları platformun olağan işleyişine dahil edildi[16].
17 Eylül 2026’da verilen talimatların tamamı ise TEFAS tarafından iptal edildi. 2026/61 sayılı bültende “17 Eylül saat 13.30 öncesi” biçiminde bir sınır ilan edilmişti, ancak fonlar aynı gün 57/1707 sayılı Kurul kararı uyarınca TEFAS’ta işleme kapatılmıştı. Bu yüzden 17 Eylül’de verilen hiçbir talimat PBLK sayılmaz ve talimatın o gün saat kaçta verildiği sonucu değiştirmez. Bu yatırımcılar tasfiye bakiyesinden, katılma payı sahipliği oranında ve hiç satmamış olanlarla aynı sırada ödeme alır.
16 Eylül ve öncesinde TEFAS’a iletilmiş olmasına rağmen fonun temerrüdü ya da fiyat açıklamaması yüzünden gerçekleşememiş talimatlar ise bültenin A/6 hükmü kapsamındaydı[17]. Bülten bu talimatları sıradan bir tasfiye payı saymamış, alacağı fon hesabına borç yazıp önce ödenecek saymıştı:
Tasfiye kararı verilen fonlardan, Takasbank TEFAS Platformu üzerinden fon satım emri verilen ve gerçekleştirilmeyen iade talimatları karşılığında oluşan tutar fon hesabına borç olarak tahakkuk ettirilir ve banka tarafından … elde edilen nakit ile öncelikli olarak bu borçlar ödenir.
Bu öncelik 22 Ekim 2026’da kabul edilip 27 Ekim 2026’da Resmî Gazete’de yayımlanan 7596 sayılı Kanunla ortadan kalktı. Kanunun 3. maddesinin 5. fıkrası, bu talimatlarda payları bloke edilmiş yatırımcıları fon pay sahibi sıfatıyla tasfiye hükümlerine tabi tutuyor[18]. Bu yatırımcılar diğer pay sahipleriyle aynı sırada, tasfiye bakiyesinden pay oranında ödeme alacak. PBLK statüsündeki bu yatırımcıların alacak ve tazminat için başvurabileceği yolları PBLK Fon Mağdurları Nasıl ve Kime Dava Açabilir? yazımızda ayrıca anlattık.
Aracı kurumdan alınacak zaman damgalı talimat kaydı önemini korur, ama artık talimatın hangi gün iletildiğini gösterir. Aracı kurum 16 Eylül’de aldığı talimatı TEFAS’a iletmemişse doğan zarar fonun değil aracı kurumun sorumluluğundadır.
Fon Tasfiyesinde Sığ Hisselerin Nakde Çevrilmesi
Tasfiyenin en zor kısmı sığ hisselerdir. Fiili dolaşımının yüzde 40’ı tek fon grubunda olan bir hissenin altı ayda makul fiyattan satılması piyasa koşullarına bağlıdır.
Tebliğ ve SPK’nın usul kararı nakde çevirme esasını benimser, hisselerin nakde çevrilmeden aynen dağıtılması için Kurul’un ayrıca karar vermesi gerekir ve bugün itibarıyla böyle bir karar yoktur. Kurul’un tasfiye süresini “fonların portföy yapıları” gerekçesiyle altı aya çıkarması, bu hisselerin satışının zamana yayılacağını gösterir.
7596 Sayılı Fon Tasfiyesi Kanunu Ne Getiriyor?
7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, TBMM Genel Kurulu’nda 22 Ekim 2026‘da kabul edildi, 27 Ekim 2026 tarihli ve 33413 sayılı Resmî Gazete’de yayımlanarak 17 Eylül 2026’dan geçerli olmak üzere yürürlüğe girdi[19]. Dokuz maddelik Kanun yalnızca SPK’nın 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen ve Kanunun yayımı tarihinde tasfiyesi tamamlanmamış fonları kapsar, diğer fonlar için genel veya sürekli bir tasfiye ve sorumluluk rejimi kurmaz[20]. Net yatırım tutarı ve ara ödeme hesabını yukarıda anlattık. Aşağıdaki madde numaraları yayımlanan Kanun metnine aittir.
Geri Kazanım Hesabı ve Sorumlulardan Tahsil
Kanun, Tasarruf Mevduatı Sigorta Fonu (TMSF) nezdinde her fon için ayrı alt hesaplardan oluşan bir geri kazanım hesabı kurdu. Bu hesap TMSF’nin kendi malvarlığından ayrıdır[21]. Hesaptaki tutarlar yalnızca ilgili fonun tasfiyesi ve pay sahiplerine ödeme için kullanılabilir, teminat gösterilemez, kamu alacakları için dahi haczedilemez ve üzerlerine ihtiyati tedbir veya ihtiyati haciz konulamaz[22]. Tutarlar zorunlu masraflar düşüldükten sonra tasfiye ile görevli kuruluşa, tasfiye tamamlanmışsa YTM aracılığıyla pay sahiplerine aktarılır[23].
Fonun zarar veya kaybından önce fonun kurucusu ve/veya yöneticisi portföy yönetim şirketi sorumludur. Şirketten tahsil edilemeyen ya da edilemeyeceği açıkça belli olan kısım için sorumluluğu Kurulca belirlenen kişiler şahsen sorumludur[24], TMSF de Kurulun bildirimi üzerine bu kişilere karşı 6183 sayılı Kanun kapsamında tahsil ve takip işlemi başlatır[25]. Soruşturmada el konulan para ve sermaye piyasası araçları ilgili fona veya geri kazanım hesabına iade edilir, müsadere edilen değerler de Hazineye gelir yazılmadan ilgili fona, tasfiye tamamlanmışsa geri kazanım hesabına aktarılır[26].
Suistimal Edenler Ödeme Alamayacak
Kanunun 3. maddesinin son fıkrasına göre 6362 sayılı Kanun’un 104, 106 ve 107. maddelerinde düzenlenen fiiller tasfiyesine karar verilen fonlar tarafından, bu fonlarla birlikte hareket edilerek veya fonların iştirakiyle işlenmişse, bu fiilleri işleyen ya da bunlarla birlikte hareket ettiği Kurulca tespit edilen kişi ve kurumlara tasfiye ve geri kazanım hesabından ödeme yapılmaz[27]. SPK’nın 27 Ekim 2026 tarihli kararına göre bu kişi ve kurumları SPK tespit edecek, MKK da tasfiye ile görevli kuruluşlara bildirecek. 106. madde bilgi suistimalini, 107. madde piyasa dolandırıcılığını düzenler. Güler bu hükmü Türk Medeni Kanunu’nun 2. maddesindeki hakkın kötüye kullanılması yasağına dayandırdı[28].
Yatırımcı İçin Ne Değişir?
Yayımlanan Kanunda tazminat davası açma hakkını kaldıran bir hüküm yok, yazıdaki dava yolları geçerliliğini koruyor. Nihai ödemede, pay sahibine tasfiye malvarlığından, geri kazanım hesabından veya diğer hukuki yollardan daha önce yapılan ödemeler mahsup edilir[29]. Ara ödeme alan yatırımcı da yine “fazlaya ilişkin haklarım saklıdır” kaydıyla hareket etmelidir. Kanundaki haciz ve ihtiyati tedbir yasağı yalnızca TMSF nezdindeki geri kazanım hesabında bulunan tutarlara ilişkindir[30].
Fon Mağdurlarının Parası Ne Olacak?
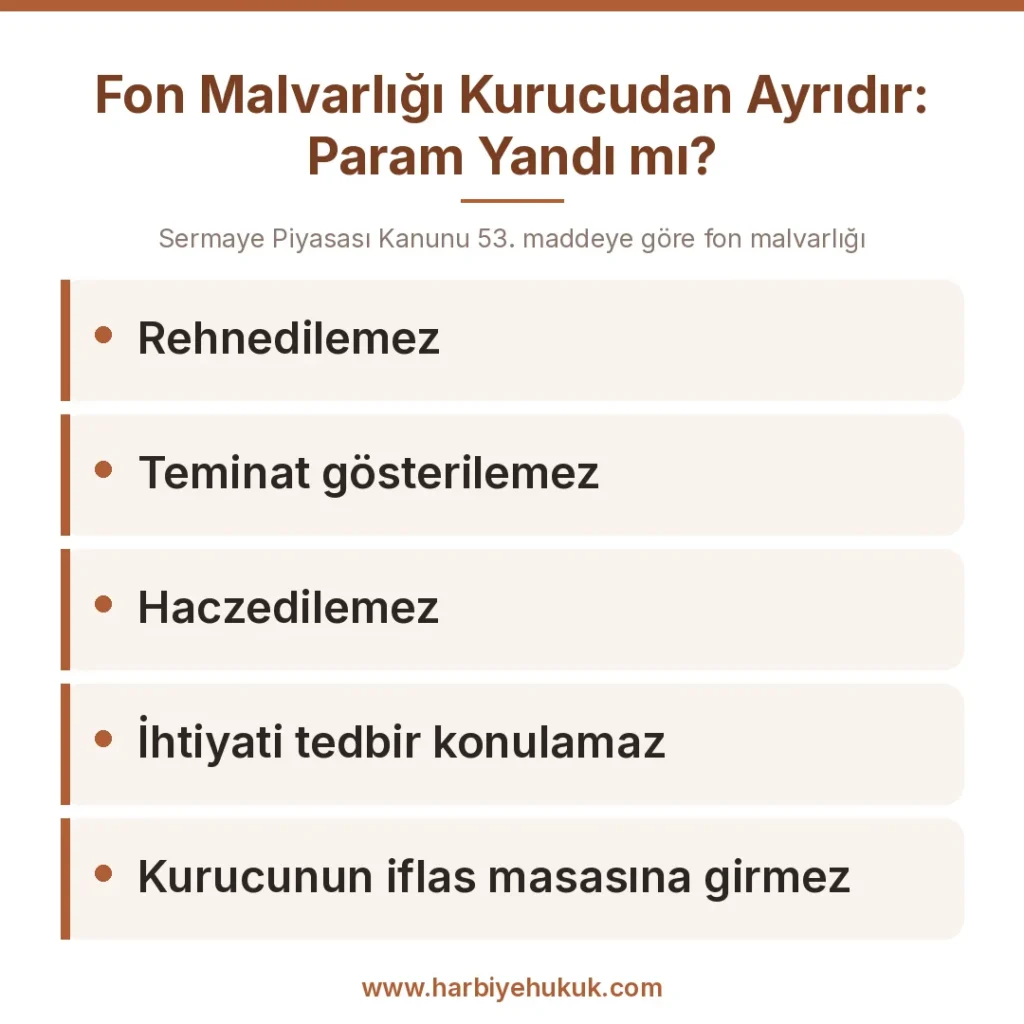
Fon malvarlığı, kurucu portföy yönetim şirketinin malvarlığından ayrıdır ve şirket iflas etse bile yatırımcıya aittir. Kanun fon malvarlığının kamu alacaklarının tahsili amacı dahil haczedilemeyeceğini, üzerine ihtiyati tedbir konulamayacağını ve iflas masasına dahil edilemeyeceğini, bu korumanın şirketin yönetimi veya denetimi kamu kurumlarına devredilse dahi süreceğini düzenler[31]. Fon, yatırımcılar adına inançlı mülkiyet esasına göre yönetilir ve şirket ile yatırımcı arasındaki ilişkiye vekalet hükümleri uygulanır[32].
Rehin ve teminat yasağının dar bir istisnası vardır. Fon hesabına olmak ve fon iç tüzüğünde hüküm bulunmak şartıyla kredi alma, türev araç ve açığa satış işlemlerinde fon malvarlığı teminat gösterilebilir, bunun dışında rehnedilemez. Portföy yönetim şirketinin üçüncü kişilere borçları ile fonun aynı kişilerden alacakları da birbirine mahsup edilemez[33].
Bu kural fon mağdurlarının en güçlü kalkanıdır, ancak sınırı vardır. Kanun fonun kurucudan korunmasını sağlar, fonun içindeki varlığın değer kaybını gidermez.
Portföyde 100 TL’ye alınmış ve bugün 8 TL eden bir hisse varsa tasfiye bakiyesi 8 TL üzerinden hesaplanır. Fon mağdurlarının bu farkı geri alabilmesinin tek yolu, değer kaybının olağan piyasa riskinden değil hukuka aykırı yönetimden kaynaklandığını ispat ettiği bir tazminat davasıdır.
Kamuoyunda fon davası diye anılan bu talepte dört şart birlikte aranır: hukuka aykırı bir fiil, kusur, gerçek bir zarar ve fiil ile zarar arasında illiyet bağı, yani nedensellik ilişkisi. Kanun tazminat borcunu kusurlu ve hukuka aykırı bir fiille başkasına zarar verme haline bağladığından, fonun değer kaybetmesi tek başına sorumluluk doğurmaz[34]. Bu yüzden “ne kadar kaybettim” sorusu kadar “bu kayıp neden meydana geldi” sorusu da belirleyicidir.
İlliyet bağı belgeyle kurulur. İzahname, fon iç tüzüğü ve fon bilgi formu fonun vaat ettiği stratejiyi gösterir, KAP açıklamaları ile portföy dağılım raporları fiilen taşınan riski ortaya koyar. Zararın tutarı ise MKK e-Yatırımcı kaydından, emir ve itfa taleplerinden, hesap dökümlerinden ve kurumlarla yapılan yazışmalardan çıkarılır.
Zararı ve zarar verenin kusurunu ispat yükü zarar görenin üzerindedir. Miktar tam olarak ispat edilemiyorsa hakim, olayların olağan akışını ve zarar görenin aldığı önlemleri gözeterek tazminatı hakkaniyete uygun biçimde belirler[35].
Fon Mağdurları Tazminat Davasını Kime Açabilir?
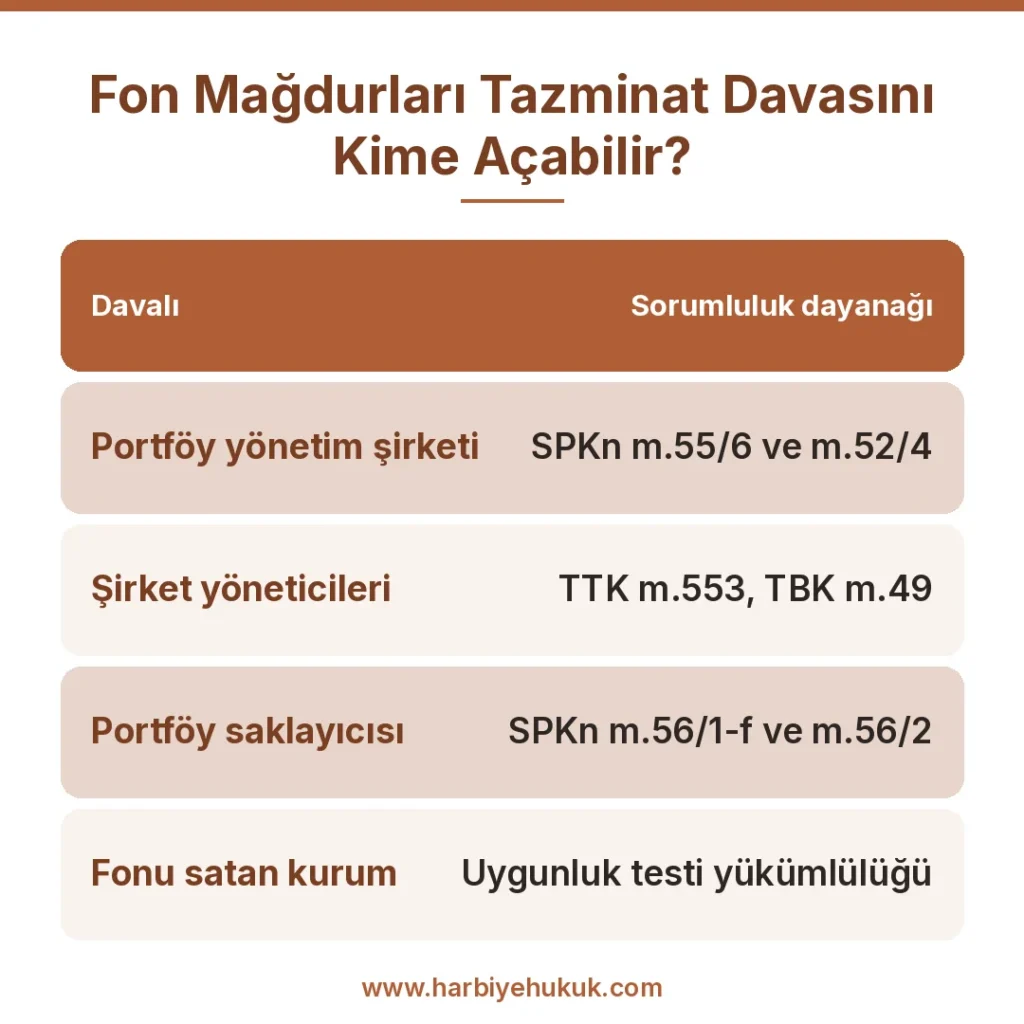
Fon mağdurları tazminat davasını kurucu portföy yönetim şirketine, şirket yöneticilerine, portföy saklayıcısına ve fonu satan banka veya aracı kuruma karşı açabilir. Her davalının sorumluluk dayanağı ve savunması farklıdır, aşağıdaki tablo bu farkları özetliyor.
| Davalı | Sorumluluk dayanağı | İddia |
|---|---|---|
| Portföy yönetim şirketi | SPKn m.55/6 çıkarları gözetme yükümlülüğü, m.52/4 ile vekalet hükümleri (TBK 506 özen ve sadakat borcu) | İzahname dışına çıkma, ilişkili taraf hisselerinde yoğunlaşma, para piyasası fonuna likit olmayan varlık alma |
| Yöneticiler (gerçek kişiler) | TTK m.553 kusur sorumluluğu, TBK m.49 haksız fiil | Manipülatif işlem, gerçeğe aykırı fiyatlama, yatırımcı parasının grup şirketlerine aktarılması |
| Portföy saklayıcısı | SPKn m.56/1-f: varlık alım satımlarının ve portföy yapısının mevzuata uygunluğunu sağlama; m.56/2: katılma payı sahiplerine karşı sorumluluk | Para piyasası fonundaki ilişkili taraf kağıtlarına ses çıkarmama |
| Fonu satan banka veya aracı kurum | Uygunluk testi, risk bildirimi, nitelikli yatırımcı şartı, emir iletim yükümlülüğü | Nitelikli olmayan yatırımcıya serbest fon satışı, “güvenli” pazarlama, iade talimatını iletmeme |
| Kamuyu aydınlatma belgelerini imzalayanlar | SPKn m.32 kusura dayalı müteselsil sorumluluk | Fon bilgi formu ve KAP açıklamalarında yanıltıcı bilgi |
Yargıtay, portföy yönetim şirketinin müşterinin risk profilinin dışına çıkarak yüksek riskli işlem yapmasını özen borcunun ihlali saymış ve SPK’nın aynı olay için verdiği idari para cezasını sorumluluğun delili olarak kabul eden kararı onamıştır[36]. Karar bireysel portföy yönetimine ilişkindir, ancak fonun izahnamesinde yazılı stratejinin dışına çıkılması aynı mantıkla değerlendirilir. SPK’nın KTLEV, GUNDG ve DSTKF paylarındaki işlemler nedeniyle 38 kişi hakkında verdiği suç duyurusu ve Pusula Portföy dahil iki yıllık işlem yasağı kararı, bu davalarda en önemli delil olacaktır[37].
Portföy Saklayıcısının Katılma Payı Sahiplerine Sorumluluğu
Portföy saklayıcısı fonun yalnız kasası değil, ilk denetçisidir. Kanun saklama hizmetini yürüten kuruluşa fon portföyündeki varlık alım satımlarının ve portföy yapısının mevzuata, fon iç tüzüğüne ve izahnameye uygunluğunu sağlama görevi yükler, ayrıca bu kuruluşun portföy yönetim şirketinden bağımsız ve sadece katılma payı sahiplerinin menfaati doğrultusunda hareket etmesini zorunlu tutar[38]. Bir para piyasası fonunun portföyüne ilişkili tarafın likit olmayan kağıdının girmesi, bu görevin yerine getirilip getirilmediği sorusunu doğrudan gündeme getirir.
Saklayıcının sorumluluğu yatırımcıya karşı doğrudandır. Kuruluş, yükümlülüklerini yerine getirmemesi nedeniyle portföy yönetim şirketine ve katılma payı sahiplerine verdiği zararlardan sorumludur, kanun katılma payı sahiplerinin dava açma hakkının saklı olduğunu ayrıca belirtir[39]. Saklamanın bir bölümü başka bir kuruluşa devredilmişse saklama hizmeti veren kuruluşların tamamı müteselsilen sorumludur[40].
Tasfiyeyi yürüten banka ile zarara yol açan işlemlerin yapıldığı dönemde saklama hizmetini veren kuruluşun aynı olması şart değildir. Sorumluluk, işlemin yapıldığı tarihte saklayıcı sıfatını taşıyan kuruluşa aittir. Fon mağdurlarının dava öncesinde ilgili dönemdeki saklayıcının kim olduğunu fon bilgi formundan ve fon iç tüzüğünden teyit etmesi gerekir.
Fon Tasfiyesinde Nitelikli Yatırımcı Savunması
Serbest fonlar yalnızca nitelikli yatırımcıya satılabilir ve davalıların ilk savunması bu olacaktır. Danıştay, serbest fon nedeniyle zarar eden yatırımcının SPK’ya yaptığı şikayette, yatırımcının nitelikli yatırımcı taahhütnamesi ve risk bildirim formu imzalamış olmasını ve hesap ekstrelerinin düzenli gönderilmesini yeterli bularak aracı kurumun mevzuata aykırı işleminin bulunmadığı yönündeki SPK kararını onamıştır[41]. Bu karar imzalı belgelerin gücünü gösterir.
Savunmanın zayıf noktası ise satış aşamasındaki fiili durumdur. Nitelikli yatırımcı eşiği yalnızca finansal varlık tutarına bakılarak sağlanmış, risk formu şubede okutulmadan imzalatılmış ve fon telefonda “mevduat gibi” diye pazarlanmışsa, Yargıtay bankanın bilgilendirme kusurunu kabul eder.
Bir serbest fonu “prestij fonu” adıyla pazarlayan bankanın müşterisini yeterince bilgilendirmediği tespit edilmiş, yatırımcının kendi araştırmasını yapmaması ise birlikte kusur olarak değerlendirilmiştir[42]. O dosyada ilk derece mahkemesi zararın yüzde 70‘ini bankaya, yüzde 30’unu yatırımcıya yüklemişti.
Para Piyasası Fonu Yatırımcısının Konumu
Para piyasası fonu yatırımcısının konumu serbest fon yatırımcısından güçlüdür. Bu fonlar nitelikli yatırımcı şartı aranmadan herkese satılır, izahnamelerinde düşük risk ve yüksek likidite vaat edilir ve portföylerinin kısa vadeli araçlardan oluşması zorunludur.
Portföye ilişkili tarafın likit olmayan borçlanma aracının alınması izahnameye aykırılıktır ve bu aykırılık SPK inceleme raporuyla belgelendiğinde tazminat davasında ispat yükü büyük ölçüde karşılanmış olur. “Nitelikli yatırımcıydınız, riski biliyordunuz” savunması bu yatırımcılara karşı işlemez.
Fon Mağdurlarının Zararının Hesaplanması
Tazminat davasında zarar, tasfiyeden alınan tutar ile hukuka uygun yönetilseydi alınacak tutar arasındaki farktır. Mahkeme bilirkişi aracılığıyla fonun izahnamesine uygun bir portföyle aynı dönemde ne getiri sağlayacağını hesaplatır, olağan piyasa düşüşünden kaynaklanan kısım davalıya yüklenmez. Bu nedenle dava ancak tasfiye bakiyesi netleştiğinde kesin rakamla açılabilir, ancak zamanaşımı ve delil kaygısıyla önce kısmi dava açılıp tasfiye sonunda talep artırılabilir. Belirsiz alacak davasını düzenleyen madde 31 Temmuz 2026’da yürürlükten kaldırıldı, bugün kısmi davada talep bir defaya mahsus olmak üzere tahkikatın sonuna kadar artırılır ve zamanaşımı artırılan kısım için de dava tarihinde kesilmiş sayılır[43].
Parası fonda kilitli kalan yatırımcı harç ve gider avansını karşılayamıyorsa adli yardım isteyebilir. Kendisinin ve ailesinin geçimini önemli ölçüde zor duruma düşürmeksizin yargılama giderlerini ödeme gücünden yoksun olan kişi, talebi açıkça dayanaktan yoksun olmamak kaydıyla davada, ihtiyati haciz gibi geçici hukuki korunma taleplerinde ve icra takibinde adli yardımdan yararlanır.[44]
Fon Mağdurları İçin Zamanaşımı ve Görevli Mahkeme
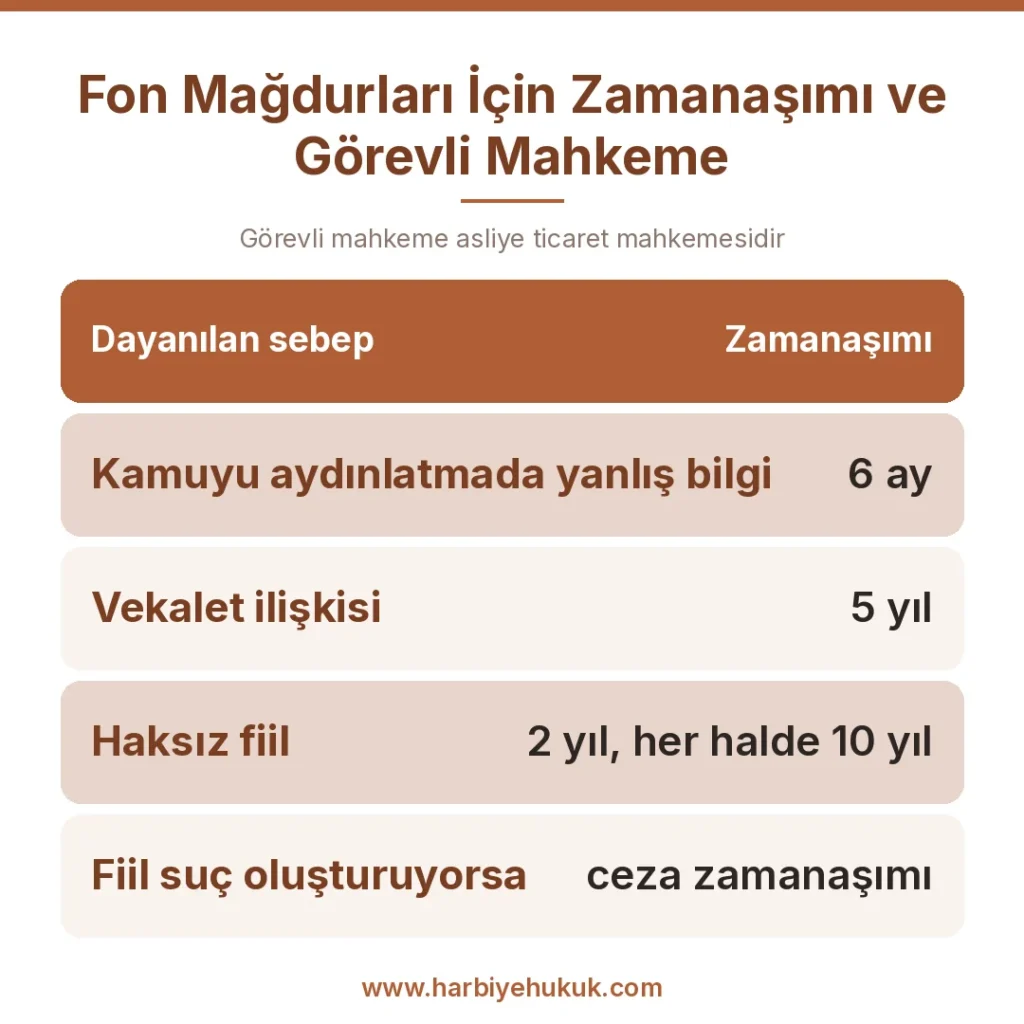
Fon mağdurlarının tazminat davasında zamanaşımı, dayanılan hukuki sebebe göre değişir ve en kısası altı aydır. Kamuyu aydınlatma belgelerindeki yanlış bilgiye dayanan talepler zararın doğduğu tarihten itibaren altı ay içinde zamanaşımına uğrar[45]. Vekalet ilişkisine dayanan talepler için süre beş yıl[46], haksız fiile dayanan talepler için zararın ve failin öğrenilmesinden itibaren iki yıl ve her halde on yıldır[47].
Fiil aynı zamanda suç oluşturuyorsa daha uzun olan ceza zamanaşımı uygulanır[48].
Bu kural fon mağdurları için iki yıllık süreyi fiilen uzatır. Piyasa dolandırıcılığı ve bilgi suistimali suçlarında cezanın üst sınırı beş yıl olduğundan dava zamanaşımı sekiz yıldır. Sermaye Piyasası Kanunu’na göre nitelikli sayılan güveni kötüye kullanma suçunda üst sınır yedi yıla çıktığı için süre on beş yıla ulaşır[49].
Görevli mahkeme asliye ticaret mahkemesidir, çünkü uyuşmazlık Sermaye Piyasası Kanunu’ndan ve Türk Ticaret Kanunu’ndan kaynaklanır[50]. Konusu para alacağı olan ticari davalarda arabuluculuk dava şartıdır, dava açılmadan önce arabulucuya başvurulması zorunludur[51]. Yatırımcının tüketici sayılıp tüketici mahkemesinde dava açabileceği görüşü bazı yazılarda dile getirilse de Yargıtay yatırım hesabı uyuşmazlıklarını ticaret mahkemesinde görmektedir, bu yola güvenerek dava açmak görev itirazıyla zaman kaybettirir.
Zorunlu arabuluculuk süreyi yakmaz, tersine korur. Arabuluculuk bürosuna başvurulmasından son tutanağın düzenlendiği tarihe kadar geçen sürede zamanaşımı durur ve hak düşürücü süre işlemez. Buna karşılık son tutanağın aslı ya da arabulucu tarafından onaylanmış örneği dava dilekçesine eklenmezse mahkeme bir haftalık kesin süre verir, bu sürede de sunulmazsa dava usulden reddedilir.[52]
SPK’ya Şikayet ve SPK’ya Karşı Tazminat Davası
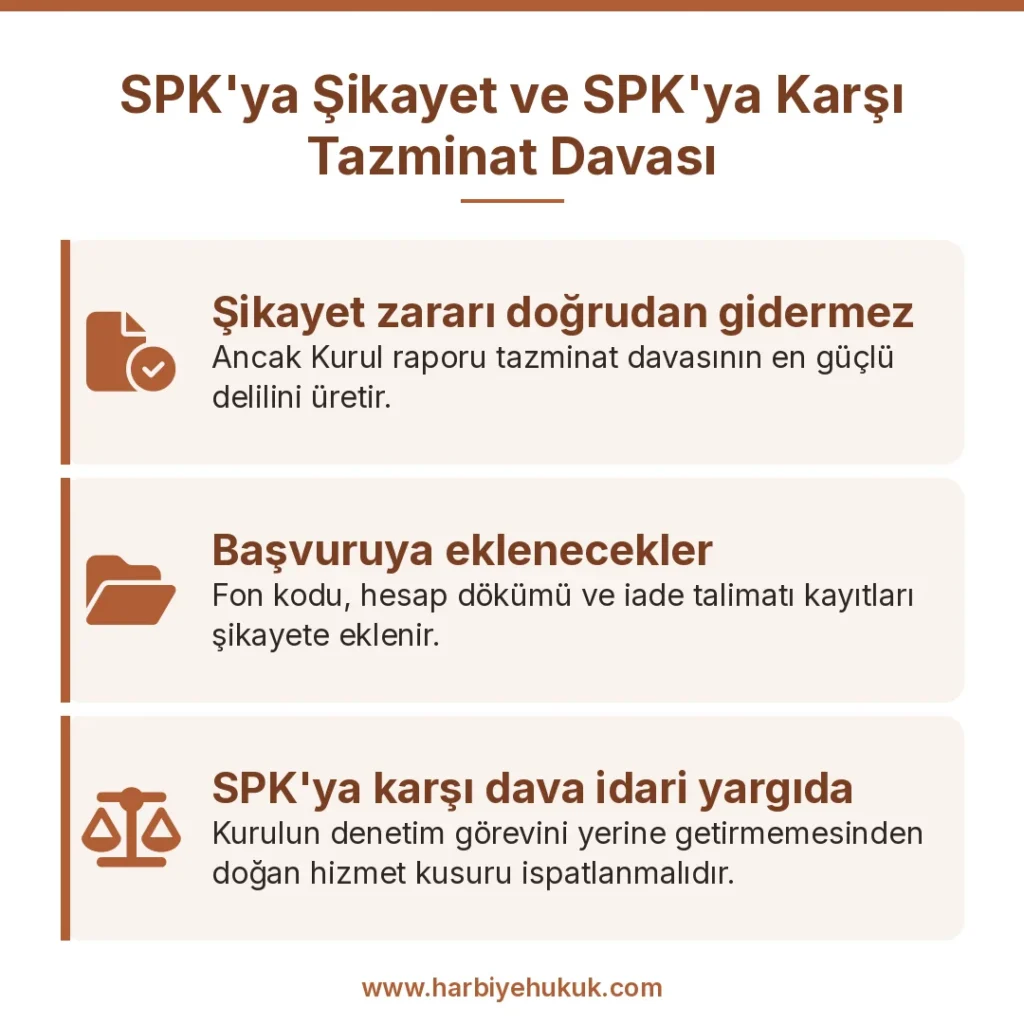
SPK’ya şikayet, fon mağdurlarının zararını doğrudan gidermez ancak tazminat davasının en güçlü delilini üretir. Kurul, şikayet üzerine yaptığı incelemede mevzuata aykırılık tespit ederse idari para cezası verir, işlem yasağı koyar ve suç duyurusunda bulunur. Bu inceleme raporu mahkemede bilirkişi raporu kadar ağırlık taşır.
Başvuru SPK’nın internet sitesindeki şikayet sistemi üzerinden veya yazılı olarak yapılır, fon kodu, hesap dökümü ve iade talimatı kayıtları eklenir. Dilekçenin hangi başlıkları taşıması gerektiğini ve doldurulacak alanları SPK şikayet dilekçesi örneği sayfamızda hazır metin olarak bulabilirsiniz.
SPK’nın kendisine karşı tazminat davası ise idari yargıda açılır ve Kurul’un denetim görevini yerine getirmemesinden doğan hizmet kusurunun ispatını gerektirir. Danıştay, yetkisi kaldırılmış bir bankanın yıllarca ilan vererek Hazine bonosu satmasına zamanında müdahale etmeyen BDDK ve SPK’yı kusurlu bulmuş ve yatırımcının zararını yarı yarıya ödemelerine hükmetmiştir[53]. Kararın gerekçesi şu şekildedir:
“SPK kararı ile borsa üyelik ve aracılık faaliyetlerinde bulunma yetkisi kaldırılan Banka’nın, yetkisi olmadığı halde ilân ve reklam vererek yatırımcılara gerek DİBS satışı gerekse bu ad altında satış yapmasını zamanında önlem alarak engel olmayan BDDK ve SPK’nun olayda kusurlu davranışları bulunduğu kuşkusuz olduğundan, anılan idarelerin davacının … zararının hizmet kusuru bulunduğunun tespit edilmesi nedeniyle ödemeleri gerekmektedir.”
Bu içtihat fon krizinde de tartışılacaktır, çünkü sığ hisse yoğunlaşmasının Kurul tarafından aylar önce bilindiği halde düzenlemenin Ağustos 2026’ya bırakıldığı iddiası kamuoyunda dile getirilmektedir. İddianın tam yargı davasına dönüşmesi, SPK’nın ne zaman neyi bildiğini gösteren belgelere bağlıdır.
Tam yargı davasının usulü iki aşamalıdır ve ilk aşama atlanırsa dava esasa girilmeden reddedilir. Zarar görenin, eylemi öğrendiği tarihten itibaren bir yıl ve her halde eylem tarihinden itibaren beş yıl içinde ilgili idareye başvurup hakkının yerine getirilmesini istemesi gerekir[54]. İdare istemi reddederse red işleminin tebliğini izleyen günden, otuz gün içinde hiç cevap vermezse bu sürenin bittiği tarihten itibaren dava süresi işlemeye başlar.
İdare mahkemelerinde dava açma süresi altmış gündür[55]. Fon mağdurları bakımından asıl tartışma başlangıç tarihinde çıkacaktır, çünkü zararın hangi anda öğrenilmiş sayılacağı tasfiye bakiyesinin netleşmesine bağlıdır. Adli yargıda açılıp görev yönünden reddedilen tam yargı davasında ise idareye önceden başvurma şartı aranmaz[56]. Bu davanın şartlarını İdarenin Hizmet Kusurundan Kaynaklanan Tazminat Davaları yazımızda ele aldık.
İdari yargıda ikinci bir ayrım nitelendirmeden doğar. SPK’nın bir tasfiye kararı gibi idari işlemin hukuka aykırılığı ileri sürülüyorsa, işlemin iptali ya da iptal ve tam yargı davalarının birlikte açılması mümkündür ve dava süresi yazılı bildirimden itibaren altmış gündür[57]. Zarar, idarenin denetim ve gözetim görevini zamanında yapmaması gibi bir eylemsizlikten ve hizmet kusurundan doğuyorsa idareye önceden başvuru şartı İYUK m.13’te aranır. Bu başvuru İYUK m.10 mantığıyla işler: idare istemi reddederse ya da 30 gün içinde cevap vermezse istem reddedilmiş sayılır ve açılacak dava, bu talebin reddi işleminin iptali ile zararın tazmini istemiyle açılır, dava süresi ret tarihinden (zımni retse 30 günün sonundan) itibaren 60 gündür[58]. Olayın işlem mi eylem mi sayılacağı mahkemenin nitelendirmesine bağlıdır, bu yüzden tereddüt varsa hem ön başvuru süresini hem altmış günlük dava süresini aynı anda izlemek gerekir.
Fon Mağdurlarında Ceza Soruşturması
Ceza soruşturmasının çekirdeği SPK’nın suç duyurusudur. Kurul, Katılımevim (KTLEV), Gündoğdu Gıda (GUNDG) ve Destek Finans Faktoring (DSTKF) paylarında yanlış veya yanıltıcı izlenim uyandıracak işlemler yapıldığı gerekçesiyle 38 kişi hakkında piyasa dolandırıcılığı suçundan Cumhuriyet Başsavcılığına başvurdu[59]. Piyasa dolandırıcılığı suçu üç yıldan beş yıla kadar hapis ve adli para cezası gerektirir[60].
Basına yansıyan gözaltı ve malvarlığı tedbirleri, İstanbul Cumhuriyet Başsavcılığınca yürütülen soruşturma kapsamında bu başvurunun devamıdır. Soruşturma dosyası gizli olduğu için isimler ve suç nitelendirmeleri resmi kaynaklarla doğrulanmadan bu yazıya alınmamıştır. Gözaltı ya da tutuklama kişinin suçlu olduğu anlamına gelmez, suçluluğu hükmen sabit oluncaya kadar kimse suçlu sayılamaz[61]. Yatırımcının hukuki sorumluluk talebi de ceza davasının sonucu beklenmeden ayrıca değerlendirilir.
Sermaye Piyasası Kanunu’ndaki suçlarda soruşturma yapılması, SPK’nın Cumhuriyet Başsavcılığına yazılı başvurusuna bağlıdır ve bu başvuru muhakeme şartıdır[62]. Yatırımcının şikayeti tek başına bu suçlar için soruşturma açtırmaz, ancak SPK 17 Eylül’de suç duyurusunda bulunduğu için şart sağlanmıştır. Nitelikli dolandırıcılık ve aklama gibi Türk Ceza Kanunu’ndaki suçlar için böyle bir şart yoktur.
Fon mağdurları savcılığa şikayet dilekçesi vererek müşteki, iddianame kabul edildikten sonra da davaya katılan sıfatı alabilir[63]. Katılan sıfatı dosyadaki bilirkişi raporlarına ve SPK inceleme raporuna erişim sağlar, bu belgeler hukuk davasının omurgasını oluşturur.
Ceza mahkemesi tazminata hükmetmez, ancak mahkumiyet kararı hukuk hakimini bağlar ve müsadere edilen malvarlığından mağdurların zararının karşılanması istenebilir[64]. Suçun unsurları için Nitelikli Dolandırıcılık Suçu ve Cezası yazımıza bakabilirsiniz.
Mağdurun iade talebi müsadereden önce gelir. Türk Ceza Kanunu kazanç müsaderesine ancak suçun işlenmesiyle elde edilen maddi menfaatin mağdura iade edilememesi halinde hükmedilmesini öngörür. Dosyaya erken girip zararı ve iade talebini kayda geçirmek bu yüzden yatırımcının lehinedir.
Bilgi Suistimali ve Güveni Kötüye Kullanma Suçları
Piyasa dolandırıcılığı soruşturmanın tek ayağı değildir. Kamuya duyurulmamış ve fiyatı ya da yatırımcının kararını etkileyebilecek bir bilgiye dayanarak alım veya satım emri veren, verdiği emri değiştiren veya iptal eden ve bu yolla menfaat sağlayan kişi bilgi suistimalinden üç yıldan beş yıla kadar hapis veya adli para cezasıyla cezalandırılır; adli para cezası elde edilen menfaatin iki katından az olamaz[65]. Tasfiye kararından önce kimin hangi saatte itfa talebi verdiği sorusunun hukuki karşılığı bu maddedir.
Fon parasının nereye gittiği sorusu ise güveni kötüye kullanma suçunu ilgilendirir. Fon kuruluna emanetçi sıfatıyla tevdi edilen sermaye piyasası araçlarını, nakdi ve her türlü kıymeti kendisinin ya da başkasının menfaatine satmak, kullanmak, rehnetmek, gizlemek veya inkar etmek bu suçun nitelikli halini oluşturur[66]. Kolektif yatırım kuruluşunun ilişkili kişilerle emsallerine uygun olmayan şartlarla anlaşma yapması veya işlem hacmi üretmesi yoluyla malvarlığını azaltması da aynı kapsamdadır[67]. Bu iki suç, fonun içindeki varlığın neden eridiğini gösterdiği için tazminat davasındaki illiyet bağını doğrudan besler.
Yatırımcı Tazmin Merkezi Fon Zararını Karşılar mı?
Yatırımcı Tazmin Merkezi fon değer kaybını karşılamaz. YTM yalnızca yatırım kuruluşlarının, yani aracı kurum ve bankaların sermaye piyasası faaliyetinden kaynaklanan nakit ödeme veya sermaye piyasası aracı teslim yükümlülüklerini yerine getirememesi halinde devreye girer[68]. Portföy yönetim şirketi kanundaki yatırım kuruluşu tanımına girmez, fonun değer kaybetmesi de bir teslim borcunun ifa edilmemesi değildir.
Kanun, piyasadaki fiyat hareketlerinden kaynaklanan zararların tazmin kapsamında olmadığını ayrıca belirtir[69]. 2026 yılı için yatırımcı başına azami tazmin tutarı 2.065.145 TL‘dir (Kaynak: YTM, 2026 yılı azami tazmin tutarı duyurusu).
YTM’nin devreye gireceği tek senaryo, Tera Yatırım veya Pusula Yatırım gibi aracı kurumların müşteri hesaplarındaki nakdi veya menkul kıymeti teslim edememesi ve SPK’nın bu kurumlar hakkında tazmin kararı vermesidir. Böyle bir karar bugün itibarıyla yoktur. “YTM sigortası var, paranız güvende” söylemi fon yatırımcısı için yanıltıcıdır. 7596 sayılı Kanuna göre geri kazanım hesabındaki tutarlar tasfiye tamamlanmışsa YTM aracılığıyla pay sahiplerine ödenir, ancak bu dağıtım görevi YTM’nin tazmin sisteminin fon zararını karşıladığı anlamına gelmez. Sermaye piyasasında yatırımcıların zarar gördüğü bir başka konu için Halkbank hisse mağdurları yazısına bakılabilir.
Fon Mağduriyetinde Yöneticilerin Şahsi Sorumluluğu
Yöneticilerin şahsi sorumluluğu iki koldan işler: yatırımcının açacağı tazminat davası ve Kurul’un isteyebileceği şahsi iflas. Kanun, iflas eden veya tedrici tasfiyeye giren sermaye piyasası kurumlarının sorumluluğu tespit edilen yönetim kurulu üyeleri, imza yetkilileri ve portföy yönetim şirketi yöneticileri hakkında Kurul’un şahsen iflas isteyebilmesine imkan tanır[70]. İstanbul Bölge Adliye Mahkemesi, müşteri varlıklarını kendi hesaplarında kullanan ve gerçeğe aykırı mali tablo düzenleyen aracı kurum yöneticilerinin şahsi iflasına karar verilmesi için tedrici tasfiyenin sona ermesinin beklenmesine gerek olmadığına hükmetmiştir[71].
Ceza soruşturması kapsamında şüpheli yöneticilerin malvarlığına el konulması veya malvarlığı hareketlerinin kısıtlanması mümkündür[72]. Bu tür bir tedbir, ileride açılacak tazminat davalarının karşılıksız kalmasını önleyen en önemli adımdır. Fon mağdurlarının kendi davası için ayrıca ihtiyati haciz istemesi mümkündür, şartlarını İhtiyati Haciz ve Şartları yazımızda anlattık.
İhtiyati haciz iki yük getirir. Talepte bulunan alacaklı, hacizde haksız çıkması halinde borçlunun ve üçüncü kişilerin uğrayacağı bütün zararlardan sorumludur ve mahkemece belirlenen teminatı yatırmak zorundadır. Dava açılmadan alınan ihtiyati hacizde ise haczin uygulanmasından itibaren yedi gün içinde dava açılmaz ya da takip talebinde bulunulmazsa haciz hükümsüz kalır.[73]
Tera Mağdurları Ne Yapmalı? Çözüm Yolları
Fon mağdurlarının şu aşamada yapması gerekenler delil toplamak, süreleri korumak ve sahte vaatlerden uzak durmaktır. Öncelik sırasıyla:
- e-Devlet üzerinden MKK e-Yatırımcı hesabına girip 16 ve 17 Eylül tarihli pay adetlerini ve blokaj kodlarını kaydedin, aracı kurumunuzdan iade talimatlarınızın TEFAS’a iletilme zamanını gösteren kaydı yazılı olarak isteyin.
- Fonu satın alırken imzaladığınız uygunluk testi, risk bildirim formu, nitelikli yatırımcı taahhütnamesi ve fon bilgi formunu, size gönderilen tanıtım mesajlarını ve telefon görüşmesi tarihlerini saklayın.
- Portföy yönetim şirketine ve fonu satan kuruma noter aracılığıyla ihtarname gönderin, zararınızı ve belge taleplerinizi yazılı hale getirin. İhtarname faiz başlangıcını sabitler.
- SPK’ya şikayet dilekçesi verin ve savcılığa müşteki olarak başvurun, ikisi de ücretsizdir.
- Tasfiyeden gelen her ödemeyi “fazlaya ilişkin haklarım saklıdır” kaydıyla kabul edin, ibraname veya feragat içeren hiçbir belgeyi imzalamayın.
- “Paranızı geri alırız” vaadiyle peşin ücret isteyen kişi ve şirketlere itibar etmeyin, hukuki hizmeti yalnızca baroya kayıtlı avukattan alın.
Tasfiye bakiyesi netleşmeden açılan tazminat davası kesin zarar tutarı belli olmadığı için erken olabilir, ancak altı aylık zamanaşımı riski taşıyan kamuyu aydınlatma sorumluluğu talepleri beklemeye gelmez. Hangi talebin ne zaman ileri sürüleceği, fon mağdurlarının hangi fonda hangi tarihte işlem yaptığına göre ayrı ayrı planlanmalıdır.
Katılımevim Müşterilerinin Durumu
Katılımevim müşterileri fon yatırımcısı değildir ve tasfiye kararından doğrudan etkilenmez. Şirket bir tasarruf finansman şirketidir, Finansal Kiralama, Faktoring, Finansman ve Tasarruf Finansman Şirketleri Kanunu kapsamında BDDK denetimine tabidir ve müşteri birikimleri bu kanunun koruma rejimine bağlıdır[74].
Şirketin bir başka tasarruf finansman şirketine devri gündeme gelse bile devir BDDK onayı gerektirir ve müşteri sözleşmeleri devralan şirkette aynen devam eder. Katılımevim hissesine (KTLEV) yatırım yapan ortakların durumu ise fon yatırımcısından farklı olarak manipülasyon mağduru pay sahibi olarak değerlendirilir.
Fon Mağdurları İçin Hukuki Destek
Fon krizi, yüz binlerce yatırımcının aynı anda ve aynı davalılara karşı hak aradığı bir süreç olacak. Her yatırımcının fonu, giriş tarihi, iade talimatı saati ve imzaladığı belgeler farklı olduğu için tek tip bir dava dilekçesi işe yaramaz.
Türk hukukunda yatırımcıların zararını topluca isteyebildiği bir sınıf davası yoktur. Dernekler ve diğer tüzel kişiler yalnızca ilgililerin haklarının tespiti, hukuka aykırı durumun giderilmesi ya da gelecekteki hak ihlallerinin önlenmesi için dava açabilir, topluluk davasıyla tazminat istenemez. Her yatırımcı kendi zararı için kendi davasını açar.[75]
Harbiye Hukuk Bürosu olarak hesap dökümünüzü ve belgelerinizi inceleyip hangi davalıya, hangi mahkemede, hangi sürede başvurulacağını belirliyoruz. Bize iletişim sayfamızdan ulaşabilirsiniz.
Tera ve Pusula Fon Mağdurları Hakkında Sıkça Sorulan Sorular
Yatırımcıların en çok sorduğu sorular ve kısa cevapları aşağıda yer alıyor.
Hukuki haberleri bizden takip edin
Harbiye Hukuk'u Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Kaynaklar
- Tera Portföy Yönetimi A.Ş., KAP, 20.09.2026 tarihli “Katılma Payı İade Ödemeleri Hk.” açıklaması ↩
- SPK basın duyurusu, 23.09.2026, “Tasfiye Konusu Fonlardaki Yatırımcı Sayısına İlişkin Açıklama” ↩
- Sermaye Piyasası Kurulu, 27.10.2026 tarihli duyuru (Tasfiye ve ödemelere ilişkin usul ve esaslar, Kurul Kararı 27.10.2026, 76/1903) ↩
- 7596 sayılı Kanun m.8, RG 27.10.2026, S.33413 ↩
- SPK, 18.09.2026 tarihli “Yatırım Fonlarına İlişkin Rehber Düzenleme Sürecine İlişkin Açıklama” ↩
- Yatırım Fonlarına İlişkin Rehber m.4.3/c, SPK Kurul Karar Organı’nın 28.08.2026 tarih ve 52/1589 sayılı kararı, Bülten 2026/54 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.96/1 ↩
- Yatırım Fonlarına İlişkin Esaslar Tebliği (III-52.1) m.28/2 ↩
- SPK Bülten 2026/61, B bendi ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.97 ve m.86 ↩
- SPK Kurul Karar Organı’nın 17.09.2026 tarih ve 57/1708 sayılı kararı, Bülten 2026/61, A/2, A/3 ve A/5 bentleri ↩
- SPK Kurul Karar Organı’nın 30.09.2026 tarih ve 64/1775 sayılı kararı ↩
- 7596 sayılı Kanun m.4/1 ↩
- 7596 sayılı Kanun m.4/2 ↩
- 7596 sayılı Kanun m.4/3 ↩
- SPK, 28.09.2026 tarihli “Tasfiye Süresine İlişkin Basın Duyurusu” ↩
- SPK Kurul Bülteni 2026/61, 17.09.2026, A/6 ↩
- 7596 sayılı Kanun m.3/5, RG 27.10.2026, S.33413 ↩
- 7596 sayılı Kanun m.8, RG 27.10.2026, S.33413 ↩
- 7596 sayılı Kanun m.1 ↩
- 7596 sayılı Kanun m.2/1-ç ve m.6/4 ↩
- 7596 sayılı Kanun m.6/5 ↩
- 7596 sayılı Kanun m.6/6 ↩
- 7596 sayılı Kanun m.5/2 ↩
- 7596 sayılı Kanun m.5/3 ve m.5/4 ↩
- 7596 sayılı Kanun m.6/1 ve m.6/3 ↩
- 7596 sayılı Kanun m.3/6 ↩
- AK Parti Grup Başkanı Abdullah Güler’in 09.10.2026 tarihli açıklaması, Sabah ve Ensonhaber’in aynı tarihli haberleri ↩
- 7596 sayılı Kanun m.4/5 ↩
- 7596 sayılı Kanun m.6/5 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.53/2 ve m.53/3 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.52/1 ve m.52/4 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.53/4 ↩
- 6098 sayılı Türk Borçlar Kanunu m.49 ↩
- 6098 sayılı Türk Borçlar Kanunu m.50 ↩
- Yargıtay 11. Hukuk Dairesi, 27.05.2021 tarih, 2020/6040 E., 2021/4503 K. sayılı kararı ↩
- SPK Bülten 2026/59, 16.09.2026 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.56/1-f ve m.56/6 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.56/2 ve m.56/3 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.56/4 ↩
- Danıştay 13. Dairesi, 06.12.2023 tarih, 2019/2593 E., 2023/5305 K. sayılı kararı ↩
- Yargıtay 11. Hukuk Dairesi, 22.12.2016 tarih, 2016/1348 E., 2016/9772 K. sayılı kararı ↩
- 6100 sayılı Hukuk Muhakemeleri Kanunu m.109/4 ↩
- 6100 sayılı Hukuk Muhakemeleri Kanunu m.334 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.32/6 ↩
- 6098 sayılı Türk Borçlar Kanunu m.147/5 ↩
- 6098 sayılı Türk Borçlar Kanunu m.72/1 ↩
- 6098 sayılı Türk Borçlar Kanunu m.72/1 ↩
- 5237 sayılı Türk Ceza Kanunu m.66/1-d, m.66/1-e ve m.66/4 ↩
- 6102 sayılı Türk Ticaret Kanunu m.4/1-f ↩
- 6102 sayılı Türk Ticaret Kanunu m.5/A ↩
- 6325 sayılı Hukuk Uyuşmazlıklarında Arabuluculuk Kanunu m.18/A ↩
- Danıştay 13. Dairesi, 02.12.2005 tarih, 2005/2625 E., 2005/5753 K. sayılı kararı ↩
- 2577 sayılı İdari Yargılama Usulü Kanunu m.13/1 ↩
- 2577 sayılı İdari Yargılama Usulü Kanunu m.7/1 ↩
- 2577 sayılı İdari Yargılama Usulü Kanunu m.13/2 ↩
- 2577 sayılı İdari Yargılama Usulü Kanunu m.7/1, m.7/2-a ve m.12 ↩
- 2577 sayılı İdari Yargılama Usulü Kanunu m.10 ve m.13/1 ↩
- SPK Bülten 2026/59, 16.09.2026, 6362 sayılı Kanun m.107/1 ve m.115 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.107/1 ↩
- Türkiye Cumhuriyeti Anayasası m.38/4 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.115/1 ↩
- 5271 sayılı Ceza Muhakemesi Kanunu m.237 ↩
- 5237 sayılı Türk Ceza Kanunu m.55 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.106/1 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.110/1-a ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.110/1-c ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.82/1 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.84/2 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.98/1 ↩
- İstanbul Bölge Adliye Mahkemesi 17. Hukuk Dairesi, 17.04.2025 tarih, 2025/1 E., 2025/547 K. sayılı kararı ↩
- 5271 sayılı Ceza Muhakemesi Kanunu m.128 ↩
- 2004 sayılı İcra ve İflas Kanunu m.259 ve m.264 ↩
- 6361 sayılı Finansal Kiralama, Faktoring, Finansman ve Tasarruf Finansman Şirketleri Kanunu, 7292 sayılı Kanunla eklenen tasarruf finansman hükümleri ↩
- 6100 sayılı Hukuk Muhakemeleri Kanunu m.113 ↩
