Kasko Araçtaki Sel Hasarını Karşılar mı?
Özet, seçtiğiniz yapay zeka aracında yeni sekmede oluşturulur. Yapay zeka özetleri hatalı veya eksik olabilir; hukuki danışmanlık yerine geçmez.
Kasko sel hasarı yalnızca sigorta poliçenizde sel ve su baskını teminatı da mevcutsa ödenir. Kara Araçları Kasko Genel Şartları bu riski temel teminatlar arasında saymaz, bu durumun güvenceye alınmasını ek sözleşmeye bağlar.[1]
Kasko sel hasarında teminat olması her durumda bu zararın karşılanacağı anlamına da gelmeyebilir. Sigorta şirketi motordaki zarara “arıza” ya da “kullanıcı hatası” diyebilir. Bunun yanında muafiyet kesintisi veya geç bildirim itirazı da gündeme gelebilir.
Ancak zarar görenin kusuru yoksa, poliçesinde sel zararlarına ilişkin kloz varsa bu durumda zararının tazminini isteyebilir.
Poliçede Kasko Sel Hasarı ve Su Baskını Teminatı Nasıl Anlaşılır?
Poliçedeki genel şartlar temel teminatları beş ana grupta toplar. Bunlar araçlarla çarpışma, ani ve harici etkiyle çarpma ya da devrilme, üçüncü kişilerin kötü niyetli hareketi, yanma ve çalınmadır. Sel ve su baskını bu temel teminatlar arasında bulunmamaktadır. Daha dar kalıplı kaskolarda bu 5 temel teminatın tamamı da bulunmayabilir.
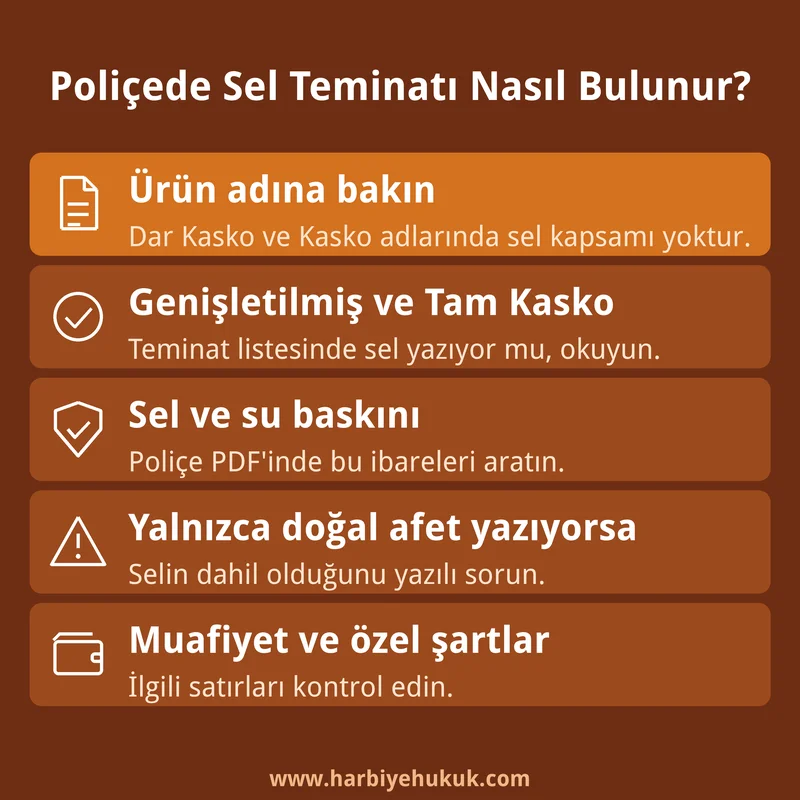
Kasko poliçesinin sel hasarını da dahil edip etmediği poliçe maddelerinden anlaşılabileceği gibi poliçe başlıklarından da anlaşılabilir. Sel teminatı ancak Genişletilmiş ya da Tam Kasko adını taşıyan kasko poliçelerinde olabilir.
Kasko poliçenizde hangi teminatların olduğunu aşağıdaki tabloda yazan bilgilere göre analiz edebilirsiniz.
| Poliçede bakılacak yer | Aranan ibare | Anlamı |
|---|---|---|
| Poliçe başlığı | Dar Kasko veya Kasko | Sel ve su baskını kapsam dışıdır. |
| Poliçe başlığı | Genişletilmiş Kasko | Ek risklerden yalnızca bir kısmı eklenmiştir, sel listede yazıyor mu diye bakılır. |
| Poliçe başlığı | Tam Kasko | Ek sözleşmeyle eklenebilen bütün riskler, sel dahil, kapsamdadır. |
| Teminat listesi | “Sel ve su baskını” | Genel Şartlar A.4.5 teminatının yazılı karşılığıdır. |
| Teminat listesi | “Doğal afet” gibi toplu ifade | Selin dahil olup olmadığı belirsizdir, yazılı teyit gerekir. |
| Muafiyet bölümü | Tutar veya oran | A.6 gereği en az 14 punto yazılır, sel için ayrı satır olabilir. |
| Özel şartlar | Belli gün, mesafe veya kişi sınırı | A.7 gereği en az 14 punto yazılır, teminatı daraltabilir. |
Fırtına, dolu, yıldırım ve deprem A.4.4’te, sel ve su baskını A.4.5’te ayrı bentler halinde sayılır. Poliçede yalnızca “doğal afet” yazıyorsa sel afetinin de bu kalıbın içinde olup olmadığı netleştirilmelidir.
Kasko poliçesi genel şartlarının güncel hali SEDDK sitesindeki Kara Araçları Kasko Sigortası Genel Şartları belgesinde yayımlıdır.
Poliçede Sel Teminatı Nasıl Bulunur?
Trafik Sigortası ve DASK Sel Zararını Karşılar mı?
Karayolları Trafik Kanunu m.91, işleten için zorunlu mali sorumluluk sigortası öngörür. Bu sigorta işletenin üçüncü kişilere karşı sorumluluğunu karşılar (m.85). Kendi aracınızdaki sel hasarı bunun dışında kalır.
DASK da araç sigortası değildir, deprem sigortasıdır. 6305 sayılı Afet Sigortaları Kanunu m.2/ğ, zorunlu deprem sigortasını binalardaki deprem zararıyla sınırlar. Depremden doğan yangın, infilak, tsunami ve yer kayması zararları da kapsamdadır.
Araç Hasarına Göre İspat ve Teminat Durumu
Araçlar yoğun yağış ve sel durumunda farklı şekillerde zarar görebilir. Bu zarar durumlarına göre ispat ve teminat durumlarında değişiklik olabilir.
Park Halindeki Araca Su Dolması
Teminat yazılıysa kasko sel hasarının en açık hali budur. Sigortalı olayın sel ya da su baskını olduğunu gösterir. Zararın teminat dışında kaldığını ise Türk Ticaret Kanunu m.1409/2 uyarınca sigortacı ispatlar.
Sözleşmede öngörülen rizikolardan herhangi birinin veya bazılarının sigorta teminatı dışında kaldığını ispat yükü sigortacıya aittir. (Türk Ticaret Kanunu m.1409, ikinci fıkra)
Yargıtay 17. Hukuk Dairesi’nin değerlendirdiği bir dosyada araç park halindeydi. Aşırı yağışta mazgalın yeterli olmaması sebebiyle, suyun akış hızı aracın su almasına yol açmış, araç çalışamaz hale gelmişti. Şirket, camların açık bırakıldığını ya da sunroof gibi bölümlerden su girdiğini savundu.
İlk derece mahkemesi, camların açık bırakıldığına dair bulgu elde edilemediğini, sigortalının kusurunun ispatlanamadığını ve poliçede sel ve su baskını teminatı bulunduğunu belirterek şirketi sorumlu tuttu. Sonuç olarak da Yargıtay 17. Hukuk Dairesi hükmü onadı.[2]
Suya Kendi İradesiyle Giren Araç
Sürücü suya kendi iradesiyle girdiği için şirketler burada kusur savunmasına dayanır. Genel Şartların A.5.6 maddesi ise sigortalının fiilinden doğan zararı yalnızca kasten verilmişse teminat dışında sayar.
Bu konuya ilişkin olarak da Yargıtay 17. Hukuk Dairesi bir traktör dosyasında, aracın çay geçişi sırasında ön kısmıyla suya gömüldüğü olayda sigortalının kasten hareket ettiğini kabul etmedi. Riziko teminat kapsamında görüldü ve ret kararı bozuldu. [3]
Akıntıya Kapılan Araç
Akıntıyla sürüklenip duvara ya da başka araca çarpan aracın durumu tartışmalıdır. Genel Şartlar, sigortalının iradesi dışında gelişen çarpma ve devrilmeyi temel teminata alır (A.1/b) ama sel kaynaklı zararı ek sözleşmeye bağlar (A.4.5). Sel teminatı yoksa şirket A.4.5’e dayanabilir, çarpma ve devrilme kısmının ayrıca temel teminat kapsamında sayılıp sayılmayacağı ise olayın özelliğine ve sigortalının kasko poliçesindeki hükümlere bağlıdır.
Kasko Sel Hasarında Motoru Çalıştırmak Zararı Nasıl Etkiler?
Suda kalan araçta motoru yeniden çalıştırmak, zararın artıp artmadığı tartışmasını doğurur. Bunun hasara etkisini olayın özelliğine göre eksper ya da bilirkişi tespit eder.
Bir hak kaybı yaşamamak için aracın su almış olabileceğinden şüphelenildiğinde aracın motorunun çalıştırılmaması ve çekici çağrılması gerekmektedir.
Genel Şartların B.1.2 maddesi, sigortalının sigortası yokmuş gibi davranarak kurtarma ve koruma önlemlerini almasını ister. Türk Ticaret Kanunu m.1448 de zararın artmasını önleme yükümlülüğü koyar. Aykırılık sigortacı aleyhine bir durum yaratmışsa tazminat kusurun ağırlığına göre indirilir.
Sigortalı ve/veya sigorta ettiren rizikonun gerçekleşmesi halinde yükümlülüklerini yerine getirmez ve bunun sonucu zarar miktarında bir artış olursa, sigortacının ödeyeceği tazminattan sigortalı ve/veya sigorta ettirenin kusurunun ağırlığına göre indirim yapılır. (Kara Araçları Kasko Sigortası Genel Şartları B.3.3.3, birinci paragraf)
Kasko Sel Hasarı Sonrası İlk 24 Saatte Neler Yapılmalı?
Sırası önemli olan tek şey, aracı yerinden oynatmadan önce görüntülemektir. Gerisi aynı gün içinde tamamlanabilir.
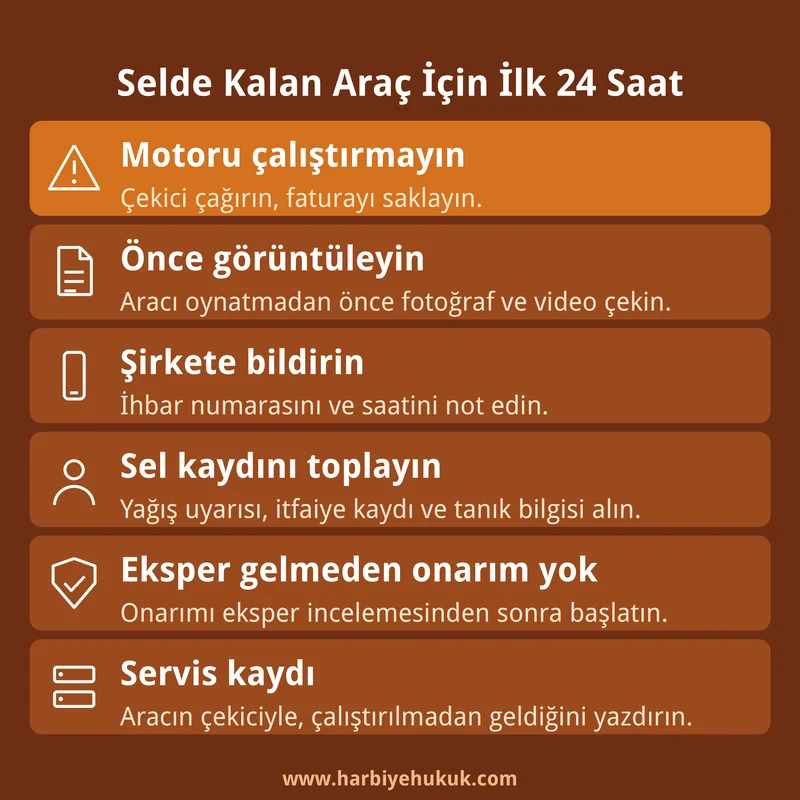
- Motoru çalıştırmayın, çekici çağırın. Zararı azaltmak için yapılan makul masrafları sigortacı öder.
- Aracı yerinden oynatmadan önce dört yönden, su izinin seviyesini ve motor bölümünü ayrı ayrı fotoğraflayın. Kısa bir video ekleyin.
- Şirketi arayıp hasarı bildirin, ihbar numarasını ve saatini not edin. Aynı bildirimi e-posta, uygulama veya acente üzerinden yazılı da gönderin.
- Olayın sel olduğunu gösteren kaydı toplayın. Yağış uyarısı, itfaiye ya da belediye kaydı, komşu araçların hasarı ve tanık bilgisi işe yarar.
- Eksper gelmeden onarım başlatmayın. Kendi eksperinizi tayin etme hakkınız da vardır.
- Servise teslimde aracın çekiciyle ve çalıştırılmadan getirildiğini servis kaydına yazdırın.
Selde Kalan Araç İçin İlk 24 Saat
Kasko Sel Hasarında Sigortanın Reddine Karşı Belgeler
Ret yazısında öne çıkabilecek beş gerekçe var. Aşağıdaki tablo her birine karşı hangi dayanağın ve belgenin kullanılacağını gösterir.
| Şirketin gerekçesi | Karşı dayanak | İşe yarayan belge |
|---|---|---|
| Sel teminatı yok | Teminat dışılığı ispat yükü sigortacıdadır (TTK m.1409/2), önce poliçedeki teminat listesine bakılır | Poliçe sayfaları, ürün bilgilendirme formu, acente yazışması |
| Arıza veya mekanik hasar | A.4.15 yalnızca sigorta kapsamındaki olaydan doğmayan arızaları dışarıda tutar | Olay günü fotoğrafları, servis teşhisi, bilirkişi raporu |
| Kullanıcı hatası, bilerek suya girdi | A.5.6 yalnızca kasten verilen zararı dışarıda tutar, kusur en çok indirim sebebidir | Yol ve hava durumu kaydı, tanık, su seviyesi görüntüsü |
| Geç bildirim | B.1.1 beş iş günü ister, TTK m.1446 indirimi gecikmenin zararı artırdığı hale bağlar | İhbar kaydı, çekici ve servis tarihleri |
| Çalıştırma sonrası motor hasarı | B.3.3.3 kusur oranında indirim öngörür, hasarın ayrıştırılması istenir | İlk teşhis kaydı, bilirkişi raporu |
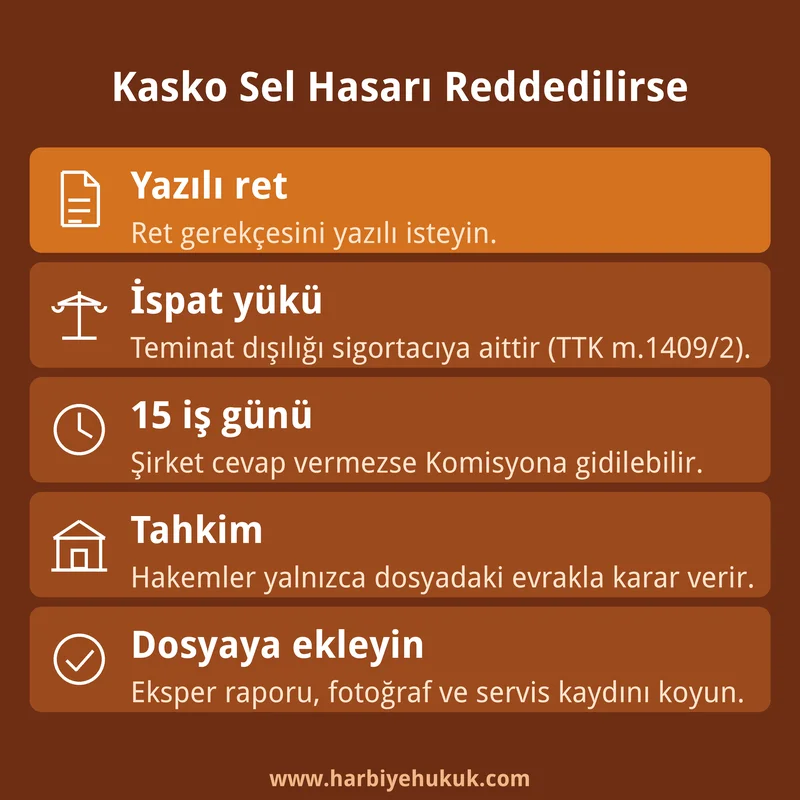
Ret yalnızca telefonda söylenmişse gerekçeyi yazılı isteyin. Tahkim başvurusunda talebin olumsuz sonuçlandığını belgelemek gerekir.
Hasar Bildirimi Süresi ve Ödeme Takvimi
Kasko sel hasarında Genel Şartlar, rizikoyu öğrendiğiniz tarihten itibaren en geç beş iş günü içinde şirkete bildirim ister. Türk Ticaret Kanunu m.1446/1 ise bildirimin gecikmeksizin yapılmasını söyler, bu yüzden beş günün son gününü beklemek doğru değildir. Süre olay tarihinden değil öğrenme tarihinden işler.
Gecikme kural olarak reddedilme sebebi olmaz, tazminatta indirime yol açar. Geç bildirim tazminatta artışa neden olduysa kusurun ağırlığına göre indirim yapılır. Türk Ticaret Kanunu m.1446’ya göre şirket olayı daha önce fiilen öğrenmişse bu indirime dayanamaz.[4]
Beş iş günü geçmiş olsa da bildirimi yine yapın, çünkü Kanun geç bildirim nedeniyle indirimi yalnızca gecikmenin tazminatı artırdığı hallerde öngörür.
Bildirim şirket merkezine, sözleşmedeki temsilciliğe ya da aracılık eden acenteye yapılabilir. Noter, taahhütlü mektup veya sözleşmede belirlenen elektronik yöntem kullanılır.
Genel Şartlara göre şirket, poliçede yazan belgeler dışında ek belge isteyecekse bunu ihbardan sonra üç iş günü içinde bildirmek zorundadır. Belgeler tamamsa ve eksper raporu verilmişse ödeme süresi rapordan itibaren on iş günüdür. Her durumda ödeme borcu ihbardan 45 gün geçince muaccel hale gelir.
Hasar ihbarından sonra üç ay içinde inceleme tamamlanamazsa şirket, tarafların uzlaşmasıyla ya da mahkemece yaptırılacak ön ekspertizle hızla belirlenen hasarın en az yüzde ellisini avans olarak ödemek zorundadır. Talepler muaccel oldukları tarihten itibaren iki yıl geçince zamanaşımına uğrar (C.10). Türk Ticaret Kanunu m.1420 ayrıca tazminat istemleri için rizikonun gerçekleştiği tarihten itibaren altı yıllık en geç süre koyar.
Kasko Sel Hasarı Bildirimi ve Ödeme Talebi Örneği
Kasko sel hasarı bildirimi telefonla yapılmışsa yazılı hale gelmedikçe zayıf bir kayıttır. Aşağıdaki örnek, teminat dışı iddiasına karşı gerekçe de isteyen kısa bir metindir. Sonraki aşamalar için sigorta şirketine başvuru süreci yazısı yol gösterir.
…… SİGORTA ANONİM ŞİRKETİ GENEL MÜDÜRLÜĞÜNE
Tarih …/…/……
KONU …… plakalı araçta sel ve su baskını nedeniyle oluşan hasarın bildirimi ve ödeme talebidir.
POLİÇE NO ……
PLAKA ……
HASAR TARİHİ VE YERİ ……
AÇIKLAMALAR
1. Şirketiniz nezdinde …… numaralı kasko poliçesiyle sigortalı …… plakalı aracım, …/…/…… tarihinde …… adresinde yağışa bağlı sel ve su baskını nedeniyle su altında kalmıştır.
2. Olayı …/…/…… tarihinde …… kanalıyla size bildirdim, hasar ihbar numarası ……’dır. Fotoğraf, video ve olayı gösteren kayıtlar ekte sunulmuştur.
3. Araç motoru çalıştırılmadan çekiciyle …… servisine götürülmüştür. Çekici ve nakil masrafına ilişkin belgeler ektedir.
4. Poliçemde sel ve su baskını teminatı bulunmaktadır. Hasarın teminat dışında kaldığı ileri sürülecekse bu iddianın ispat yükü Türk Ticaret Kanunu m.1409/2 uyarınca şirketinize aittir.
TALEP
Hasarın tespiti için eksper görevlendirilmesini, ek belge gerekiyorsa üç iş günü içinde yazılı bildirilmesini, hasar bedelinin Kara Araçları Kasko Sigortası Genel Şartları B.3.3.4.1 uyarınca süresinde ödenmesini, kabul edilmeyen kısım varsa gerekçenin dayanak maddelerle yazılı bildirilmesini saygılarımla talep ederim.
Sigortalı …… (ad soyad)
T.C. Kimlik No ……
Adres ve telefon ……
İmza
EKLER Poliçe sureti, fotoğraf ve videolar, çekici ve servis belgeleri.
Eksper Raporu, Onarım Yöntemi ve Pert Kararı
Kasko sel hasarının tutarı, sigortacı ile sigortalının anlaşmasıyla ya da tayin edilecek sigorta eksperinin raporuyla belirlenir. Sigortalı kendi eksperini de tayin edebilir ve Genel Şartlara göre şirket makul eksper giderlerini, sonuç vermese bile öder. Rapora karşı yollar için eksper raporuna itiraz yazısı ayrıca var.
Onarımın hangi serviste ve hangi parçayla yapılacağı poliçede açıkça yazılır. Yazılı değilse sigortalının tercihi esas alınır. Orijinal ya da eşdeğer parça seçimi de aynı kurala tabidir.
Onarımdan sonra araçta bariz kıymet artışı doğarsa tazminattan indirim yapılabilir. Ancak hangi parçaya hangi oranda indirim uygulanacağının poliçede yazılı olması gerekir.
Ağır Hasar ve Pert Hesabı
Onarım masrafı aracın hasar tarihindeki değerini aşar ve eksper aracın onarım kabul etmez hale geldiğini saptarsa araç tam hasarlı sayılır. O halde hurda tescil belgesi şirkete verilmeden ödeme yapılmaz. Ağır hasarlı aracın onarımının mümkün olduğu eksper raporuyla belirlenmişse, bu kez “trafikten çekilmiştir” kaşeli tescil belgesi aranır.
Aracı hasarlı haliyle üzerinizde bırakmak isterseniz rayiç değer ile hasarlı hali arasındaki fark ödenebilir. Şirket bildirdiği sovtaj bedeline bildirimden itibaren bir ay bağlı kalır. Rayiç değer hasar tarihine göre ve poliçedeki referansla bulunur.
Ağır hasar kaydının satışa etkisi için araç ağır hasar kaydı yazısı ayrıntı verir.
Kasko Sel Hasarında Muafiyet ve Değer Kaybı
Muafiyet, kasko sel hasarının poliçede yazılı tutar ya da orana kadar olan kısmının sizde kalmasıdır. Ödeme, eksperin bulduğu hasardan bu kısım düşülerek hesaplanır. Sel için ayrı bir muafiyet satırı var mı diye poliçenin muafiyet bölümüne bakın.
Selden sonra aracın piyasa değeri düşer. Ancak Genel Şartlar sigortalının doğrudan uğradığı maddi zararı teminata alır ve değer kaybını saymaz. Yargıtay 17. Hukuk Dairesi, trafik kazasından doğan değer kaybı istemine ilişkin bir kasko dosyasında, ek teminat için ayrıca prim ödenmedikçe değer kaybını teminat dışı buldu.[5]
Poliçenize değer kaybı için ek teminat yazılmışsa durum değişir. Araç değer kaybı hesabı ve şartlar için araç değer kaybının şartları yazısına bakabilirsiniz.
12 Haziran 2026 tarihli Resmi Gazete’de (sayı 33278) yayımlanan trafik sigortası genel şartları değişikliği değer kaybını sigorta eksperinin tespitine bağlıyor. Düzenleme 1 Temmuz 2026’da yürürlüğe girdi ve yalnızca zorunlu trafik sigortasını ilgilendirir. Bu durum kasko poliçenizi değiştirmez.
Kapalı Otopark, Bodrum Kat ve Elektrikli Araç Durumlarında Sel Hasarı
Kasko sel hasarı bakımından Genel Şartlarda kapalı otopark, bodrum kat ya da elektrikli ve hibrit araç için ayrı bir hüküm yoktur. Ölçüt yine A.4.5 kapsamındaki sel ve su baskınıdır. Bodrum otoparka giren suyun sele mi, bina içi bir arızaya mı dayandığı tartışma konusu olabilir.
Yargıtay 17. Hukuk Dairesi bir işyeri sigortası dosyasında sel ile bina içi su hasarını birbirinden ayırdı ve rizikonun hangisine girdiğinin her somut olayda ayrıca belirlenmesi gerektiğini belirtti.[6]
Elektrikli ve hibrit araçlarda yüksek voltajlı batarya Genel Şartlarda ayrıca anılmaz. Bataryanın ve şarj ekipmanının kapsamı için poliçenin özel şartlarına ve ek teminat listesine bakılır. Orada hüküm yoksa soru şirkete yazılı olarak yöneltilmelidir.
Kasko Sel Hasarı Reddedilirse Sigorta Tahkim ve Dava Yolu
Kasko sel hasarı ödenmemişse önce şirkete yazılı başvuru gerekir. 5684 sayılı Sigortacılık Kanunu m.30 uyarınca talebin kısmen ya da tamamen reddini belgelemek şarttır. Şirket 15 iş günü içinde yazılı cevap vermezse de Komisyona gidilebilir.
Kasko Sel Hasarı Reddedilirse
Tahkim, şirketin sisteme üye olmasına bağlıdır ve üyelik bilgisi poliçede yer alır. Genel Şartların C.8 maddesi bunu ayrıca yazar.
Hakemler yalnızca kendilerine verilen evrak üzerinden karar verir. Eksper raporu ve olay fotoğrafları dosyaya baştan konmalıdır.
Hakemler görevlendirildikleri tarihten itibaren en geç dört ay içinde karar vermek zorundadır, süre tarafların yazılı muvafakatiyle uzatılabilir. Belli bir tutarın altındaki uyuşmazlıklarda karar kesindir, üstündekilere karar bildirildiğinden itibaren on gün içinde, bir defaya mahsus olmak üzere Komisyon nezdinde itiraz edilebilir. Kanun tutarları artırma yetkisi verdiği için güncel eşiği Komisyonun sitesinden kontrol edin.
Başvurunun ayrıntıları için Sigorta Tahkim Komisyonu başvurusu yazısı kullanılabilir. Mahkeme yolunda Genel Şartlar C.8 yetkiyi şirket merkezine, aracılık eden acentenin yerleşim yerine veya rizikonun gerçekleştiği yere bağlar.
Kasko Poliçesinde Teminat Yoksa Sel Zararı Kimden İstenir?
Kasko sel hasarını ödeyen şirket, Türk Ticaret Kanunu m.1472 gereği sigortalının yerine geçer ve sorumlulara rücu eder. Genel Şartlar rücunun önce ilgili risk için teminat veren sigortacıya yöneltilmesini ister. Şirket zararı kısmen ödemişse kalan kısım için sorumlulara başvurma hakkı sigortalıda kalır.
Kasko sel hasarı karşılanmıyorsa, taşkında altyapı eksikliği veya bakım ihmali gibi idarenin hizmet kusuru aranır. Sel felaketinde idareden tazminat nasıl alınır ayrı bir yazıda ele alınıyor. Böyle bir kusur varsa idareye karşı tam yargı davası açılabilir.
İdari Yargılama Usulü Kanunu m.13 dava öncesinde idareye yazılı başvuru ister. Başvuru, eylemi öğrenmeden itibaren bir yıl ve her halde eylem tarihinden itibaren beş yıl içinde yapılır.
Kasko Sel Hasarı İle İlgili Sorular
Kasko sel hasarı dosyalarında teminat ve ret dışında en çok şu sorular geliyor.
Poliçe, eksper raporu ve ret yazısını tahkim başvurusundan önce bir sigorta hukuku avukatıyla birlikte okumak, eksik belgeyi baştan görmenizi sağlar.
Hukuki haberleri bizden takip edin
Harbiye Hukuk'u Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Kaynaklar
- Kara Araçları Kasko Sigortası Genel Şartları A.1 ve A.4.5 ↩
- Yargıtay 17. HD E.2014/8291 K.2014/8530 T.29.05.2014 (onama) ↩
- Yargıtay 17. HD E.2015/17519 K.2016/4201 T.04.04.2016 (bozma) ↩
- Türk Ticaret Kanunu m.1446/2 ve m.1446/3 ↩
- Yargıtay 17. HD E.2014/10891 K.2016/9161 T.20.10.2016 (bozma) ↩
- Yargıtay 17. HD E.2014/1139 K.2015/12766 T.26.11.2015 (bozma) ↩