Vergi Kaçakçılığı İhbar İkramiyesi Nedir? Oran ve Şartlar
Özet, seçtiğiniz yapay zeka aracında yeni sekmede oluşturulur. Yapay zeka özetleri hatalı veya eksik olabilir; hukuki danışmanlık yerine geçmez.
Vergi kaçakçılığı ihbar ikramiyesi, gizlenmiş bir vergiyi yetkili makama haber veren kişiye ödenen paradır. Halk arasında “ihbar ödülü” denir, kanundaki adı ikramiyedir. Dayanağı 1905 sayılı Kanunun 6. maddesidir. Tutar, ihbar sonucunda tahakkuk eden vergi ve ceza toplamı üzerinden kademeli oranlarla hesaplanır.[1]
İkramiye ihbar günü ödenmez. Bir kısmı vergi kesinleşince, kalanı vergi tahsil edilince verilir. Bu yüzden ihbarın somut olması ve verginin gerçekten tahakkuk edip tahsil edilmesi gerekir.
Vergi Kaçakçılığı İhbar İkramiyesi Hangi Kanuna Dayanır?
İkramiyeyi düzenleyen kanun 1905 sayılı Kanundur. Kanunun 1. maddesi devlete ait olduğu halde kayıtlara girmemiş mal ve hakların ihbarını, 6. maddesi ise gizlenmiş vergilerin ihbarını düzenler. Vergi ihbarları 6. maddeye girer.
6. madde kazanç, veraset ve intikal, muamele, dahili istihlak ve damga gibi vergileri sayar. Madde “gibi” sözünü kullandığı için bu sayım örnek niteliğindedir. Yanlış beyanname vermek, çift defter tutmak ya da başka yollarla gizlenen verginin haber verilmesi ikramiye konusudur.
Vergi İhbar İkramiyesi Yüzde Kaç?
Vergi ihbar ikramiyesi dilime göre yüzde 15, 30, 20 ve 10 oranında ödenir. Oranlar, ihbar sonucunda tahakkuk eden vergi ile misil cezaların (verginin katı olarak kesilen cezaların) toplamına dört dilimli bir tarifeyle uygulanır. Tarifedeki lira tutarları Kanunun yürürlüğe girdiği 1931’den beri değişmedi.
| Vergi ve ceza toplamının dilimi | İkramiye oranı |
|---|---|
| 500 liraya kadar | Yüzde 15 |
| 500 liradan 5.000 liraya kadar olan kısım | Yüzde 30 |
| 5.000 liradan 15.000 liraya kadar olan kısım | Yüzde 20 |
| 15.000 liradan yukarı olan kısım | Yüzde 10 |
Dilimler güncellenmediği için bugünkü tutarlarda hesabın neredeyse tamamı son dilimden yapılır. Örneğin ihbar sonucunda 1.000.000 lira vergi ve ceza tahakkuk ettiğini düşünelim.
İlk dilimden 75, ikinci dilimden 1.350, üçüncü dilimden 2.000 ve son dilimden 98.500 lira çıkar. Toplam ikramiye 101.925 liradır, yani tahakkukun yaklaşık yüzde 10,2’si.
Bu örnek yalnız tarifenin nasıl işlediğini gösterir. Gerçek tutar, ihbar sonucunda kesinleşen vergi ve ceza miktarına ve idarenin yaptığı hesaba göre belirlenir.
İhbar İkramiyesi Ne Zaman Ödenir?
Kanuna göre hesaplanan ikramiyenin üçte biri vergi kesin olarak tahakkuk edince, üçte ikisi vergi tahsil edildikten sonra verilir. Yani ödeme ihbar gününe değil, verginin kesinleşmesine ve tahsiline bağlıdır.
Mükellef uzlaşmaya gider ya da dava açarsa vergi bu süreçler bitmeden kesinleşmez ve tahsil edilmez. Bu durumda ikramiyenin ödenmesi de gecikir.
İhbardan Sonra Ne Olur?
İhbar üzerine vergi idaresi mükellefi incelemeye alabilir. Vergi Usul Kanununa göre ihbar ya da inceleme sonucunda vergi kaçırıldığını gösteren işaretler varsa, sulh ceza hakiminin kararıyla mükellefin ve kaçakçılıkla ilgisi görülen kişilerin yanında arama da yapılabilir.[2]
İnceleme sonunda vergi ve ceza tarh edilir. İkramiye, bu vergi tahakkuk edip tahsil edildiğinde ve ihbarınızla bulunan vergi arasında bağ kurulduğunda gündeme gelir. Vergi incelemesinin aşamalarını vergi inceleme süreci yazımızda anlattık.
Kimler Vergi İhbar İkramiyesi Alamaz?
Kanunun 6. maddesinin son fıkrasına göre malmemurlarına, tahrir ve tahmin heyetlerinin üyelerine ve tahakkuk işleminde görevli olanlara ikramiye verilmez.
Serbest muhasebeci mali müşavirler, yeminli mali müşavirler ve yanlarında çalışanlar için ayrı bir yasak vardır. 3568 sayılı Kanunun 43. maddesine göre bu kişiler işleri sırasında öğrendikleri bilgi ve sırları açıklayamaz ve muhbirlere tanınan haklardan yararlanamaz. Ancak suç oluşturan durumları yetkili mercilere bildirmek zorundadırlar.[3]
Vergi Kaçakçılığı İhbarı Nasıl Yapılır?
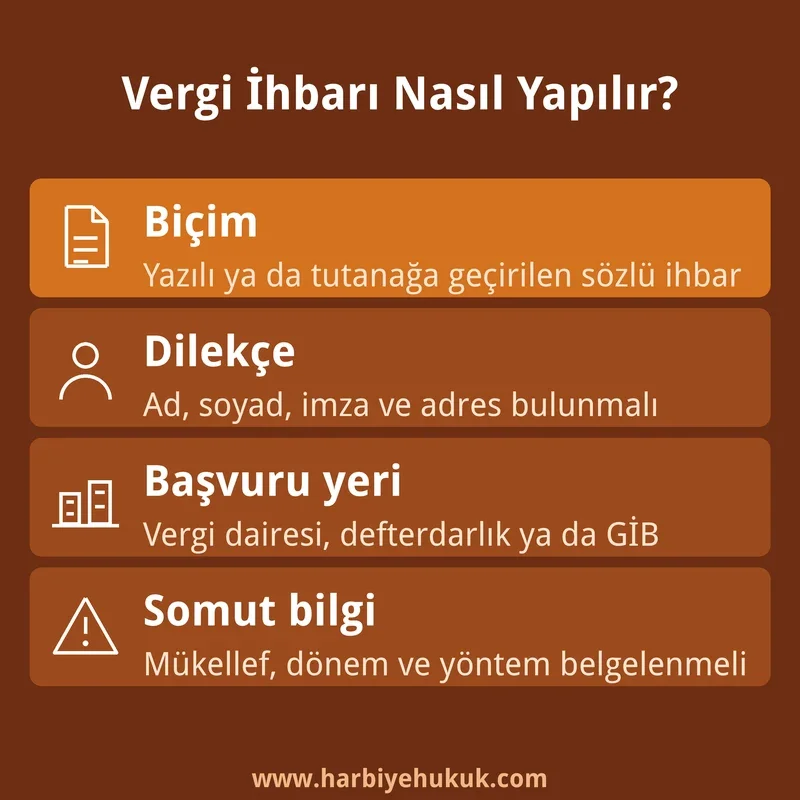
İhbarı yazılı olarak ya da tutanağa geçirilmek şartıyla sözlü olarak yapabilirsiniz. Yazılı başvuruda dilekçenizde adınız, soyadınız, imzanız ve iş ya da ev adresiniz bulunmalıdır. Bu bilgiler olmayan dilekçeler incelenmez.[4] İkramiye istiyorsanız bunu dilekçede açıkça yazın.
Gelir İdaresi Başkanlığının internet sitesinde Vergi İhbarı sayfası bulunur. Başvurunuzu bağlı olduğunuz vergi dairesi başkanlığına ya da defterdarlığa da yapabilirsiniz.
İkramiye bakımından ihbarın içeriği belirleyicidir. Genel bir şikayet incelemeye alınsa bile ikramiyeye dayanak olmaz. Hangi mükellefin, hangi dönemde, hangi yöntemle vergi kaçırdığını somut bilgi ve belgelerle gösterin.
Dilekçenize mükellefin unvanını, vergi numarasını, olayın tarihini ve gizlendiğini düşündüğünüz işlemi yazın. Elinizdeki fatura, sözleşme ya da yazışma örneklerini ekleyin.
Vergi İhbarı Nasıl Yapılır?
İhbar Edenin Kimliği Gizli Kalır mı?
Kural olarak muhbirin adı gizli tutulur. Kanundaki açık istisna Vergi Usul Kanununun 142. maddesindedir. İhbar üzerine yapılan aramada ihbar doğrulanmazsa, yanında arama yapılan kişi muhbirin adını isteyebilir ve vergi dairesi bu ismi bildirmek zorundadır.[5]
Bu yüzden elinizde somut delil yoksa ihbarın sonuçlarını önceden düşünün. İhbar doğrulanırsa adınız gizli kalır. Aramada doğrulanmazsa arama yapılan kişinin talebi üzerine açıklanır.
Vergi Kaçakçılığı Suçu Nedir?
Vergi kaçakçılığı suçu, defter, kayıt ve belgelerde hile yaparak vergiyi gizlemektir ve hapis cezası gerektirir. Vergi Usul Kanununun 359. maddesine göre defter ve kayıtlarda hile yapanlar, defter ve belgeleri tahrif edenler ya da içeriği gerçeğe aykırı (yanıltıcı) belge düzenleyen veya kullananlar on sekiz aydan beş yıla kadar hapisle cezalandırılır. Defter ve belgeleri yok edenler ile sahte belge düzenleyen veya kullananlar için ceza üç yıldan sekiz yıla kadardır.[6]
İnceleme sırasında bu suçları tespit eden vergi müfettişleri ve diğer yetkili memurlar, rapor değerlendirme komisyonunun görüşüyle durumu Cumhuriyet başsavcılığına bildirmek zorundadır. Sahte belge suçunu sahte fatura düzenleme veya kullanma suçu yazımızda anlattık.
İhbar Edilen Mükellefin Hakları Nelerdir?
İhbar edilen mükellef, kendisine tebliğ edilen vergi ve cezaya karşı dava açabilir. Ancak hakkında ihbar yapılmış olması bazı kolaylıklardan yararlanmasını engeller. Mükellefin izaha davet edilebilmesi (incelemeden önce açıklama yapma imkanı) için ön tespit tarihine kadar ihbarda bulunulmamış olması gerekir. Pişmanlıkla beyandan yararlanmak için de mükellef haber vermeden önce aynı konuda bir muhbirin resmi makama ihbarda bulunmamış olması aranır.[7]
Dava sürecini vergi ceza ihbarnamesine itiraz yazımızda anlattık.
Bilerek asılsız ihbar yapmak ceza sorumluluğu doğurur. Türk Ceza Kanununun 267. maddesi, işlemediğini bildiği bir kişiye idari yaptırım uygulanması için hukuka aykırı bir fiil yükleyen kişiye bir yıldan dört yıla kadar hapis öngörür.[8] Ayrıntıyı iftira suçu ve cezası yazımızda bulabilirsiniz.
Vergi Kaçakçılığı İhbar İkramiyesi Hakkında Sık Sorulan Sorular
Hukuki haberleri bizden takip edin
Harbiye Hukuk'u Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Kaynaklar
- 1905 sayılı Menkul ve Gayrimenkul Emval ile Bunların İntifa Haklarının ve Daimi Vergilerin Mektumlarını Haber Verenlere Verilecek İkramiyelere Dair Kanun m.6 ↩
- 213 sayılı Vergi Usul Kanunu m.142 ↩
- 3568 sayılı Serbest Muhasebeci Mali Müşavirlik ve Yeminli Mali Müşavirlik Kanunu m.43 ↩
- 3071 sayılı Dilekçe Hakkının Kullanılmasına Dair Kanun m.4 ve m.6 ↩
- 213 sayılı Vergi Usul Kanunu m.142 ↩
- 213 sayılı Vergi Usul Kanunu m.359 ve m.367 ↩
- 213 sayılı Vergi Usul Kanunu m.370 ve m.371 ↩
- 5237 sayılı Türk Ceza Kanunu m.267/1 ↩
