Tera ve Pusula Fon Mağdurları: Haklar ve Dava
Özet, seçtiğiniz yapay zeka aracında yeni sekmede oluşturulur. Yapay zeka özetleri hatalı veya eksik olabilir; hukuki danışmanlık yerine geçmez.
Tera ve Pusula fon mağdurları, SPK’nın 17 Eylül 2026 tarihinde yedi portföy yönetim şirketine ait 131 yatırım fonunu alım satıma kapatıp tasfiyesine karar vermesiyle paralarına erişemez hale gelen yatırımcılardır. Fon malvarlığı kanun gereği yatırımcıya aittir ve portföy şirketinin borçları için kullanılamaz, bu yüzden “param yandı” ile “paramın tamamını alacağım” aynı şey değildir. Yatırımcının alacağı tutar fonun içindeki varlıkların nakde çevrilme değerine bağlıdır ve para piyasası fonlarında bu değer yüksek, sığ hisselerle dolu serbest fonlarda ise düşüktür.
Bu yazı, olayın nasıl geliştiğini, tasfiyenin nasıl işleyeceğini ve fon mağdurlarının elindeki hukuki yolları ele alıyor. Tasfiye süreci SPK’nın 20 Eylül 2026 tarihli kararıyla altı aya çıkarıldı, SPK ayrıca 38 kişi hakkında piyasa dolandırıcılığı şüphesiyle suç duyurusunda bulundu. Aşağıdaki bilgiler SPK bültenlerine, KAP açıklamalarına ve Yargıtay ile Danıştay’ın tam metnini incelediğimiz kararlarına dayanır.
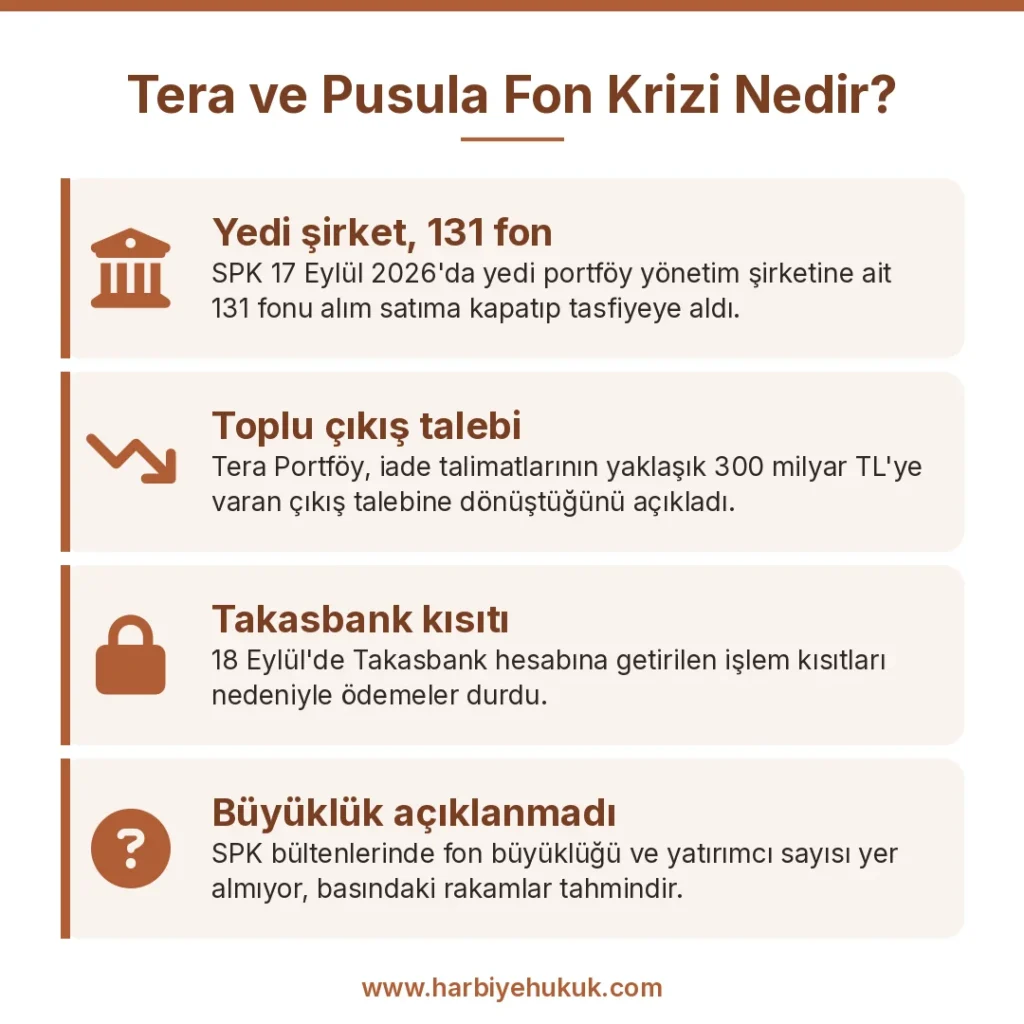
Tera ve Pusula Fon Krizi Nedir?
Tera ve Pusula fon krizi, iki portföy yönetim şirketinin fonlarında Eylül 2026’da başlayan iade taleplerinin karşılanamaması ve bunun beş şirkete daha yayılarak SPK’nın toplu tasfiye kararıyla sonuçlanmasıdır. Tera Portföy, KAP‘a yaptığı açıklamada iade talimatlarının kısa sürede “yaklaşık 300 milyar TL‘ye varan” toplu çıkış talebine dönüştüğünü ve 18 Eylül’de Takasbank nezdindeki hesabına getirilen işlem kısıtları nedeniyle ödemelere devam edilemediğini bildirdi (Kaynak: Tera Portföy Yönetimi A.Ş., KAP, 20.09.2026 tarihli “Katılma Payı İade Ödemeleri Hk.” açıklaması). SPK bültenlerinde tasfiye kapsamındaki fonların toplam büyüklüğü veya yatırımcı sayısı açıklanmamıştır, basında dolaşan rakamlar fon bazlı tahminlerdir.
Olayların sırası aşağıdaki tabloda yer alıyor.
| Tarih | Gelişme | Kaynak |
|---|---|---|
| 2 Aralık 2025 | Finansal İstikrar Komitesi, fiili dolaşımı düşük paylardaki olağan dışı fiyat hareketleri üzerine SPK’ya düzenleme tavsiyesinde bulundu | SPK basın duyurusu, 18.09.2026 |
| 18 Aralık 2025 | Nitelikli yatırımcı eşiği 1 milyon TL’den 10 milyon TL’ye çıkarıldı | SPK basın duyurusu, 18.09.2026 |
| 28 Ağustos 2026 | Yatırım Fonlarına İlişkin Rehber değiştirildi, serbest fonlara fiili dolaşım oranına göre pay sınırı getirildi | SPK Bülten 2026/54, karar 52/1589 |
| 16 Eylül 2026 | KTLEV, GUNDG ve DSTKF paylarındaki işlemler nedeniyle 38 kişi hakkında suç duyurusu, Pusula Portföy dahil iki yıl işlem yasağı | SPK Bülten 2026/59 |
| 17 Eylül 2026 | Yedi şirketin TEFAS fonları işleme kapatıldı, 130 fon için tasfiye kararı, kredili işlem özkaynak oranı geçici olarak yüzde 20’ye indirildi | SPK Bülten 2026/60, kararlar 57/1706-1707 |
| 17 Eylül 2026 | Tasfiye usul ve esasları, saklayıcı bankalar, liste 131 fona güncellendi | SPK Bülten 2026/61, karar 57/1708 |
| 18 Eylül 2026 | Tera Portföy’ün Takasbank hesabına işlem kısıtı ve bloke getirildi, ödemeler durdu | Tera Portföy KAP açıklaması, 20.09.2026 |
| 20 Eylül 2026 | Tasfiye süresi üç aydan altı aya çıkarıldı | SPK Bülten 2026/62, karar 59/1710 |
Tasfiyeye giren 131 fonun şirketlere dağılımı şöyledir: Pardus 42, Hedef 31, Atlas 16, Bulls 15, Pusula 12, A1 Capital 9 ve Tera 6 fon (Kaynak: SPK Bülten 2026/61, C bendi). Tera fonlarının tasfiyesini İş Bankası, diğer altı şirketin fonlarını Ziraat Bankası yürütüyor.
Fon Krizi Neden Yaşandı?
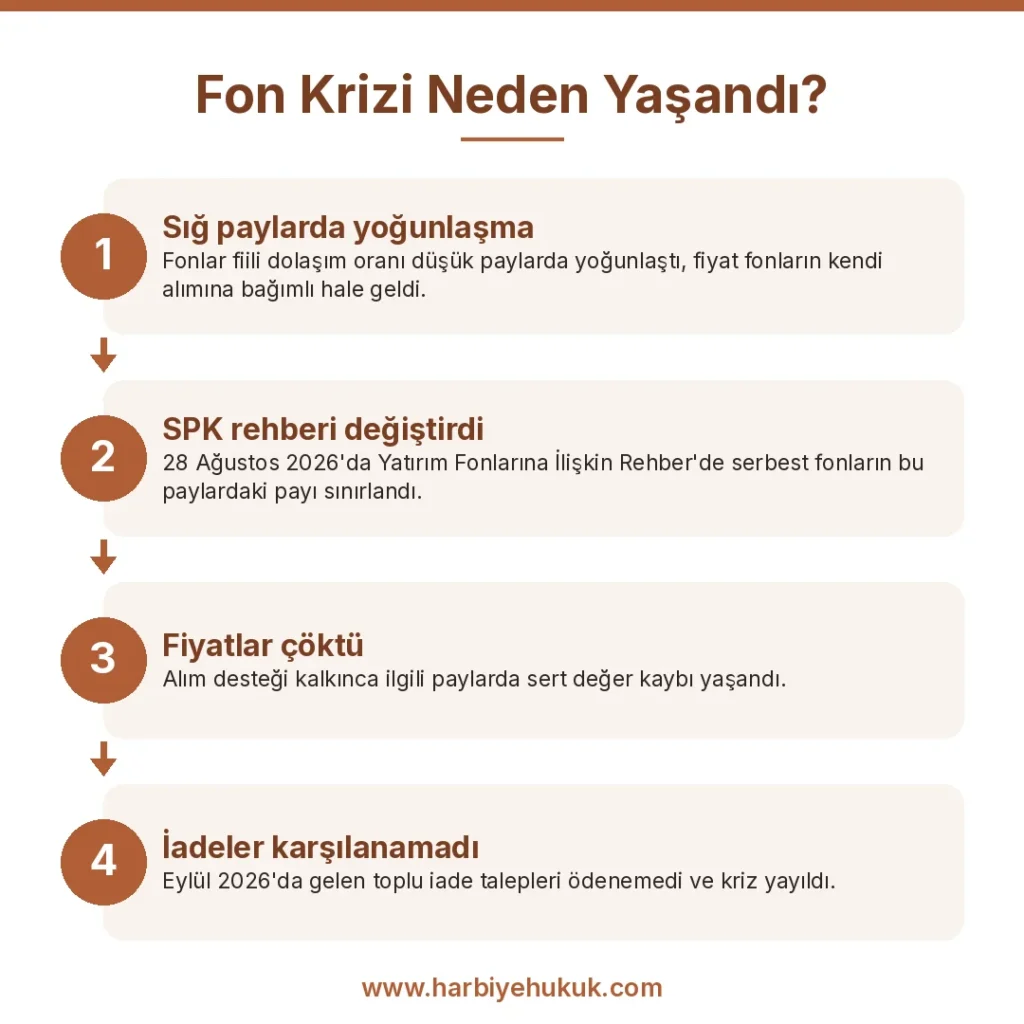
Fon krizinin nedeni, belirli portföy yönetim şirketlerine ait fonların fiili dolaşımı düşük paylarda yoğunlaşması ve SPK’nın bu yoğunlaşmayı sınırlayan düzenlemesinin ardından fiyatların çökmesidir. SPK, 2025 yılının son çeyreğinde bu fonların “fiili dolaşım oranı düşük olan paylarda” olağan dışı fiyat hareketlerine neden olduğunu tespit ettiğini, düzenlemenin amacının para piyasası fonları ile hisse senedi serbest fonlarının “ilişkili taraflar arasında teminatsız borçlanma ve Borsa’da olağandışı fiyat hareketleri yoluyla” oluşturduğu sistemik riski önlemek olduğunu açıkladı (Kaynak: SPK, 18.09.2026 tarihli “Yatırım Fonlarına İlişkin Rehber Düzenleme Sürecine İlişkin Açıklama”). Fiili dolaşımın büyük bölümü tek elde toplanınca fiyat, fonların kendi alımlarına bağımlı hale gelir.
SPK 28 Ağustos 2026’da Yatırım Fonlarına İlişkin Rehber’i değiştirerek bir serbest fonun, fiili dolaşımdaki pay oranı yüzde 25’in altındaki ihraççılarda fiili dolaşımın en fazla yüzde 8‘ine, oran yükseldikçe yüzde 6, 4 ve 2’sine yatırım yapabileceğini ve aynı yöneticinin tüm fonları için bu sınırların iki katının geçerli olduğunu düzenledi[1]. Fonlar pozisyon küçültmek zorunda kalınca sığ hisseler tabandan kapandı, fon fiyatları düştü, düşen fiyat yatırımcı çıkışını hızlandırdı.
Krizin en can alıcı halkası para piyasası fonlarının iade ödemelerini karşılayamamasıdır. Bu fonlar tanım gereği kısa vadeli ve likit varlıklardan oluşmalıdır, oysa SPK’nın açıklaması para piyasası fonlarının da ilişkili taraflar arasında teminatsız borçlanma ilişkisine konu edildiğini ortaya koyar. “En güvenli fon” diye satılan ürünün likit olmayan ve ilişkili taraf kağıtlarıyla doldurulup doldurulmadığı, soruşturmanın ve fon mağdurlarının açacağı davaların ana eksenidir.
SPK Fon Tasfiyesi Kararı Ne Anlama Geliyor?
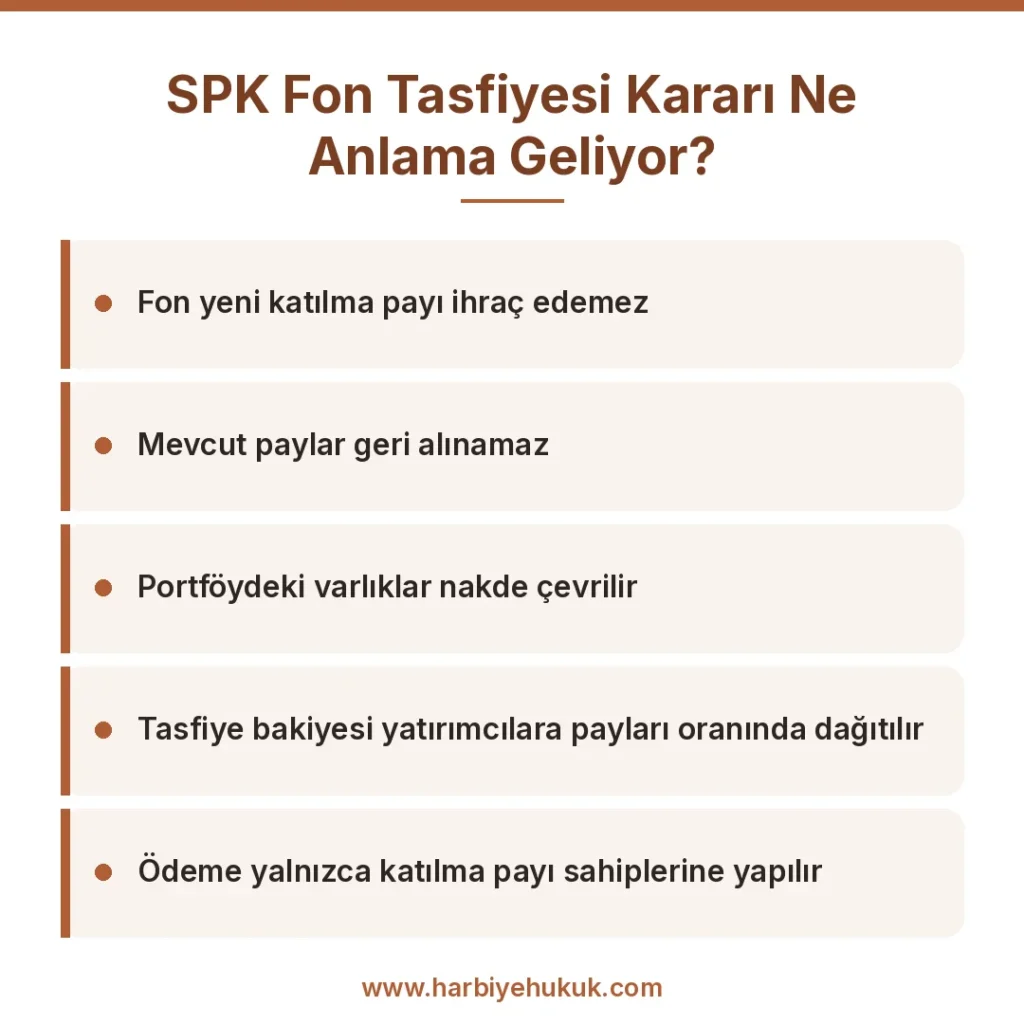
SPK fon tasfiyesi kararı, fonun yeni pay ihraç etmesini ve mevcut payları geri almasını durdurup portföydeki varlıkların nakde çevrilerek yatırımcılara payları oranında dağıtılmasını ifade eder. Kurul bu yetkiyi mevzuata aykırılık halinde her türlü tedbiri alabilmesini sağlayan hükme dayanarak kullanmıştır[2]. Tasfiyenin nasıl yürüyeceği ise fon tebliğinde düzenlenir:
“Fon mal varlığı, içtüzük ve izahnamede yer alan ilkelere göre tasfiye edilir ve tasfiye bakiyesi katılma payı sahiplerine payları oranında dağıtılır. Tasfiye durumunda yalnızca katılma payı sahiplerine ödeme yapılabilir. Fesih ihbarından sonra yeni katılma payı ihraç edilemez. Tasfiye anından itibaren hiçbir katılma payı ihraç edilemez ve geri alınamaz.”
Kaynak: Yatırım Fonlarına İlişkin Esaslar Tebliği (III-52.1) m.28/2
İşleme Kapatma ile Tasfiye Farkı
İşleme kapatma ve tasfiye aynı şey değildir. SPK 17 Eylül’de yedi şirketin TEFAS’taki bütün fonlarını alım satıma kapattı, ancak yalnızca listelenen fonlar için tasfiye kararı verdi (17 Eylül’de 130 fon, aynı gün güncellenen listeyle 131 fon).
Tasfiye dışında kalan fonlar (Tera’nın kendi açıklamasında saydığı TRJ, FSU, TMM ve TRU kodlu fonlar gibi) TEFAS’ta işleme kapalı durumdadır ve TEFAS dışı dağıtım kanallarından da alım veya iade yapılamaz, bu fonlarda yatırımcı SPK’nın yeni kararına kadar ne alım ne satım yapabilir[3]. Fonunuzun hangi grupta olduğunu SPK bülteninden ve KAP’tan kontrol etmeniz gerekir.
Fon Tasfiyesi ile Tedrici Tasfiye Farkı
Fon tasfiyesi ile sermaye piyasası kurumunun tedrici tasfiyesi farklı hukuki kurumlardır ve internetteki pek çok yazı ikisini karıştırır. Şu an yaşanan, fonların yani yatırımcıya ait malvarlığının tasfiyesidir. Tedrici tasfiye ise mali yapısı bozulan aracı kurumun kendi malvarlığının Yatırımcı Tazmin Merkezi eliyle tasfiyesidir ve Kurul’un ayrı bir kararını gerektirir[4].
Bugün itibarıyla Tera Yatırım veya Pusula Yatırım hakkında tedrici tasfiye kararı yoktur, böyle bir karar verilirse yatırımcı için ikinci bir süreç açılır.
Tasfiye Edilen Fonlarda Para Ne Zaman Ödenecek?
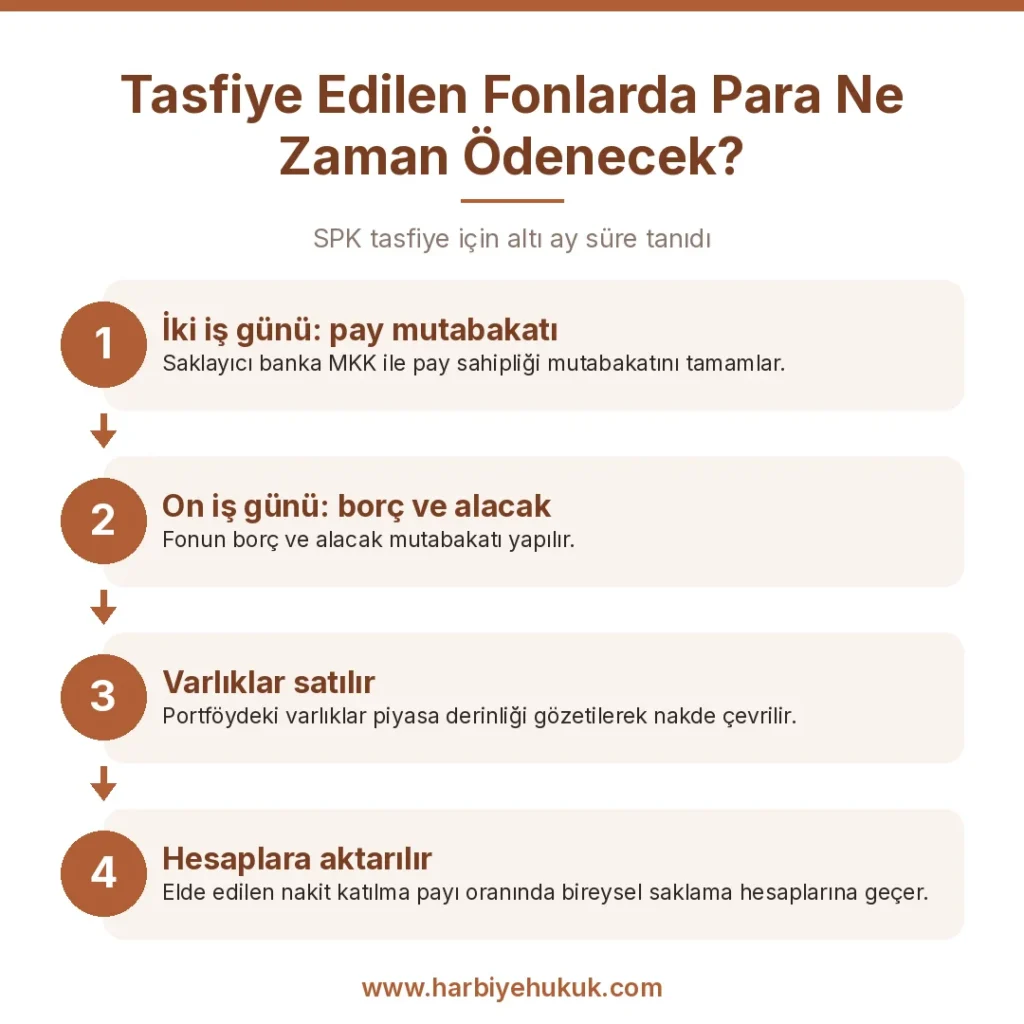
Tasfiye edilen fonlarda ödeme, saklayıcı bankanın varlıkları nakde çevirmesiyle kademeli olarak yapılır ve süreç için SPK altı ay süre tanımıştır. SPK’nın 17 Eylül tarihli usul kararına göre banka, iki iş günü içinde MKK ile pay sahipliği mutabakatını, on iş günü içinde borç ve alacak mutabakatını tamamlar, ardından portföydeki varlıkları piyasa derinliğini gözeterek satar ve elde edilen nakdi katılma payı oranında yatırımcıların bireysel saklama hesaplarına aktarır [5]. SPK, altı aylık sürenin tasfiyenin mutlaka altı ay süreceği anlamına gelmediğini, koşullara göre daha erken tamamlanabileceğini ayrıca duyurmuştur (Kaynak: SPK, 21.09.2026 tarihli basın duyurusu).
Altı ay tek seferde ödeme anlamına gelmez, likit varlıklar önce, sığ hisseler sonra nakde döner.
Fon türü ödemenin hızını ve oranını belirler. Portföyü mevduat, repo ve Hazine kağıdından oluşan fonlarda nakde dönüş hızlı ve kayıp sınırlıdır.
Fiili dolaşımı düşük hisselerden oluşan serbest fonlarda ise satışın kendisi fiyatı daha da düşürür ve ödeme aylara yayılır. Fon mağdurlarının bu süreçte yapabileceği şey saklayıcı bankadan yazılı bilgi istemek ve her ödemeyi kayıt altına almaktır.
Fon Borcu Sırası: 17 Eylül 13.30 Öncesi Talimatlar
Tasfiyede iki farklı yatırımcı grubu vardır. İhbarlı fonlarda 17 Eylül 2026 saat 13.30’dan, para piyasası fonlarında o günün valör saatinden önce TEFAS’ta iade talimatı verip parası ödenmemiş yatırımcıların alacağı fon borcu olarak kaydedilir ve nakitten öncelikle bu borçlar ödenir[6]. Bu saatten sonra talimat veren veya hiç satmayan yatırımcılar ise tasfiye bakiyesini payları oranında paylaşır.
Sıralama iki soruyu açıkta bırakır. Öncelikli borcun hangi birim pay fiyatından hesaplanacağı ve nakit yetmezse ikinci gruba ne kalacağı bültende yazılı değildir.
Talimatını 13.30’dan önce vermiş yatırımcının, aracı kurumundan talimatın TEFAS’a iletildiğini gösteren zaman damgalı kaydı alması bu yüzden hayati önemdedir. Aracı kurum talimatı iletmemişse, sorumluluk fonun değil aracı kurumun sorumluluğudur.
Sığ Hisselerin Nakde Çevrilmesi
Tasfiyenin en zor kısmı sığ hisselerdir. Fiili dolaşımının yüzde 40’ı tek fon grubunda olan bir hissenin altı ayda makul fiyattan satılması piyasa koşullarına bağlıdır.
Tebliğ ve SPK’nın usul kararı nakde çevirme esasını benimser, hisselerin nakde çevrilmeden aynen dağıtılması için Kurul’un ayrıca karar vermesi gerekir ve bugün itibarıyla böyle bir karar yoktur. Kurul’un tasfiye süresini “fonların portföy yapıları” gerekçesiyle altı aya çıkarması, bu hisselerin satışının zamana yayılacağını gösterir.
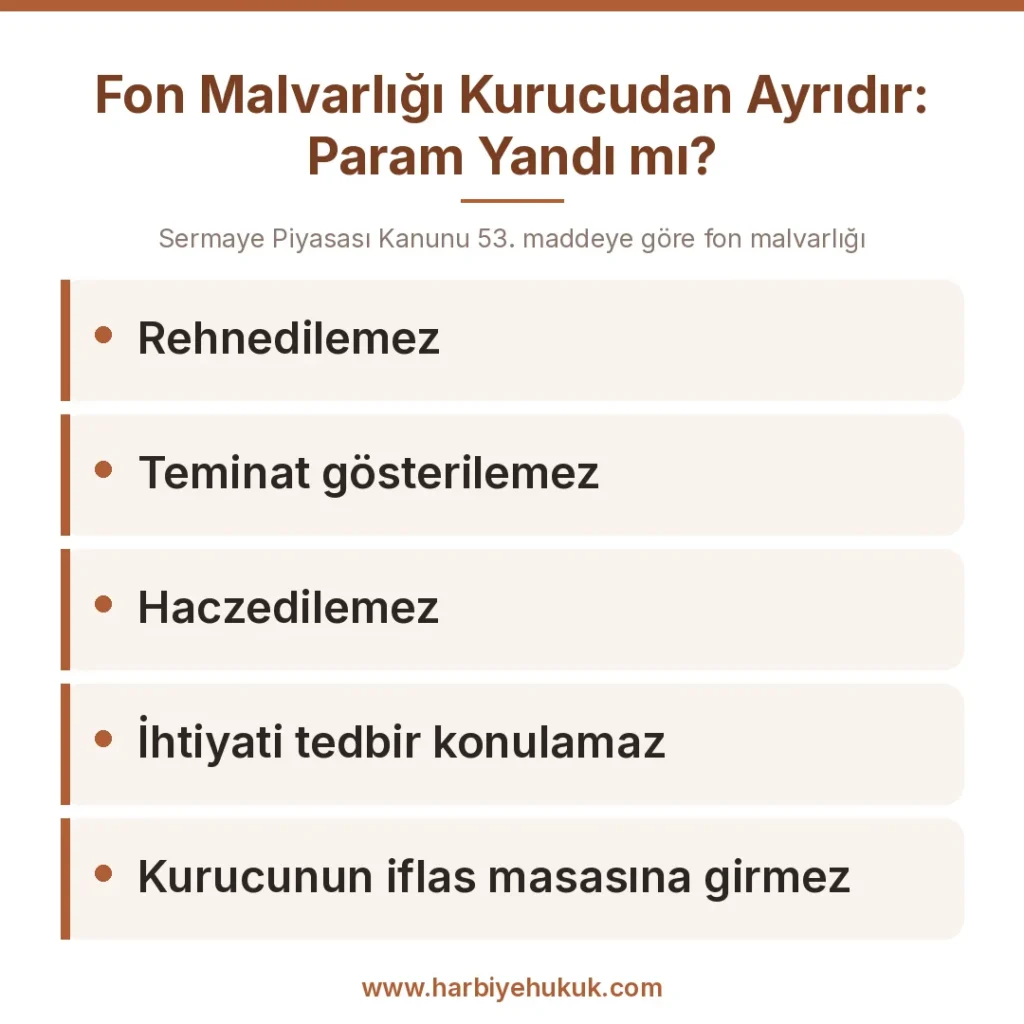
Fon Malvarlığı Kurucudan Ayrıdır: Param Yandı mı?
Fon malvarlığı, kurucu portföy yönetim şirketinin malvarlığından ayrıdır ve şirket iflas etse bile yatırımcıya aittir. Kanun fon malvarlığının rehnedilemeyeceğini, teminat gösterilemeyeceğini, haczedilemeyeceğini, ihtiyati tedbir konulamayacağını ve iflas masasına girmeyeceğini açıkça düzenler[7]. Fon, yatırımcılar adına inançlı mülkiyet esasına göre yönetilir ve şirket ile yatırımcı arasındaki ilişkiye vekalet hükümleri uygulanır[8].
Bu kural fon mağdurlarının en güçlü kalkanıdır, ancak sınırı vardır. Kanun fonun kurucudan korunmasını sağlar, fonun içindeki varlığın değer kaybını gidermez.
Portföyde 100 TL’ye alınmış ve bugün 8 TL eden bir hisse varsa tasfiye bakiyesi 8 TL üzerinden hesaplanır. Fon mağdurlarının bu farkı geri alabilmesinin tek yolu, değer kaybının olağan piyasa riskinden değil hukuka aykırı yönetimden kaynaklandığını ispat ettiği bir tazminat davasıdır.
Fon Mağdurları Tazminat Davasını Kime Açabilir?
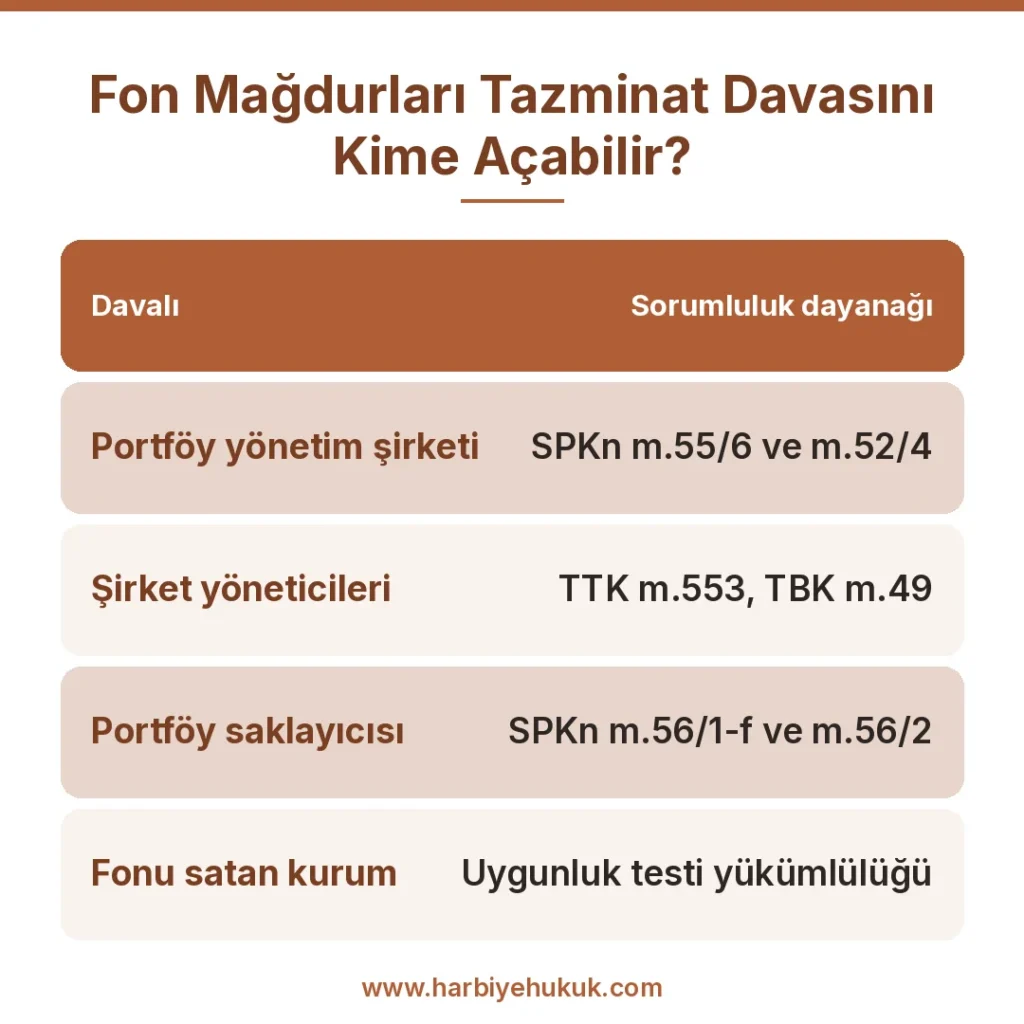
Fon mağdurları tazminat davasını kurucu portföy yönetim şirketine, şirket yöneticilerine, portföy saklayıcısına ve fonu satan banka veya aracı kuruma karşı açabilir. Her davalının sorumluluk dayanağı ve savunması farklıdır, aşağıdaki tablo bu farkları özetliyor.
| Davalı | Sorumluluk dayanağı | Tipik iddia |
|---|---|---|
| Portföy yönetim şirketi | SPKn m.55/6 çıkarları gözetme yükümlülüğü, m.52/4 ile vekalet hükümleri (TBK 506 özen ve sadakat borcu) | İzahname dışına çıkma, ilişkili taraf hisselerinde yoğunlaşma, para piyasası fonuna likit olmayan varlık alma |
| Yöneticiler (gerçek kişiler) | TTK m.553 kusur sorumluluğu, TBK m.49 haksız fiil | Manipülatif işlem, gerçeğe aykırı fiyatlama, yatırımcı parasının grup şirketlerine aktarılması |
| Portföy saklayıcısı | SPKn m.56/1-f: varlık alım satımlarının ve portföy yapısının mevzuata uygunluğunu sağlama; m.56/2: katılma payı sahiplerine karşı sorumluluk | Para piyasası fonundaki ilişkili taraf kağıtlarına ses çıkarmama |
| Fonu satan banka veya aracı kurum | Uygunluk testi, risk bildirimi, nitelikli yatırımcı şartı, emir iletim yükümlülüğü | Nitelikli olmayan yatırımcıya serbest fon satışı, “güvenli” pazarlama, iade talimatını iletmeme |
| Kamuyu aydınlatma belgelerini imzalayanlar | SPKn m.32 kusura dayalı müteselsil sorumluluk | Fon bilgi formu ve KAP açıklamalarında yanıltıcı bilgi |
Yargıtay, portföy yönetim şirketinin müşterinin risk profilinin dışına çıkarak yüksek riskli işlem yapmasını özen borcunun ihlali saymış ve SPK’nın aynı olay için verdiği idari para cezasını sorumluluğun delili olarak kabul eden kararı onamıştır[9]. Karar bireysel portföy yönetimine ilişkindir, ancak fonun izahnamesinde yazılı stratejinin dışına çıkılması aynı mantıkla değerlendirilir. SPK’nın KTLEV, GUNDG ve DSTKF paylarındaki işlemler nedeniyle 38 kişi hakkında verdiği suç duyurusu ve Pusula Portföy dahil iki yıllık işlem yasağı kararı, bu davalarda en önemli delil olacaktır[10].
Nitelikli Yatırımcı Savunması
Serbest fonlar yalnızca nitelikli yatırımcıya satılabilir ve davalıların ilk savunması bu olacaktır. Danıştay, serbest fon nedeniyle zarar eden yatırımcının SPK’ya yaptığı şikayette, yatırımcının nitelikli yatırımcı taahhütnamesi ve risk bildirim formu imzalamış olmasını ve hesap ekstrelerinin düzenli gönderilmesini yeterli bularak aracı kurumun mevzuata aykırı işleminin bulunmadığı yönündeki SPK kararını onamıştır[11]. Bu karar imzalı belgelerin gücünü gösterir.
Savunmanın zayıf noktası ise satış aşamasındaki fiili durumdur. Nitelikli yatırımcı eşiği yalnızca finansal varlık tutarına bakılarak sağlanmış, risk formu şubede okutulmadan imzalatılmış ve fon telefonda “mevduat gibi” diye pazarlanmışsa, Yargıtay bankanın bilgilendirme kusurunu kabul eder.
Bir serbest fonu “prestij fonu” adıyla pazarlayan bankanın müşterisini yeterince bilgilendirmediği tespit edilmiş, yatırımcının kendi araştırmasını yapmaması ise birlikte kusur olarak değerlendirilmiştir[12]. O dosyada ilk derece mahkemesi zararın yüzde 70‘ini bankaya, yüzde 30’unu yatırımcıya yüklemişti.
Para Piyasası Fonu Yatırımcısının Konumu
Para piyasası fonu yatırımcısının konumu serbest fon yatırımcısından güçlüdür. Bu fonlar nitelikli yatırımcı şartı aranmadan herkese satılır, izahnamelerinde düşük risk ve yüksek likidite vaat edilir ve portföylerinin kısa vadeli araçlardan oluşması zorunludur.
Portföye ilişkili tarafın likit olmayan borçlanma aracının alınması izahnameye aykırılıktır ve bu aykırılık SPK inceleme raporuyla belgelendiğinde tazminat davasında ispat yükü büyük ölçüde karşılanmış olur. “Nitelikli yatırımcıydınız, riski biliyordunuz” savunması bu yatırımcılara karşı işlemez.
Zararın Hesaplanması
Tazminat davasında zarar, tasfiyeden alınan tutar ile hukuka uygun yönetilseydi alınacak tutar arasındaki farktır. Mahkeme bilirkişi aracılığıyla fonun izahnamesine uygun bir portföyle aynı dönemde ne getiri sağlayacağını hesaplatır, olağan piyasa düşüşünden kaynaklanan kısım davalıya yüklenmez. Bu nedenle dava ancak tasfiye bakiyesi netleştiğinde kesin rakamla açılabilir, ancak zamanaşımı ve delil kaygısıyla önce kısmi dava açılıp tasfiye sonunda talep artırılabilir. Belirsiz alacak davasını düzenleyen madde 16 Temmuz 2026’da yürürlükten kalktı, bugün kısmi davada talep bir defaya mahsus olmak üzere tahkikatın sonuna kadar artırılır ve zamanaşımı artırılan kısım için de dava tarihinde kesilmiş sayılır[13].
Fon Mağdurları İçin Zamanaşımı ve Görevli Mahkeme
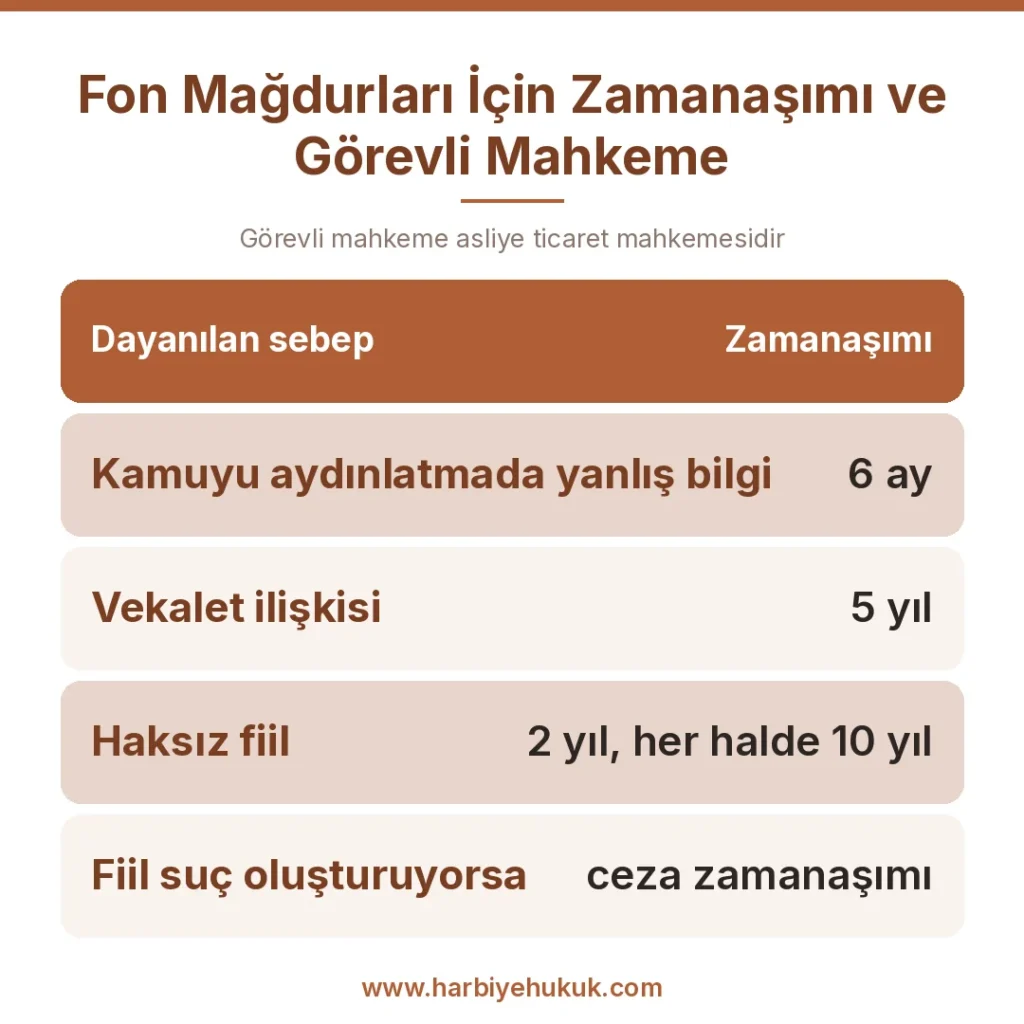
Fon mağdurlarının tazminat davasında zamanaşımı, dayanılan hukuki sebebe göre değişir ve en kısası altı aydır. Kamuyu aydınlatma belgelerindeki yanlış bilgiye dayanan talepler zararın doğduğu tarihten itibaren altı ay içinde zamanaşımına uğrar[14]. Vekalet ilişkisine dayanan talepler için süre beş yıl[15], haksız fiile dayanan talepler için zararın ve failin öğrenilmesinden itibaren iki yıl ve her halde on yıldır[16].
Fiil aynı zamanda suç oluşturuyorsa daha uzun olan ceza zamanaşımı uygulanır.
Görevli mahkeme asliye ticaret mahkemesidir, çünkü uyuşmazlık Sermaye Piyasası Kanunu’ndan ve Türk Ticaret Kanunu’ndan kaynaklanır[17]. Konusu para alacağı olan ticari davalarda arabuluculuk dava şartıdır, dava açılmadan önce arabulucuya başvurulması zorunludur[18]. Yatırımcının tüketici sayılıp tüketici mahkemesinde dava açabileceği görüşü bazı yazılarda dile getirilse de Yargıtay yatırım hesabı uyuşmazlıklarını ticaret mahkemesinde görmektedir, bu yola güvenerek dava açmak görev itirazıyla zaman kaybettirir.
SPK’ya Şikayet ve SPK’ya Karşı Tazminat Davası
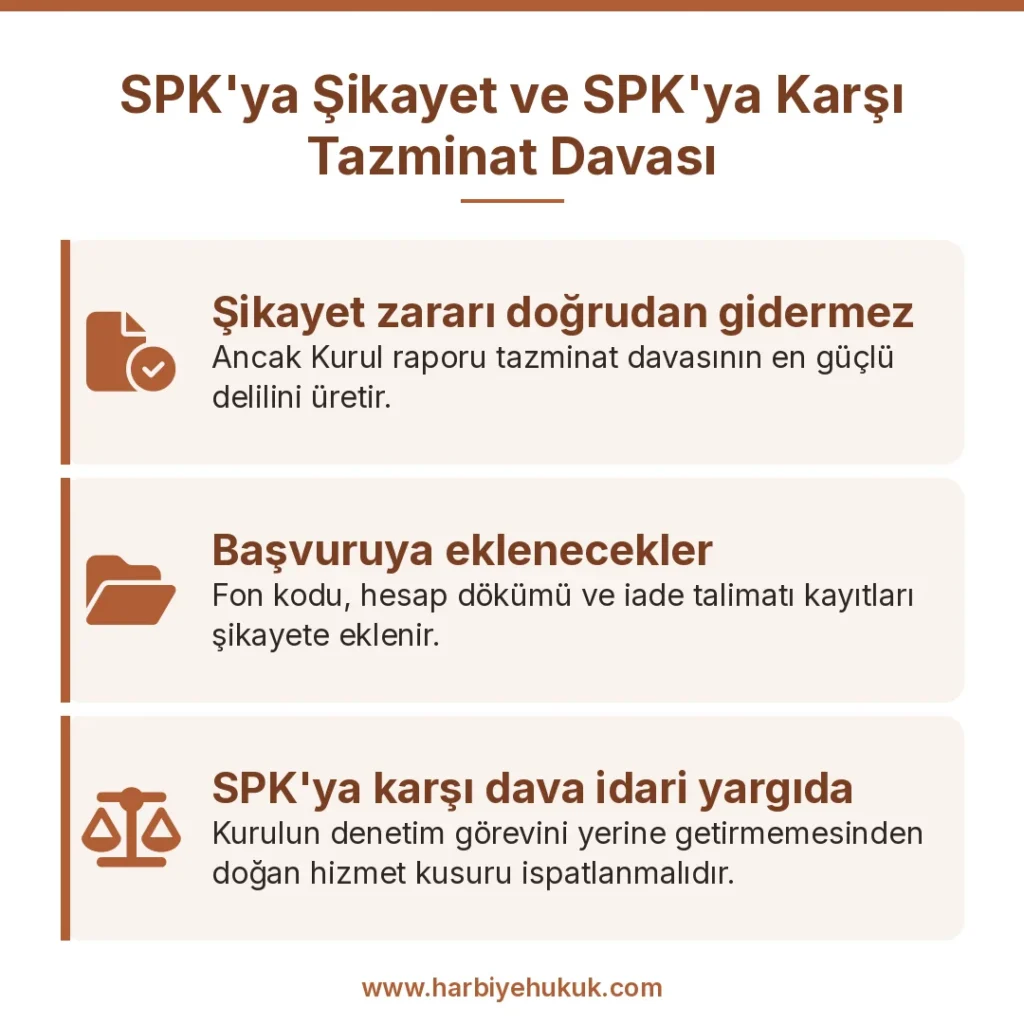
SPK’ya şikayet, fon mağdurlarının zararını doğrudan gidermez ancak tazminat davasının en güçlü delilini üretir. Kurul, şikayet üzerine yaptığı incelemede mevzuata aykırılık tespit ederse idari para cezası verir, işlem yasağı koyar ve suç duyurusunda bulunur. Bu inceleme raporu mahkemede bilirkişi raporu kadar ağırlık taşır.
Başvuru SPK’nın internet sitesindeki şikayet sistemi üzerinden veya yazılı olarak yapılır, fon kodu, hesap dökümü ve iade talimatı kayıtları eklenir.
SPK’nın kendisine karşı tazminat davası ise idari yargıda açılır ve Kurul’un denetim görevini yerine getirmemesinden doğan hizmet kusurunun ispatını gerektirir. Danıştay, yetkisi kaldırılmış bir bankanın yıllarca ilan vererek Hazine bonosu satmasına zamanında müdahale etmeyen BDDK ve SPK’yı kusurlu bulmuş ve yatırımcının zararını yarı yarıya ödemelerine hükmetmiştir[19]. Kararın gerekçesi şu şekildedir:
“SPK kararı ile borsa üyelik ve aracılık faaliyetlerinde bulunma yetkisi kaldırılan Banka’nın, yetkisi olmadığı halde ilân ve reklam vererek yatırımcılara gerek DİBS satışı gerekse bu ad altında satış yapmasını zamanında önlem alarak engel olmayan BDDK ve SPK’nun olayda kusurlu davranışları bulunduğu kuşkusuz olduğundan, anılan idarelerin davacının … zararının hizmet kusuru bulunduğunun tespit edilmesi nedeniyle ödemeleri gerekmektedir.”
Kaynak: Danıştay 13. Dairesi, 02.12.2005 tarih, 2005/2625 E., 2005/5753 K. sayılı kararı
Bu içtihat fon krizinde de tartışılacaktır, çünkü sığ hisse yoğunlaşmasının Kurul tarafından aylar önce bilindiği halde düzenlemenin Ağustos 2026’ya bırakıldığı iddiası kamuoyunda dile getirilmektedir. İddianın tam yargı davasına dönüşmesi, SPK’nın ne zaman neyi bildiğini gösteren belgelere bağlıdır.
Dava, zararın öğrenilmesinden itibaren bir yıl içinde idareye başvurulup başvurunun reddinden sonra 60 gün içinde açılır[20]. Bu davanın şartlarını İdarenin Hizmet Kusurundan Kaynaklanan Tazminat Davaları yazımızda ele aldık.
Ceza Soruşturması ve Katılan Sıfatı
Ceza soruşturmasının çekirdeği SPK’nın suç duyurusudur. Kurul, Katılımevim (KTLEV), Gündoğdu Gıda (GUNDG) ve Destek Finans Faktoring (DSTKF) paylarında yanlış veya yanıltıcı izlenim uyandıracak işlemler yapıldığı gerekçesiyle 38 kişi hakkında piyasa dolandırıcılığı suçundan Cumhuriyet Başsavcılığına başvurdu[21]. Piyasa dolandırıcılığı suçu üç yıldan beş yıla kadar hapis ve adli para cezası gerektirir[22].
Basına yansıyan gözaltı ve malvarlığı tedbirleri bu başvurunun devamıdır. Soruşturma dosyası gizli olduğu için isimler ve suç nitelendirmeleri resmi kaynaklarla doğrulanmadan bu yazıya alınmamıştır.
Sermaye Piyasası Kanunu’ndaki suçlarda soruşturma yapılması, SPK’nın Cumhuriyet Başsavcılığına yazılı başvurusuna bağlıdır ve bu başvuru muhakeme şartıdır[23]. Yatırımcının şikayeti tek başına bu suçlar için soruşturma açtırmaz, ancak SPK 17 Eylül’de suç duyurusunda bulunduğu için şart sağlanmıştır. Nitelikli dolandırıcılık ve aklama gibi Türk Ceza Kanunu’ndaki suçlar için böyle bir şart yoktur.
Fon mağdurları savcılığa şikayet dilekçesi vererek müşteki, iddianame kabul edildikten sonra da davaya katılan sıfatı alabilir[24]. Katılan sıfatı dosyadaki bilirkişi raporlarına ve SPK inceleme raporuna erişim sağlar, bu belgeler hukuk davasının omurgasını oluşturur.
Ceza mahkemesi tazminata hükmetmez, ancak mahkumiyet kararı hukuk hakimini bağlar ve müsadere edilen malvarlığından mağdurların zararının karşılanması istenebilir[25]. Suçun unsurları için Nitelikli Dolandırıcılık Suçu ve Cezası yazımıza bakabilirsiniz.
Yatırımcı Tazmin Merkezi Fon Zararını Karşılar mı?
Yatırımcı Tazmin Merkezi fon değer kaybını karşılamaz. YTM yalnızca yatırım kuruluşlarının, yani aracı kurum ve bankaların sermaye piyasası faaliyetinden kaynaklanan nakit ödeme veya sermaye piyasası aracı teslim yükümlülüklerini yerine getirememesi halinde devreye girer[26]. Portföy yönetim şirketi kanundaki yatırım kuruluşu tanımına girmez, fonun değer kaybetmesi de bir teslim borcunun ifa edilmemesi değildir.
Kanun, piyasadaki fiyat hareketlerinden kaynaklanan zararların tazmin kapsamında olmadığını ayrıca belirtir[27]. 2026 yılı için yatırımcı başına azami tazmin tutarı 2.065.145 TL‘dir (Kaynak: YTM, 2026 yılı azami tazmin tutarı duyurusu).
YTM’nin devreye gireceği tek senaryo, Tera Yatırım veya Pusula Yatırım gibi aracı kurumların müşteri hesaplarındaki nakdi veya menkul kıymeti teslim edememesi ve SPK’nın bu kurumlar hakkında tazmin kararı vermesidir. Böyle bir karar bugün itibarıyla yoktur. “YTM sigortası var, paranız güvende” söylemi fon yatırımcısı için yanıltıcıdır.
Yöneticilerin Şahsi Sorumluluğu ve Malvarlığı Tedbirleri
Yöneticilerin şahsi sorumluluğu iki koldan işler: yatırımcının açacağı tazminat davası ve Kurul’un isteyebileceği şahsi iflas. Kanun, iflas eden veya tedrici tasfiyeye giren sermaye piyasası kurumlarının sorumluluğu tespit edilen yönetim kurulu üyeleri, imza yetkilileri ve portföy yönetim şirketi yöneticileri hakkında Kurul’un şahsen iflas isteyebilmesine imkan tanır[28]. İstanbul Bölge Adliye Mahkemesi, müşteri varlıklarını kendi hesaplarında kullanan ve gerçeğe aykırı mali tablo düzenleyen aracı kurum yöneticilerinin şahsi iflasına karar verilmesi için tedrici tasfiyenin sona ermesinin beklenmesine gerek olmadığına hükmetmiştir[29].
Ceza soruşturması kapsamında şüpheli yöneticilerin malvarlığına el konulması veya malvarlığı hareketlerinin kısıtlanması mümkündür[30]. Bu tür bir tedbir, ileride açılacak tazminat davalarının karşılıksız kalmasını önleyen en önemli adımdır. Fon mağdurlarının kendi davası için ayrıca ihtiyati haciz istemesi mümkündür, şartlarını İhtiyati Haciz ve Şartları yazımızda anlattık.
Tera ve Pusula Mağdurları İçin Çözüm Yolları Nelerdir?
Fon mağdurlarının şu aşamada yapması gerekenler delil toplamak, süreleri korumak ve sahte vaatlerden uzak durmaktır. Öncelik sırasıyla:
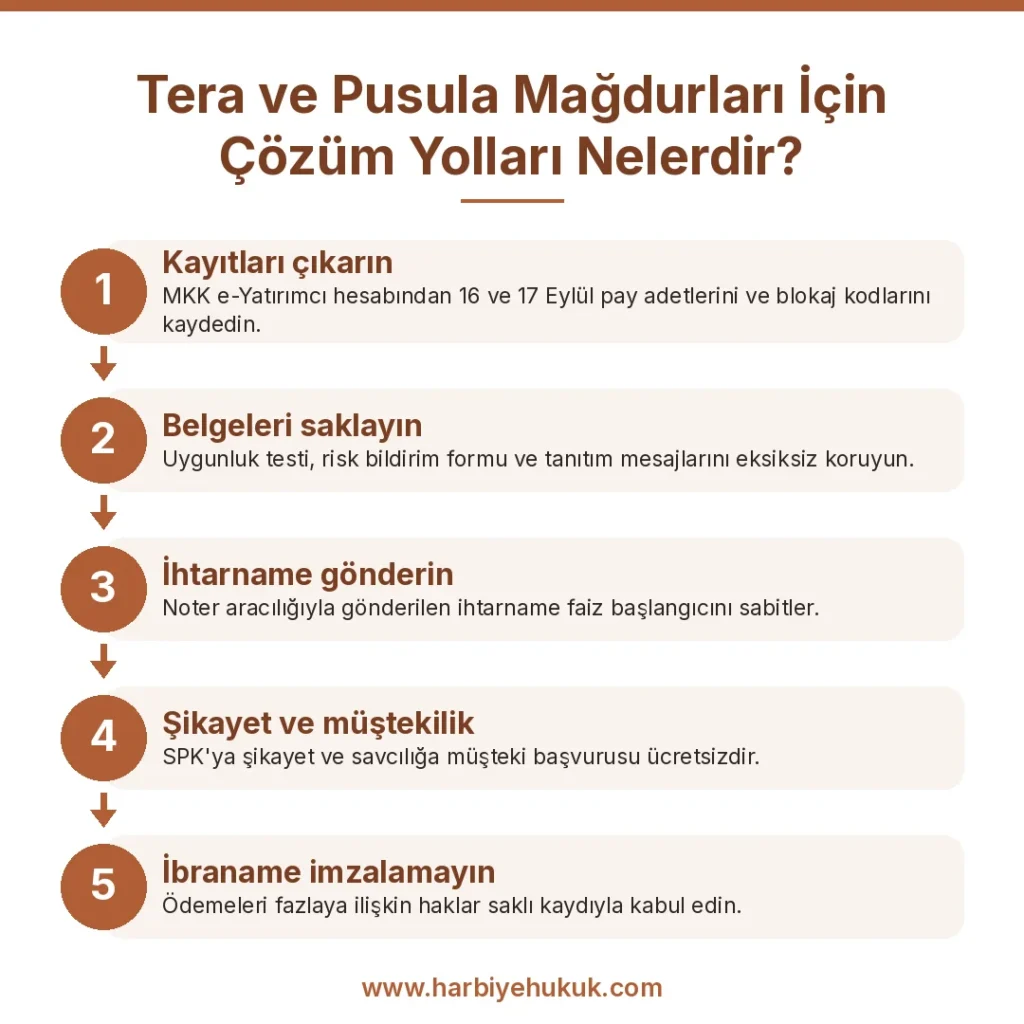
- e-Devlet üzerinden MKK e-Yatırımcı hesabına girip 16 ve 17 Eylül tarihli pay adetlerini ve blokaj kodlarını kaydedin, aracı kurumunuzdan iade talimatlarınızın TEFAS’a iletilme zamanını gösteren kaydı yazılı olarak isteyin.
- Fonu satın alırken imzaladığınız uygunluk testi, risk bildirim formu, nitelikli yatırımcı taahhütnamesi ve fon bilgi formunu, size gönderilen tanıtım mesajlarını ve telefon görüşmesi tarihlerini saklayın.
- Portföy yönetim şirketine ve fonu satan kuruma noter aracılığıyla ihtarname gönderin, zararınızı ve belge taleplerinizi yazılı hale getirin. İhtarname faiz başlangıcını sabitler.
- SPK’ya şikayet dilekçesi verin ve savcılığa müşteki olarak başvurun, ikisi de ücretsizdir.
- Tasfiyeden gelen her ödemeyi “fazlaya ilişkin haklarım saklıdır” kaydıyla kabul edin, ibraname veya feragat içeren hiçbir belgeyi imzalamayın.
- “Paranızı geri alırız” vaadiyle peşin ücret isteyen kişi ve şirketlere itibar etmeyin, hukuki hizmeti yalnızca baroya kayıtlı avukattan alın.
Tasfiye bakiyesi netleşmeden açılan tazminat davası kesin zarar tutarı belli olmadığı için erken olabilir, ancak altı aylık zamanaşımı riski taşıyan kamuyu aydınlatma sorumluluğu talepleri beklemeye gelmez. Hangi talebin ne zaman ileri sürüleceği, fon mağdurlarının hangi fonda hangi tarihte işlem yaptığına göre ayrı ayrı planlanmalıdır.
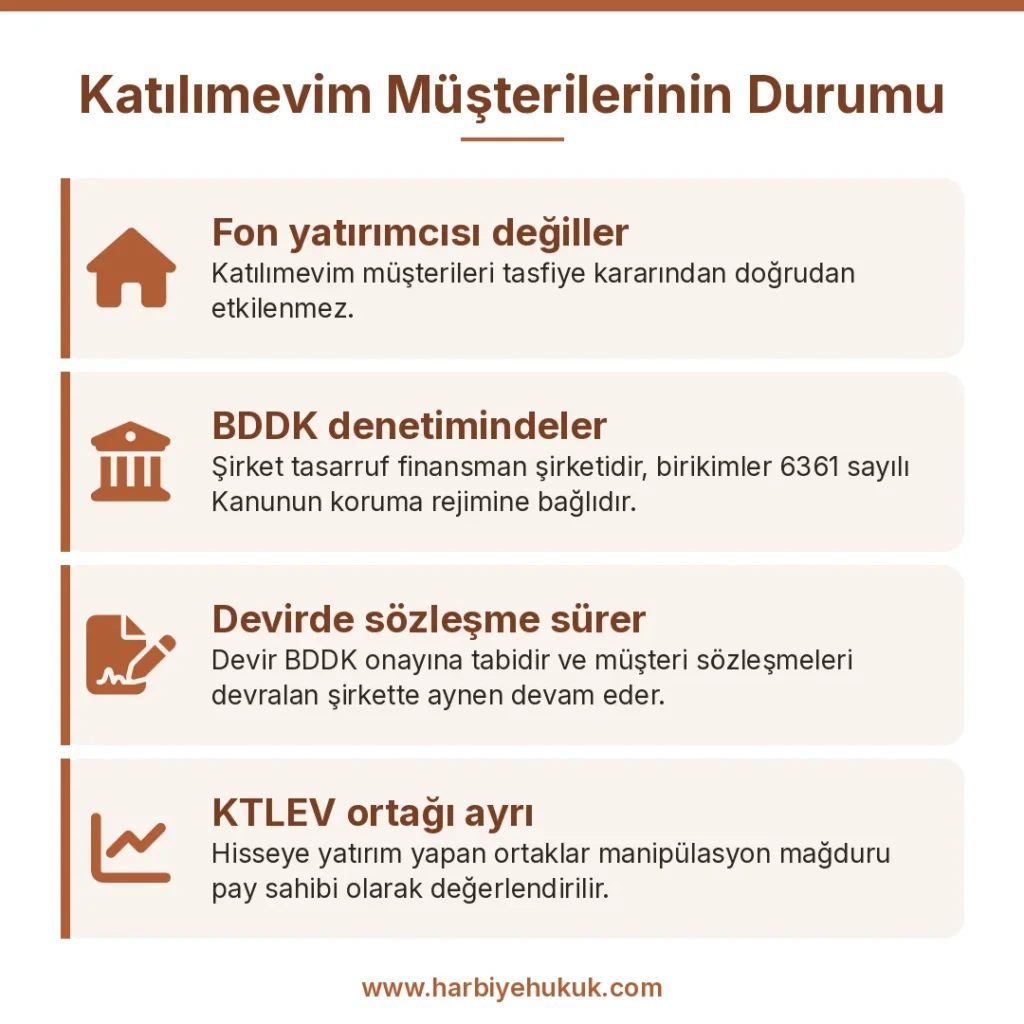
Katılımevim Müşterilerinin Durumu
Katılımevim müşterileri fon yatırımcısı değildir ve tasfiye kararından doğrudan etkilenmez. Şirket bir tasarruf finansman şirketidir, Finansal Kiralama, Faktoring, Finansman ve Tasarruf Finansman Şirketleri Kanunu kapsamında BDDK denetimine tabidir ve müşteri birikimleri bu kanunun koruma rejimine bağlıdır[31].
Şirketin bir başka tasarruf finansman şirketine devri gündeme gelse bile devir BDDK onayı gerektirir ve müşteri sözleşmeleri devralan şirkette aynen devam eder. Katılımevim hissesine (KTLEV) yatırım yapan ortakların durumu ise fon yatırımcısından farklı olarak manipülasyon mağduru pay sahibi olarak değerlendirilir.
Fon Mağdurları İçin Hukuki Destek
Fon krizi, yüz binlerce yatırımcının aynı anda ve aynı davalılara karşı hak aradığı bir süreç olacak. Her yatırımcının fonu, giriş tarihi, iade talimatı saati ve imzaladığı belgeler farklı olduğu için tek tip bir dava dilekçesi işe yaramaz.
Harbiye Hukuk Bürosu olarak hesap dökümünüzü ve belgelerinizi inceleyip hangi davalıya, hangi mahkemede, hangi sürede başvurulacağını belirliyoruz. Bize iletişim sayfamızdan ulaşabilirsiniz.
Tera ve Pusula Fon Mağdurları Hakkında Sıkça Sorulan Sorular
Yatırımcıların en çok sorduğu sorular ve kısa cevapları aşağıda yer alıyor.
Hukuki haberleri bizden takip edin
Harbiye Hukuk'u Google aramalarında tercih edilen kaynağınız olarak seçin, yazılarımız arama sonuçlarında öne çıksın.
Kaynaklar
- Yatırım Fonlarına İlişkin Rehber m.4.3/c, SPK Kurul Karar Organı’nın 28.08.2026 tarih ve 52/1589 sayılı kararı, Bülten 2026/54 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.96/1 ↩
- SPK Bülten 2026/61, B bendi ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.97 ve m.86 ↩
- SPK Kurul Karar Organı’nın 17.09.2026 tarih ve 57/1708 sayılı kararı, Bülten 2026/61, A/2, A/3 ve A/5 bentleri ↩
- SPK Bülten 2026/61, A/6 bendi ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.53/2 ve m.53/3 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.52/1 ve m.52/4 ↩
- Yargıtay 11. Hukuk Dairesi, 27.05.2021 tarih, 2020/6040 E., 2021/4503 K. sayılı kararı ↩
- SPK Bülten 2026/59, 16.09.2026 ↩
- Danıştay 13. Dairesi, 06.12.2023 tarih, 2019/2593 E., 2023/5305 K. sayılı kararı ↩
- Yargıtay 11. Hukuk Dairesi, 22.12.2016 tarih, 2016/1348 E., 2016/9772 K. sayılı kararı ↩
- 6100 sayılı Hukuk Muhakemeleri Kanunu m.109/4 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.32/6 ↩
- 6098 sayılı Türk Borçlar Kanunu m.147/5 ↩
- 6098 sayılı Türk Borçlar Kanunu m.72/1 ↩
- 6102 sayılı Türk Ticaret Kanunu m.4/1-f ↩
- 6102 sayılı Türk Ticaret Kanunu m.5/A ↩
- Danıştay 13. Dairesi, 02.12.2005 tarih, 2005/2625 E., 2005/5753 K. sayılı kararı ↩
- 2577 sayılı İdari Yargılama Usulü Kanunu m.13 ↩
- SPK Bülten 2026/59, 16.09.2026, 6362 sayılı Kanun m.107/1 ve m.115 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.107/1 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.115/1 ↩
- 5271 sayılı Ceza Muhakemesi Kanunu m.237 ↩
- 5237 sayılı Türk Ceza Kanunu m.55 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.82/1 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.84/2 ↩
- 6362 sayılı Sermaye Piyasası Kanunu m.98/1 ↩
- İstanbul Bölge Adliye Mahkemesi 17. Hukuk Dairesi, 17.04.2025 tarih, 2025/1 E., 2025/547 K. sayılı kararı ↩
- 5271 sayılı Ceza Muhakemesi Kanunu m.128 ↩
- 6361 sayılı Finansal Kiralama, Faktoring, Finansman ve Tasarruf Finansman Şirketleri Kanunu, 7292 sayılı Kanunla eklenen tasarruf finansman hükümleri ↩
